Martin Nababan
Panduan praktis untuk pimpinan puncak, menengah, dan lini depan, lengkap dengan framework The Five Value Locks, agenda PDCA tahunan, roadmap 90 hari, dan template siap pakai
Ringkasan Eksekutif
Hampir semua perusahaan punya strategi. Yang jauh lebih jarang adalah perusahaan yang benar-benar mendanai strateginya. Survei McKinsey terhadap 617 eksekutif menemukan hanya sekitar separuh perusahaan yang merasa efektif menyelaraskan anggaran dengan strateginya. Di sisi lain, perusahaan dengan kinerja terbaik rutin memindahkan 10–20% sumber dayanya setiap tahun ke peluang yang lebih bernilai [16]. Sisanya? Masih membiarkan angka tahun lalu menentukan tahun depan.
Artikel ini mengajak Anda keluar dari jebakan itu lewat Strategy-Led Budgeting, yaitu cara menyusun anggaran yang dimulai dari pilihan strategis, bukan dari spreadsheet tahun lalu. Ceritanya mengalir seperti perjalanan. Kita mulai dari memahami mengapa anggaran yang rapi bisa diam-diam membunuh strategi (Chapter 1–2). Lalu kita mengenali prinsip perbaikannya: tiga keranjang anggaran, alokasi yang dinamis, ukuran nilai, dan siklus PDCA (Chapter 3–6). Setelah itu kita belajar dari Equinor dan Haier, dua perusahaan yang sudah menjalankannya (Chapter 7).
Bagian akhir membawa semuanya ke meja kerja Anda. Ada framework The Five Value Locks (Chapter 8), cara menerapkannya di BUMN maupun perusahaan swasta (Chapter 9), contoh lengkap berupa agenda PDCA tahunan sebuah perusahaan fiktif dari Januari sampai Desember (Chapter 10), roadmap 90 hari untuk memulai (Chapter 11), serta dua template yang bisa langsung dipakai (Lampiran). Artikel ini ditulis agar bisa dijadikan acuan oleh perusahaan mana pun, apa pun industrinya. Bila menemukan singkatan atau istilah yang terasa asing, Anda bisa membuka Daftar Singkatan dan Daftar Istilah di bagian paling akhir.
Pertanyaannya bukan lagi “berapa anggaran untuk setiap unit?”, melainkan “ke mana uang, orang, teknologi, dan perhatian manajemen harus bergerak agar perusahaan menciptakan nilai terbesar?”
Pendahuluan: Hening di Ruang Rapat Anggaran
Mari mulai dengan sebuah cerita. Tokoh dan perusahaannya fiktif, tapi situasinya mungkin terasa sangat akrab.
Di PT Contoh Infrastruktur (selanjutnya PT Contoh), sebuah operator dan pemelihara jalan tol, Direksi baru saja menyetujui RJPP, yaitu Rencana Jangka Panjang Perusahaan untuk lima tahun ke depan. Arahnya jelas: aset harus lebih andal lewat pemanfaatan data, pendapatan harus tumbuh dari layanan di luar konsesi, dan SDM harus siap dengan kapabilitas baru. Presentasinya meyakinkan. Semua mengangguk.
Enam bulan kemudian, musim RKAP tiba. RKAP adalah Rencana Kerja dan Anggaran Perusahaan untuk satu tahun, dokumen yang menentukan ke mana uang perusahaan benar-benar mengalir. Rina, Direktur Keuangan, mengirim template seperti biasa: “Silakan isi kebutuhan tahun depan dengan realisasi tahun ini sebagai acuan.” Budi, Kepala Divisi Operasi, menaikkan kebutuhan pemeliharaan sesuai pertumbuhan lalu lintas. Fungsi pendukung mempertahankan program yang sudah berjalan. Proyek-proyek strategis? Ikut antre bersama kebutuhan rutin.
Setelah tiga putaran rapat, anggaran akhirnya seimbang. Total Rp1.000 miliar. Lalu seorang Komisaris mengajukan satu pertanyaan sederhana: “Dari seribu miliar ini, berapa yang benar-benar menjalankan RJPP yang kita sahkan enam bulan lalu?” Ruang rapat hening. Setelah dihitung, jawabannya Rp35 miliar. Tidak sampai 4%.
Inilah paradoks yang dialami banyak perusahaan: strateginya progresif, anggarannya konservatif. Strategi bicara tentang perusahaan masa depan, anggaran masih meniru perusahaan masa lalu. Angus Dawson dari McKinsey pernah mengutip seorang koleganya yang lebih suka melihat apa yang bergeser di anggaran daripada membaca dokumen strategi, karena dari situlah strategi yang sebenarnya terlihat [3].
Kita akan kembali ke PT Contoh di Chapter 10 dan mengikuti satu tahun penuh perjalanannya, untuk melihat bagaimana cerita ini bisa berakhir berbeda. Sebelum itu, mari pahami dulu mengapa situasi ini begitu umum terjadi.
Chapter 1 — The Legacy Trap: Ketika Masa Lalu Membiayai Masa Depan
Cara menyusun anggaran di PT Contoh sebenarnya wajar. Realisasi tahun lalu dijadikan dasar, lalu disesuaikan dengan inflasi, volume, dan target. Cepat, mudah dijelaskan, dan jarang memicu konflik. Hampir semua perusahaan melakukannya, dan justru karena itulah jarang ada yang mempertanyakannya.
Tapi kepraktisan ini punya harga. Pertama, lahir incremental budgeting: struktur biaya lama ikut diwariskan meski strategi sudah berubah. Kedua, muncul peanut-butter budgeting: kenaikan maupun pemotongan dioleskan tipis dan merata ke semua unit, seperti selai di atas roti. Dalam Strategy Beyond the Hockey Stick, Bradley, Hirt, dan Smit menyebut kebiasaan “mengoles merata” dan inersia anggaran sebagai dua penghalang terbesar bagi strategi yang berani [7].
Rasanya memang adil, karena tidak ada unit yang merasa dianaktirikan. Tapi strategi tidak pernah adil dalam arti “sama rata”. Strategi justru menuntut keberpihakan: ada bisnis yang harus dipercepat, ada yang dipertahankan, ada yang dikurangi.
Pertanyaannya, apakah ini hanya terjadi di segelintir perusahaan? Ternyata tidak. Beberapa survei global selama hampir satu dekade menunjukkan pola yang sama. Tabel berikut merangkum temuan-temuan itu agar kita bisa melihat seberapa besar jarak antara strategi dan anggaran dalam praktik nyata.
Tabel 1. Seberapa Jauh Strategi dan Anggaran Berjalan Sendiri-Sendiri?
No. | Temuan | Angka | Artinya bagi manajemen |
|---|---|---|---|
1 | Perusahaan yang merasa efektif menyelaraskan anggaran dengan strategi [11] | Sekitar 50% | Separuh perusahaan menjalankan strategi dan anggaran di dua jalur berbeda |
2 | Organisasi yang terbiasa mendanai penuh prioritas yang sudah ditetapkan [11] | 53% | Menetapkan prioritas belum tentu diikuti komitmen dana |
3 | Butuh minimal empat bulan untuk menyusun dan menyetujui rencana keuangan strategis 3–7 tahun [11] | Hampir 50% | Proses yang terlalu panjang menggerus kelincahan |
4 | Rutin meranking 10–30 program strategis teratas dengan metrik finansial [11] | 28% | Mayoritas belum membandingkan inisiatif secara apple-to-apple |
5 | Anggaran yang mirip atau sangat mirip dengan rencana strategis terbaru [6] | Sekitar 30% | Jarak strategi–anggaran bersifat struktural dan sudah lama |
6 | Porsi sumber daya yang dipindahkan perusahaan berkinerja terbaik setiap tahun [16] | 10–20% | Realokasi aktif adalah ciri pemenang |
Sumber: [6] survei 1.271 eksekutif, dirilis Maret 2017; [11] survei 617 eksekutif, dirilis Mei 2024; [16] McKinsey, Mei 2026.
Baris 1 sampai 5 bercerita tentang hal yang sama dari sudut berbeda. Hanya separuh perusahaan yang merasa anggarannya selaras dengan strategi, hanya 53% yang mendanai penuh prioritasnya, dan hanya 28% yang membandingkan program strategisnya dengan ukuran yang sama. Yang lebih menarik, angka “sekitar 30%” di baris 5 berasal dari survei 2017. Artinya, masalah ini sudah dikenali sejak lama tapi belum banyak berubah.
Baris 6 adalah sisi lain dari koin yang sama. Perusahaan berkinerja terbaik tidak menunggu krisis untuk memindahkan sumber daya. Mereka melakukannya setiap tahun, dalam porsi yang signifikan. Jadi perbedaan antara pemenang dan yang lain bukan pada bagusnya dokumen strategi, tetapi pada keberanian memindahkan uang.
Ada satu kabar baik dari survei yang sama: perusahaan yang menyusun rencana keuangan strategis dalam tiga bulan atau kurang, dan anggaran tahunan dalam dua bulan atau kurang, lebih mungkin melaporkan pertumbuhan dan return on capital di atas pesaing [11]. Proses yang ringkas ternyata bukan cuma lebih hemat waktu, tapi juga lebih kompetitif.
Catatan Penting Pertanyaan budgeting harus diganti. Bukan “naik berapa % dibanding tahun lalu?”, tapi “apakah susunan anggaran tahun depan mencerminkan perusahaan yang ingin kita bangun?” |
Chapter 2 — Strategy Before Numbers: Pilih Dulu, Hitung Kemudian
Kalau masalahnya anggaran disusun sebelum pilihan strategis jelas, maka solusinya dimulai dari membuat pilihan itu jelas. Lafley dan Martin dalam Playing to Win merangkum inti strategi ke dalam dua pertanyaan sederhana: di arena mana kita bermain, dan bagaimana kita menang di sana [2]. Kedua jawaban itu lalu diturunkan menjadi rantai yang bisa dihitung:
Ambisi → Pilihan Strategis → Value Drivers → Prioritas → Inisiatif → Alokasi Sumber Daya → Anggaran → KPI → Review Kinerja
Ambil contoh PT Contoh. Ambisi “aset lebih andal” harus dibedah dulu: value driver-nya apa? Mungkin biaya perbaikan per kilometer, waktu respons gangguan, dan kepatuhan pada Standar Pelayanan Minimal (SPM). Dari value driver itu baru lahir inisiatif konkret, misalnya pemeliharaan prediktif berbasis sensor. Dan dari inisiatif itu baru muncul angka anggaran. Urutannya tidak boleh dibalik.
Di sinilah disiplin diuji. Hampir setiap fungsi ingin programnya masuk kategori prioritas, dan hampir tidak ada yang rela berkata, “program ini boleh dihentikan.” Hasilnya, daftar prioritas yang panjang tapi fokus yang pendek. Kalau semuanya prioritas, sebenarnya tidak ada yang prioritas.
Satu hal lagi: tidak semua bagian perusahaan perlu direncanakan dengan cara yang sama. Reeves, Haanaes, dan Sinha dalam Your Strategy Needs a Strategy menunjukkan bahwa lingkungan yang relatif bisa diprediksi cocok dengan perencanaan klasik, sedangkan lingkungan yang bergejolak membutuhkan pendekatan adaptif yang lebih sering bereksperimen [4]. Bisnis inti dengan pasar yang stabil bisa direncanakan secara klasik, sementara inisiatif baru lebih cocok dikelola secara adaptif. Artikel ini menggabungkan keduanya.
Catatan Penting Anggaran datang setelah pilihan strategis, bukan menggantikannya. Tanpa pilihan yang jelas, angka hanya meneruskan kebiasaan. |
Chapter 3 — Tiga Keranjang: Run, Change, dan Reserve
Setelah pilihan jelas, muncul masalah berikutnya: dana untuk masa depan hampir selalu kalah bersaing dengan kebutuhan hari ini. Bayangkan biaya listrik kantor dan proyek transformasi digital berada di satu pos yang sama. Ketika anggaran harus dipangkas, mana yang dikorbankan? Tentu yang tidak terasa sakitnya hari ini, yaitu proyek masa depan. Pola ini berulang setiap tahun, sampai akhirnya strategi tinggal menjadi dokumen tanpa dana.
Solusinya sederhana tapi dampaknya besar: pisahkan anggaran ke dalam tiga keranjang dengan aturan main yang berbeda. Keranjang pertama untuk menjalankan bisnis hari ini, keranjang kedua untuk membangun bisnis masa depan, dan keranjang ketiga sebagai cadangan untuk hal-hal yang belum terlihat saat anggaran disusun.
Mengapa perlu dipisah? Karena ketiga jenis dana ini memang punya sifat yang berbeda: tujuannya beda, cara menilainya beda, dan cara menanganinya saat bermasalah pun beda. Tabel berikut menyandingkan ketiganya agar perbedaan itu terlihat jelas.
Tabel 2. Tiga Keranjang, Tiga Logika Pengelolaan
No. | Dimensi | Run the Business | Change the Business (STRATEX) | Strategic Reserve |
|---|---|---|---|---|
1 | Tujuan | Menjaga operasi tetap efektif dan efisien | Membangun kapabilitas dan sumber nilai baru | Menangkap peluang dan menyerap guncangan |
2 | Dasar keputusan | Volume, aktivitas, produktivitas, benchmark | Kesesuaian strategi, potensi nilai, urgensi, risiko | Bukti baru di tengah tahun |
3 | Horizon | Jangka pendek | Menengah hingga panjang | Tahun berjalan |
4 | Pola pendanaan | Stabil sesuai kebutuhan operasi | Bertahap sesuai bukti dan milestone | Dicairkan bila memenuhi kriteria |
5 | Ukuran sukses | Biaya, efisiensi, service level | Milestone, adopsi, nilai yang terealisasi | Kecepatan dan kualitas keputusan |
6 | Jika tidak sesuai harapan | Perbaikan efisiensi | Review, perbaiki, percepat, tunda, atau hentikan | Tidak dicairkan; kembali ke laba |
7 | Forum yang memutuskan | Review kinerja operasional | Review portofolio strategis | Komite investasi atau Direksi |
Diolah dari: [10], [13], [16].
Cara paling mudah membaca tabel ini adalah membandingkan kolom per kolom. Keranjang Run dinilai dengan ukuran efisiensi: semakin hemat dan semakin baik layanannya, semakin bagus. Keranjang Change dinilai dengan ukuran yang sama sekali berbeda: apakah milestone tercapai dan nilai baru tercipta. Menilai proyek transformasi dengan ukuran efisiensi biaya sama saja seperti menilai benih dari tingginya di minggu pertama.
Baris “Jika tidak sesuai harapan” adalah bagian yang paling sering dilupakan. Untuk Run, jawabannya perbaikan efisiensi. Tapi untuk STRATEX, pilihannya lebih banyak dan lebih tegas, termasuk menghentikan program. Label “strategis” bukan tempat persembunyian proyek yang jalan di tempat; justru karena membawa masa depan perusahaan, pengawasannya harus lebih ketat. Sementara Reserve punya aturan paling sederhana: kalau tidak ada peluang atau risiko yang memenuhi kriteria, dananya kembali ke laba.
Dari mana dana untuk keranjang Change? Biasanya dari keranjang Run sendiri. BCG menunjukkan bahwa pendekatan zero-based, yaitu mempertanyakan ulang setiap biaya dari nol, bisa membebaskan dana untuk taruhan strategis [13]. BCG juga menegaskan bahwa alokasi modal adalah salah satu keputusan paling menentukan bagi penciptaan nilai [10], sementara McKinsey mencatat bahwa cadangan strategis kecil adalah salah satu cara perusahaan unggul menangkap peluang di tengah tahun [16].
Catatan Penting Dengan tiga keranjang, Direksi bisa berkata: “Run harus lebih efisien 10%, tapi STRATEX dilindungi.” Setiap rupiah punya pekerjaan yang jelas. |
Chapter 4 — Dynamic Resource Allocation: Anggaran Bukan Kontrak Mati
Anggaran sudah dipisah dan dilindungi. Tapi dunia tidak berhenti setelah anggaran disahkan. Pelanggan berubah, harga bahan naik turun, regulasi bergeser, peluang baru muncul. McKinsey bahkan menyebut proses anggaran tradisional bukan sekadar tidak efisien, tapi dalam kondisi sekarang justru menggerogoti strategi, karena mendorong kebiasaan “tambah sedikit” dan membuat realokasi sulit secara politik maupun operasional [16].
Jawabannya adalah Dynamic Resource Allocation: kemampuan memindahkan sumber daya ketika fakta berubah. Tapi hati-hati, ini bukan izin mengubah anggaran sesuka hati. Justru semakin lentur sistemnya, semakin kuat aturan mainnya. Ada empat alat utama yang membuat kelincahan ini tetap terkendali.
Alat 1: Rolling forecast, bukan rolling budget
Perbedaan ini sering disalahpahami. Seorang mantan CFO ritel yang diwawancarai McKinsey menegaskan: anggarannya tetap satu tahun, yang bergulir adalah perkiraannya [16]. Anggaran adalah komitmen, sedangkan perkiraan adalah pandangan terbaik saat ini.
Dengan memisahkan keduanya, tim tidak perlu “membela” angka yang sudah tidak realistis. Perkiraan boleh berubah setiap kuartal mengikuti fakta, dan justru perubahan itulah yang memberi sinyal kapan manajemen perlu bertindak.
Alat 2: Siapkan beberapa skenario
Satu skenario tunggal semakin rapuh di dunia yang bergejolak. Perusahaan unggul menyusun anggaran yang tetap bekerja di beberapa kemungkinan, lengkap dengan aturan kapan cadangan dicairkan atau ditahan [16].
Datanya mendukung pendekatan ini. Responden yang perkiraan proyeknya selalu memuat rentang hasil, bukan satu angka tunggal, 1,7 kali lebih mungkin melaporkan kinerja di atas pesaing [11]. Mengakui ketidakpastian ternyata justru membuat keputusan lebih baik.
Alat 3: Fokus pada sedikit variabel yang menentukan
Daripada bernegosiasi ribuan baris anggaran, fokuslah pada variabel yang benar-benar menggerakkan nilai. Seorang mantan CFO telekomunikasi menyebut model 8–10 variabel sudah cukup untuk seluruh kebutuhan anggaran, dari pertumbuhan pasar sampai belanja modal [16].
Di sinilah data dan kecerdasan buatan mulai berperan. Iansiti dan Lakhani dalam Competing in the Age of AI menjelaskan bagaimana perusahaan yang dibangun di atas data dapat mengubah informasi operasional menjadi keputusan yang lebih cepat dan menghadap ke depan [8]. Model yang ramping dan data yang mengalir adalah pasangan yang ideal.
Alat 4: Cairkan dana bertahap
Alih-alih memberikan seluruh dana di awal, investasi dicairkan sesuai pencapaian milestone. Seorang CFO jasa TI bercerita bahwa perusahaannya mengelola dana ide baru seperti dana ventura: ada gate, ada milestone, dan proyek yang tidak layak benar-benar dihentikan [16].
Koller dan rekan juga menyarankan agar perusahaan menyediakan ruang fleksibilitas di dalam tahun berjalan, bukan hanya di siklus tahunan [12]. Dengan begitu, uang tidak terkunci di program yang ternyata tidak berjalan, dan bisa segera dialihkan ke program yang terbukti berhasil.
Catatan Penting Anggaran berubah dari kontrak tahunan yang kaku menjadi mekanisme yang hidup. Tidak ada unit yang otomatis berhak atas jumlah yang sama dengan tahun lalu; semua harus terus membuktikan nilainya. |
Chapter 5 — Dari Serapan Anggaran ke Nilai yang Tercipta
Dana sudah bergerak lincah. Tapi bagaimana kita tahu dana itu benar-benar menghasilkan sesuatu? Banyak organisasi masih menilai proyek dari dua angka: persentase progres dan persentase serapan. Keduanya berguna, tapi tidak menjawab pertanyaan terpenting: apakah program ini menghasilkan nilai? Sebuah proyek bisa menyerap 100% anggaran, menyelesaikan semua deliverable, dan tetap tidak mengubah apa pun.
Karena itu setiap inisiatif butuh dua jenis ukuran. Leading indicator memberi sinyal awal bahwa perubahan sedang terjadi, misalnya tingkat adopsi sistem atau kualitas data. Lagging indicator membuktikan hasil akhirnya, misalnya penurunan biaya, kenaikan pendapatan, atau Return on Invested Capital (ROIC). Leading indicator ibarat lampu kuning di dasbor mobil; lagging indicator adalah angka di laporan perjalanan.
Sebelum didanai, inisiatif juga sebaiknya dinilai dengan metrik finansial yang sama, seperti NPV atau IRR, agar bisa dibandingkan secara adil. Survei McKinsey menemukan responden yang sebagian besar proyeknya dievaluasi dengan metrik seperti ini jauh lebih mungkin melaporkan kinerja di atas pesaing [11]. Terakhir, setiap inisiatif butuh satu initiative owner. Bukan panitia, bukan “tim gabungan”, tapi satu nama yang menjawab atas uang, eksekusi, dan nilai yang dihasilkan.
Catatan Penting Rapat manajemen bergeser dari “berapa yang sudah terserap?” menjadi “berapa nilai yang sudah tercipta, dan apakah asumsi strategis kita masih benar?” |
Chapter 6 — Menutup Lingkaran: Plan, Do, Check, Act
Semua alat di atas baru bekerja kalau dirangkai dalam satu siklus. Kaplan dan Norton dalam The Execution Premium menyebutnya closed-loop management system: sistem yang menghubungkan strategi, eksekusi, data kinerja, evaluasi, pembelajaran, dan tindakan korektif secara terus-menerus [1]. Bagi banyak perusahaan di Indonesia, logikanya sama persis dengan PDCA yang sudah akrab di dunia mutu dan operasional.
Pada tahap Plan, perusahaan menyepakati pilihan strategis, target, inisiatif, dan alokasi. Pada tahap Do, initiative owner menjalankan programnya. Pada tahap Check, hasil aktual dan leading indicator dibandingkan dengan asumsi awal. Lalu pada tahap Act, manajemen memutuskan apakah program dilanjutkan, dipercepat, diperbaiki, diperbesar, atau dihentikan. Siklus ini tidak berputar sekali setahun, melainkan setiap kuartal, seperti yang akan kita lihat di Chapter 10.
Ada dua syarat agar siklus ini benar-benar berputar. Pertama, pisahkan review operasional dari review strategis. Kalau digabung, urusan hari ini hampir selalu menghabiskan waktu rapat, dan urusan masa depan tidak pernah sempat dibahas. Kedua, sistem tanpa insentif akan macet. Selama pimpinan unit dinilai dari besarnya anggaran yang berhasil ia pertahankan, tidak ada yang mau melepas sumber daya. Survei McKinsey menemukan perusahaan yang memberi insentif kepada eksekutif untuk membebaskan sumber daya bagi peluang yang lebih bernilai di unit lain 1,8 kali lebih mungkin melaporkan pertumbuhan pendapatan di atas pesaing [11].
Catatan Penting Dashboard membantu, tapi dashboard bukan tujuan. Nilainya muncul saat data memperpendek jarak antara fakta, keputusan, dan tindakan. |
Chapter 7 — Belajar dari Equinor dan Haier
Teori sudah lengkap. Tapi apakah ada perusahaan yang benar-benar menjalankannya? Ada, dan dua contoh berikut menarik justru karena cara mereka sangat berbeda. Yang satu perusahaan energi raksasa dari Norwegia, yang lain produsen peralatan rumah tangga dari Tiongkok.
Equinor: berani membuang budget, berani memotong investasi
Equinor adalah salah satu contoh paling radikal. Saat masih bernama Statoil, perusahaan ini meninggalkan anggaran tahunan tradisional pada pertengahan 2000-an dan menggantinya dengan model Beyond Budgeting yang dikenal sebagai Ambition to Action. Arsiteknya, Bjarte Bogsnes, menuliskan pengalamannya dalam Implementing Beyond Budgeting [5], dan prinsip yang sama masih tercermin dalam The Equinor Book [14].
Inti logikanya adalah memisahkan tiga hal yang biasanya dipaksa menjadi satu angka. Target menunjukkan seberapa ambisius kita. Forecast menunjukkan perkiraan terbaik berdasarkan fakta terbaru. Alokasi sumber daya diputuskan ketika memang dibutuhkan. Ketika ketiganya dicampur dalam satu angka, orang tergoda memasang target rendah agar mudah tercapai, atau membela perkiraan yang sudah tidak realistis.
Disiplin ini terlihat jelas pada 2026. Dalam rilis kinerja 2025 yang diumumkan Februari 2026, Equinor memangkas rencana belanja modal organik 2026–2027 sebesar USD 4 miliar, terutama di segmen power dan low carbon, sekaligus menargetkan penurunan biaya operasi 10% pada 2026 [15]. Pada Capital Markets Day 2026, perusahaan menetapkan sekitar 10% belanja modal untuk bisnis power dengan syarat return ekuitas nominal di atas 10% [17]. Dalam bahasa Reeves dan rekan, inilah pendekatan adaptif di lingkungan yang bergejolak [4].
Haier: mendekatkan uang ke pelanggan
Haier menunjukkan sisi lain. Sejak 2005, di bawah kepemimpinan Zhang Ruimin, Haier mengembangkan model RenDanHeYi yang menyatukan karyawan dengan nilai bagi pengguna. Hierarki dipangkas, dan organisasi dipecah menjadi ribuan micro-enterprise, yaitu unit wirausaha kecil yang berhubungan langsung dengan pelanggan.
Hamel dan Zanini dalam Humanocracy menjadikan Haier salah satu contoh utama organisasi yang mengalirkan sumber daya berdasarkan nilai bagi pelanggan, bukan berdasarkan posisi di struktur organisasi [9]. Model ini juga terbukti bisa dibawa ke luar Tiongkok setelah Haier mengakuisisi GE Appliances di Amerika Serikat pada 2016.
Dua perusahaan ini berbeda industri, berbeda budaya, dan berbeda sistem. Agar pelajarannya tidak tercampur, tabel berikut menyandingkan keduanya dimensi demi dimensi, sehingga terlihat di mana mereka berbeda dan di mana mereka sebenarnya sejalan.
Tabel 3. Dua Jalan Menuju Alokasi Sumber Daya Berbasis Strategi
No. | Dimensi | Equinor | Haier |
|---|---|---|---|
1 | Tantangan utama | Volatilitas energi dan pilihan portofolio | Birokrasi dan perubahan cepat kebutuhan pelanggan |
2 | Logika manajemen | Ambition to Action (Beyond Budgeting) | RenDanHeYi |
3 | Unit keputusan | Portofolio, bisnis, inisiatif | Micro-enterprise |
4 | Logika alokasi | Dinamis, berbasis nilai dan hurdle rate | Berorientasi nilai bagi pengguna |
5 | Sumber informasi | Forecast yang diperbarui sesuai fakta | Umpan balik pasar langsung di level unit |
6 | Pelajaran utama | Pisahkan target, forecast, dan alokasi | Dekatkan keputusan sumber daya dengan penciptaan nilai |
Sumber: [5], [9], [14], [15], [17].
Lima baris pertama memperlihatkan perbedaan. Equinor mengelola keputusan di tingkat portofolio dan proyek besar, wajar untuk industri padat modal dengan horizon investasi puluhan tahun. Haier mengelola keputusan di tingkat unit kecil, wajar untuk pasar konsumen yang berubah cepat. Tidak ada yang lebih benar; masing-masing cocok dengan tantangannya.
Tapi baris terakhir menunjukkan titik temu yang penting. Keduanya sama-sama memastikan bahwa sumber daya mengikuti penciptaan nilai, bukan mengikuti struktur organisasi atau kebiasaan tahun lalu. Equinor melakukannya dengan memisahkan target dari forecast, Haier dengan mendekatkan keputusan ke pelanggan.
Bagi pembaca di Indonesia, pelajarannya adalah: jangan menyalin mekanismenya mentah-mentah. Perusahaan yang wajib memiliki RKAP tidak bisa menghapus anggaran tahunan seperti Equinor. Yang bisa ditiru adalah logikanya. Dari Equinor, pisahkan target ambisius (untuk KPI) dari perkiraan realistis (untuk keputusan). Dari Haier, beri kewenangan anggaran inisiatif kepada owner yang paling dekat dengan pelanggan atau lapangan, dengan akuntabilitas nilai yang jelas.
Catatan Penting Mekanisme boleh berbeda, prinsipnya sama: uang harus mengalir ke tempat nilai diciptakan. |
Chapter 8 — The Five Value Locks: Merangkai Semuanya Menjadi Satu Sistem
Sampai di sini kita punya banyak potongan puzzle: pilihan strategis, tiga keranjang, dana bertahap, rolling forecast, ukuran nilai, PDCA, dan insentif. Masing-masing bagus, tapi kalau berdiri sendiri, mudah sekali dilupakan atau dijalankan setengah hati. Yang dibutuhkan adalah satu kerangka yang merangkai semuanya.
Bayangkan rencana jangka panjang sebagai janji nilai, dan anggaran tahunan sebagai jalan untuk mewujudkannya. Di sepanjang jalan itu, nilai bisa “bocor” di lima titik. Framework The Five Value Locks memasang satu kunci di setiap titik bocor tersebut. Kelimanya merupakan sintesis dari pembahasan Chapter 2 sampai 7.
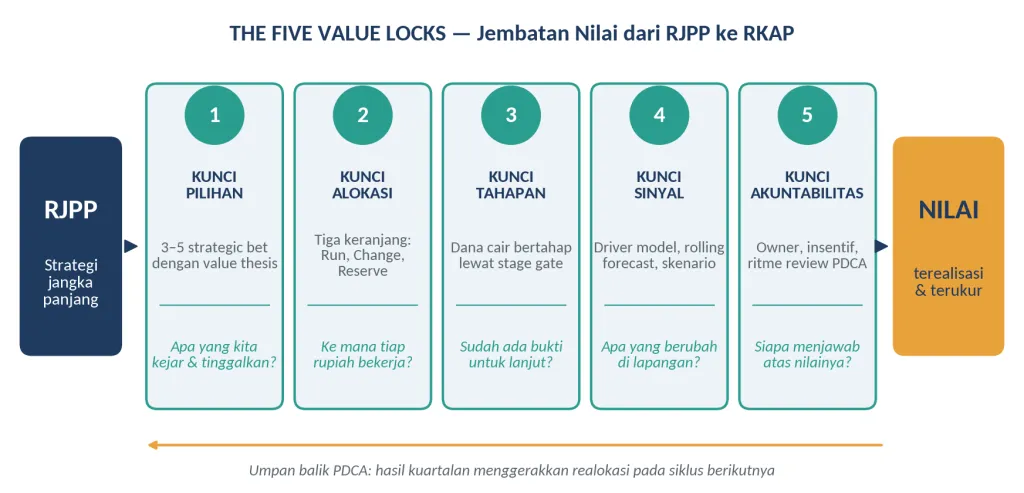
Gambar 1. The Five Value Locks. Sumber: framework penulis, disintesis dari [1], [2], [5], [16].
Gambar di atas memperlihatkan alurnya secara visual. Agar setiap kunci bisa langsung dipakai, tabel berikut merinci titik bocor yang dicegah, alat yang digunakan, chapter tempat alat itu dibahas, dan satu pertanyaan uji yang bisa Anda ajukan di rapat berikutnya.
Tabel 4. Lima Kunci, Titik Bocor, dan Alatnya
No. | Kunci | Titik bocor yang dicegah | Alat utama (dibahas di) | Pertanyaan uji |
|---|---|---|---|---|
1 | Pilihan | Strategi terlalu luas; semua jadi prioritas | 3–5 strategic bets tertulis; daftar yang dihentikan (Chapter 2) | Apa yang secara sadar tidak kita danai tahun ini? |
2 | Alokasi | Anggaran mengikuti tahun lalu | Tiga keranjang; scoring inisiatif; efisiensi Run (Chapter 3) | Berapa % anggaran yang benar-benar mendanai rencana strategis? |
3 | Tahapan | Dana strategis cair penuh tanpa bukti | Pencairan per tranche; kriteria stage gate (Chapter 3–4) | Bukti apa yang harus ada sebelum dana berikutnya cair? |
4 | Sinyal | Keputusan terlambat karena data menengok ke belakang | Model 8–10 variabel; rolling forecast; skenario; leading indicator (Chapter 4–5) | Asumsi mana yang sudah berubah sejak anggaran disahkan? |
5 | Akuntabilitas | Tidak ada yang merasa memiliki nilai | Satu owner; KPI nilai; insentif melepas sumber daya; review strategis kuartalan (Chapter 5–6) | Siapa yang menjelaskan ke pemegang saham jika nilai tidak tercapai? |
Cara membaca tabel ini dari kiri ke kanan: setiap kunci menjaga satu titik bocor, menggunakan alat tertentu, dan bisa diuji dengan satu pertanyaan. Kolom terakhir adalah yang paling praktis. Coba ajukan kelima pertanyaan itu di rapat anggaran berikutnya. Pertanyaan yang dijawab dengan ragu-ragu menunjukkan kunci mana yang belum terpasang.
Yang perlu diingat, kelima kunci harus terpasang bersamaan. Pilihan tanpa alokasi hanya menghasilkan dokumen strategi yang indah. Alokasi tanpa tahapan berarti cek kosong. Tahapan tanpa sinyal membuat keputusan gate diambil berdasarkan perasaan. Dan tanpa akuntabilitas, semua mekanisme itu tidak punya pemilik.
Framework ini juga tidak bergantung pada industri atau bentuk perusahaan. Perusahaan manufaktur, rumah sakit, perusahaan logistik, BUMN, maupun perusahaan keluarga bisa memakainya. Yang berbeda hanyalah isi dari setiap kunci, misalnya value driver apa yang dipakai atau siapa yang memutuskan di stage gate.
Catatan Penting Five Value Locks bukan daftar periksa yang dicentang sekali setahun, melainkan lima kebiasaan manajemen yang dijalankan sepanjang tahun. |
Chapter 9 — Dari RJPP ke RKAP: Menerapkannya di BUMN dan Perusahaan Lain
Di sinilah banyak artikel manajemen global berhenti, padahal di sinilah tantangan perusahaan Indonesia dimulai. Kabar baiknya, di lingkungan BUMN dan anak usahanya, jalurnya sudah tersedia secara formal. RJPP lima tahunan diturunkan menjadi RKAP tahunan, yang kemudian dikaitkan dengan KPI dalam Kontrak Manajemen Direksi. RKAP disahkan RUPS sesuai anggaran dasar dan ketentuan tata kelola yang berlaku.
Struktur ini sejalan dengan saran Koller dan rekan: anggaran tahun ini sebaiknya disusun dari tahun pertama rencana keuangan jangka panjang [12]. Dalam bahasa kita, RKAP seharusnya adalah potongan tahun pertama dari RJPP. Masalahnya ada di praktik. RJPP sering disusun sebagai dokumen kepatuhan lalu disimpan, RKAP disusun secara incremental, dan KPI lebih banyak mengukur serapan ketimbang kemajuan strategis.
Bagaimana dengan perusahaan swasta? Prinsipnya sama persis. Rencana strategis menggantikan RJPP, anggaran tahunan yang disetujui Direksi atau Dewan Komisaris menggantikan RKAP, dan KPI pimpinan menggantikan Kontrak Manajemen. Perusahaan swasta biasanya justru punya ruang gerak lebih luas, sehingga keempat cara berikut bisa diterapkan lebih cepat.
Lincah di dalam anggaran yang sudah disahkan
Pertanyaan yang paling sering muncul adalah, “Bagaimana mau lincah kalau setiap perubahan RKAP butuh persetujuan RUPS?” Pertanyaan yang sah. Jawabannya bukan melanggar tata kelola, melainkan merancang fleksibilitas di dalam anggaran sejak awal. Setidaknya ada empat cara yang bisa ditempuh.
Cara pertama adalah memperlakukan STRATEX sebagai satu portofolio. STRATEX diusulkan sebagai satu pagu dengan daftar inisiatif dan kriteria realokasi yang jelas. Dengan begitu, perpindahan dana antar-inisiatif di dalam pagu tersebut bisa diputuskan sesuai delegasi kewenangan yang disepakati, tanpa mengubah total pagu.
Cara kedua adalah mencantumkan strategic reserve secara terbuka. Cadangan sekitar 2–3% ditulis eksplisit di anggaran, lengkap dengan kriteria pencairan dan forum yang memutuskan. Transparan, bukan dana tersembunyi.
Cara ketiga adalah menjadikan pencairan bertahap sebagai mekanisme internal. Anggaran tetap mencatat pagu penuh, tetapi pencairan per tranche mengikuti hasil stage gate. Dana yang tidak lolos gate tidak hilang, melainkan kembali ke portofolio atau ke reserve. Cara keempat, perubahan besar tetap melalui revisi resmi. Pergeseran yang melampaui batas delegasi tetap menempuh jalur revisi RKAP. Bedanya, usulan revisi kini didukung data stage gate dan rolling forecast, sehingga prosesnya lebih cepat dan lebih meyakinkan.
Batas kewenangan tentu harus diselaraskan dengan anggaran dasar, keputusan pemegang saham, dan kebijakan internal masing-masing perusahaan. Pada dasarnya, fleksibilitas tidak perlu diminta di tengah tahun karena sudah dirancang sejak anggaran disusun. Lalu seperti apa wujudnya sepanjang satu tahun? Chapter berikutnya menjawabnya, bulan demi bulan.
Catatan Penting Jalurnya sudah ada. Yang perlu diubah adalah cara mengisinya: anggaran tahunan sebagai tahun pertama rencana strategis, dengan fleksibilitas yang dirancang sejak awal. |
Chapter 10 — Satu Tahun Bersama PT Contoh: Agenda PDCA Tahunan
Ingat Rina dan Budi di ruang rapat yang hening itu? Mari putar ulang cerita mereka, kali ini dengan Five Value Locks, dan ikuti perjalanan PT Contoh selama satu tahun penuh. Pagunya tetap sama, Rp1.000 miliar. Seluruh nama dan angka bersifat fiktif untuk ilustrasi.
Chapter ini sengaja disusun mengikuti kalender, karena di situlah strategi dan anggaran benar-benar bertemu: di jadwal rapat, di forum keputusan, dan di bulan-bulan ketika dana dicairkan atau ditahan. Anda bisa memakai agenda ini sebagai contoh untuk menyusun kalender manajemen di perusahaan sendiri.
Sebelum Januari: PLAN yang dimulai setahun sebelumnya
Cerita yang baik dimulai jauh sebelum tahun anggaran berjalan. Kali ini Rina tidak mengirim template “realisasi plus sekian %”. Sejak Februari tahun sebelumnya, Direksi lebih dulu menyepakati tiga strategic bets dari RJPP (Kunci Pilihan). Budi dan rekan-rekannya lalu diminta melakukan zero-based review atas biaya rutin [13].
Hasilnya, keranjang Run turun Rp95 miliar, sekitar 10%, lewat pemangkasan overhead, konsolidasi pengadaan, dan pemeliharaan berbasis kondisi. Dana yang dibebaskan dipakai untuk STRATEX Rp100 miliar dan reserve Rp30 miliar (Kunci Alokasi). Gambar berikut memperlihatkan perbedaannya.
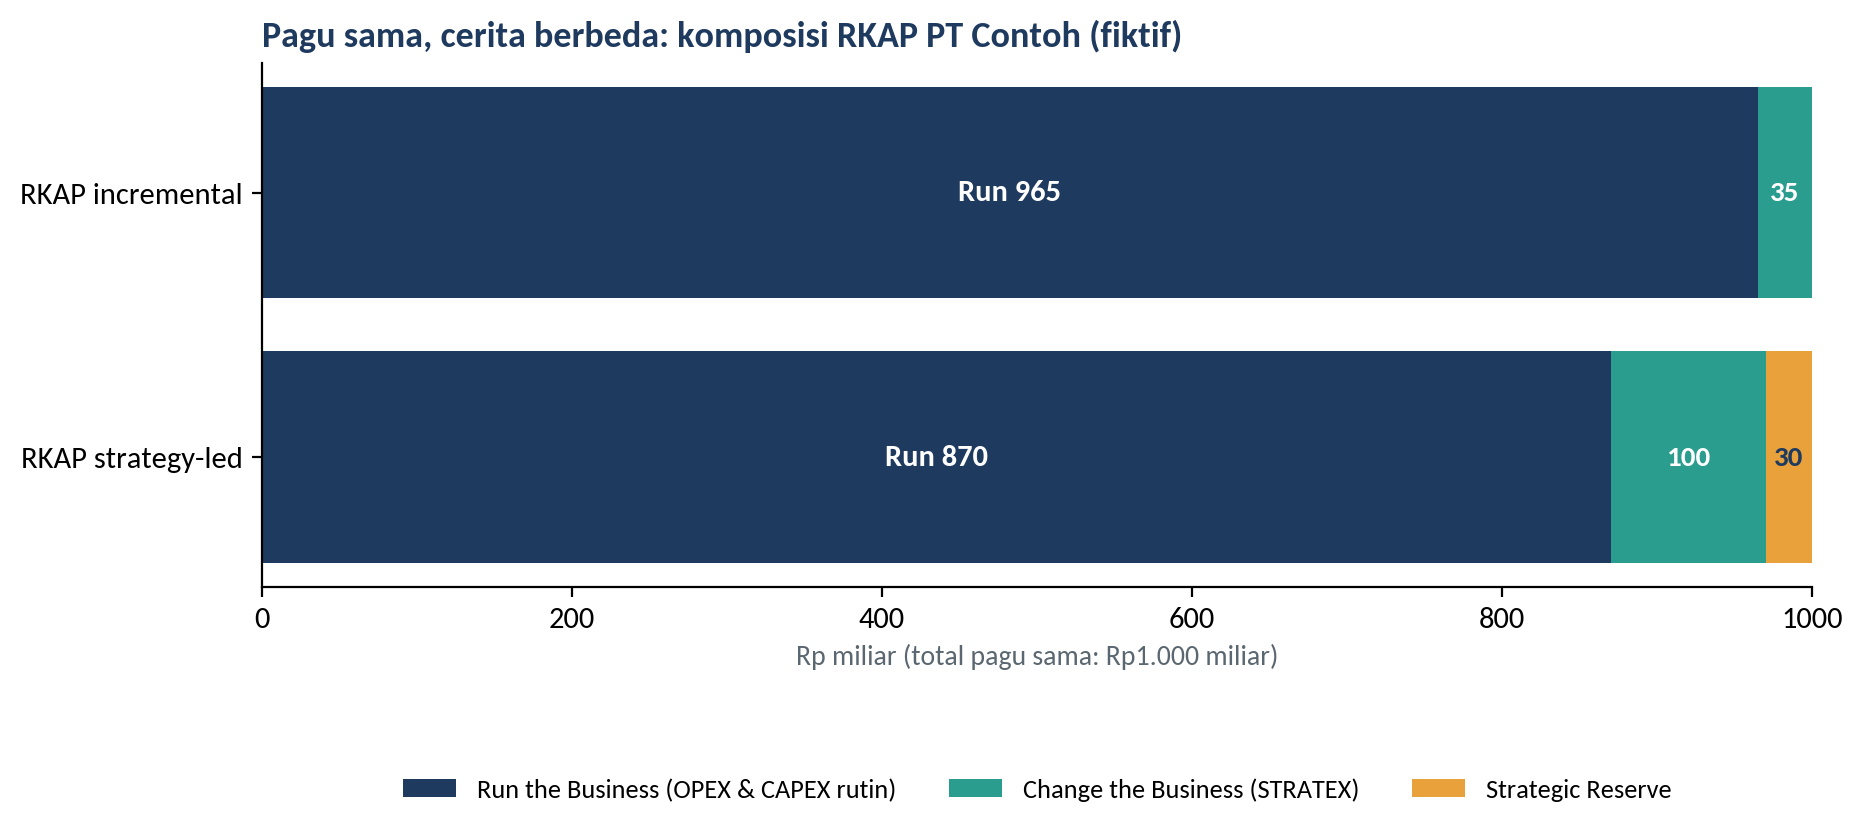
Gambar 2. Pagu sama, tetapi dana yang mendorong strategi naik hampir tiga kali lipat, dari Rp35 miliar menjadi Rp100 miliar. Sumber: ilustrasi penulis.
Dana STRATEX Rp100 miliar itu tidak dibagi berdasarkan siapa yang paling keras bersuara di rapat. Lima usulan inisiatif dinilai dengan skala 1–5 menggunakan bobot yang disepakati Direksi sejak awal, praktik yang menurut survei McKinsey baru rutin dilakukan 28% perusahaan [11]. Tabel berikut menunjukkan hasil penilaiannya. Untuk kolom risiko, skor 5 berarti risiko paling rendah, dan ambang pendanaan ditetapkan pada skor 3,0.
Tabel 5. Scoring Portofolio STRATEX PT Contoh
No. | Inisiatif | Potensi nilai (35%) | Fit strategi (25%) | Urgensi (15%) | Risiko (15%) | Kesiapan (10%) | Skor | Keputusan |
|---|---|---|---|---|---|---|---|---|
1 | A. Pemeliharaan prediktif berbasis data | 5 | 5 | 4 | 4 | 3 | 4,50 | Danai Rp40 M |
2 | B. Akademi teknisi & asset manager | 3 | 5 | 4 | 5 | 4 | 4,05 | Danai Rp20 M |
3 | C. Platform data & dashboard terpadu | 3 | 4 | 5 | 4 | 4 | 3,80 | Danai Rp15 M |
4 | D. Jasa O&M untuk pihak ketiga | 4 | 4 | 3 | 3 | 3 | 3,60 | Danai Rp25 M |
5 | E. Aplikasi pelanggan baru | 2 | 2 | 2 | 3 | 4 | 2,35 | Tidak didanai |
Skor dihitung dengan mengalikan nilai setiap kriteria dengan bobotnya, lalu dijumlahkan. Inisiatif A mendapat skor tertinggi karena unggul di dua kriteria berbobot terbesar, yaitu potensi nilai dan kesesuaian strategi. Inisiatif B unggul di risiko yang rendah dan kesiapan yang tinggi. Dengan cara ini, setiap usulan dinilai dengan “penggaris” yang sama.
Perhatikan inisiatif E. Ia tidak buruk, hanya kalah relevan dibanding yang lain. Dulu, program seperti ini biasanya tetap kebagian “sedikit anggaran” demi menjaga perasaan. Kali ini ia masuk daftar tidak didanai tahun ini, dan keputusan itu dicatat secara terbuka. Justru keberanian berkata “tidak” inilah yang membuat dana untuk inisiatif A sampai D cukup besar untuk benar-benar berdampak.
Bobot di tabel ini hanya contoh. Perusahaan Anda bisa menyesuaikannya, misalnya memberi bobot lebih besar pada risiko jika sedang berada dalam kondisi keuangan yang ketat. Yang penting, bobot disepakati sebelum usulan dinilai, bukan setelahnya. RKAP PT Contoh pun disahkan dengan tiga keranjang, pencairan STRATEX dalam tiga tranche (40%, 35%, dan 25%), serta delegasi realokasi yang tertulis jelas.
Dua lingkaran yang berputar bersamaan
Begitu tahun anggaran dimulai, PT Contoh sebenarnya menjalankan dua siklus PDCA sekaligus. Lingkar dalam adalah eksekusi anggaran tahun berjalan: dana dipakai, hasilnya diperiksa setiap kuartal, lalu alokasinya disesuaikan. Lingkar luar adalah PLAN untuk anggaran tahun depan, yang sudah mulai bergerak sejak Februari.
Keduanya saling memberi makan. Data dari lingkar dalam, misalnya inisiatif mana yang berhasil dan mana yang tersendat, menjadi bahan bakar bagi lingkar luar ketika menyusun anggaran tahun depan. Inilah yang membuat strategi dan anggaran tidak lagi bertemu hanya sekali setahun.
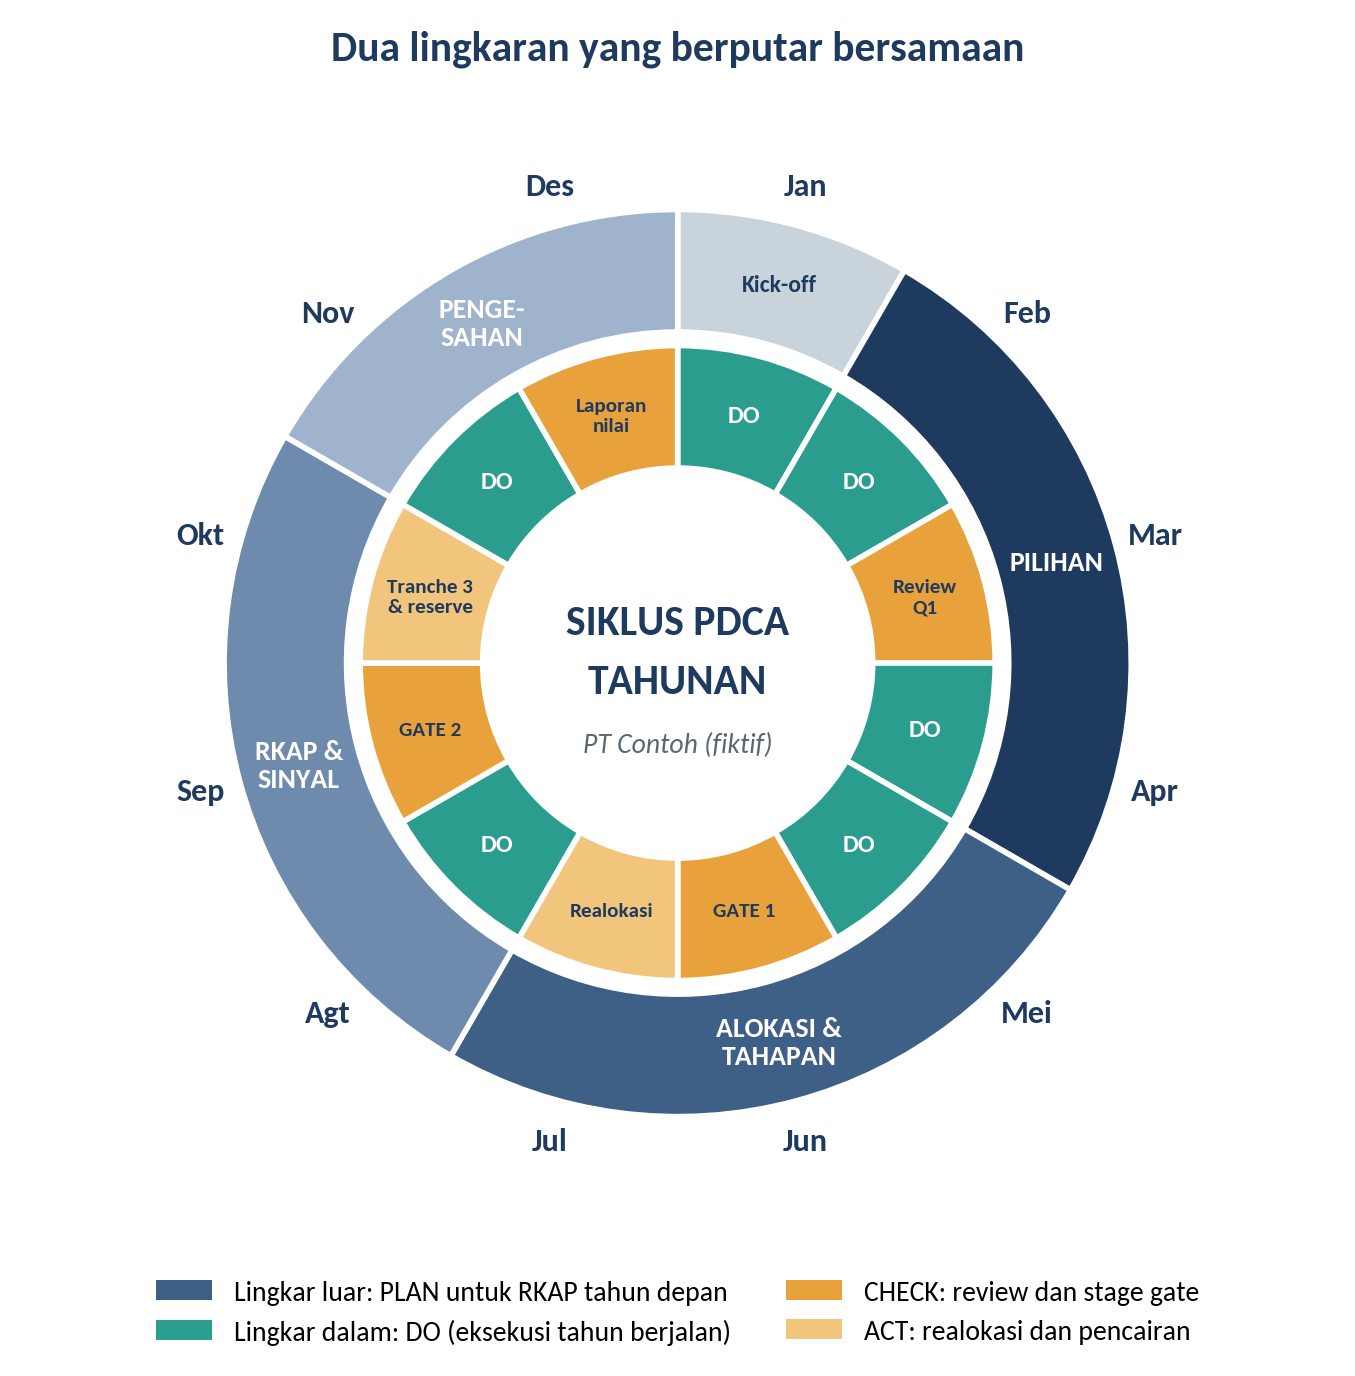
Gambar 3. Siklus PDCA tahunan: eksekusi tahun berjalan dan perencanaan tahun depan berputar bersamaan. Sumber: ilustrasi penulis, diadaptasi dari [1] dan [12].
Gambar roda di atas memberi gambaran besar. Tapi untuk benar-benar dijalankan, setiap bulan perlu punya agenda yang jelas: apa yang dibahas, di forum mana, dan keputusan apa yang diambil. Tabel berikut adalah agenda lengkap PT Contoh dari Januari sampai Desember, yang bisa Anda jadikan acuan saat menyusun kalender manajemen sendiri.
Tabel 6. Agenda PDCA Tahunan PT Contoh
No. | Bulan | Fase | Agenda dan forum | Yang terjadi di PT Contoh |
|---|---|---|---|---|
1 | Januari | DO | Kick-off anggaran; tranche 1 STRATEX cair; setiap owner menandatangani value thesis inisiatifnya | Rp40 M cair untuk inisiatif A–D; inisiatif E tercatat tidak didanai |
2 | Februari | DO + PLAN tahun depan | Eksekusi berjalan; strategic refresh untuk tahun depan dimulai | Direksi menguji ulang asumsi pertumbuhan lalu lintas dan regulasi tarif |
3 | Maret | CHECK & ACT | Review strategis Q1, terpisah dari review operasional; rolling forecast pertama | Adopsi platform data (C) mulai terlihat lambat dan diberi catatan |
4 | April | DO + PLAN | Eksekusi; strategic bets tahun depan difinalkan | Daftar program yang akan dihentikan tahun depan disusun |
5 | Mei | DO + PLAN | Inventaris dan scoring usulan inisiatif tahun depan | Setiap unit menjalankan zero-based review |
6 | Juni | CHECK (Gate 1) | Gate 1: leading indicator dibandingkan dengan target | A 18% vs 10%; B 64 vs 60 orang; C 45% vs 70%; D 1 vs 4 klien |
7 | Juli | ACT | Keputusan Gate 1 dieksekusi; tranche 2 cair untuk yang lolos | A diperbesar Rp10 M; C ditahan; D ditunda; pagu STRATEX tetap |
8 | Agustus | DO + PLAN | Draf anggaran tahun depan disusun berbasis model 8–10 variabel dan beberapa skenario | Tiga keranjang dan delegasi realokasi tertulis di draf |
9 | September | CHECK (Gate 2) | Gate 2; review ulang inisiatif C setelah desain ulang | Adopsi C naik ke 72%, lolos gate |
10 | Oktober | ACT | Tranche 3 cair; peluang baru dibahas di komite investasi | Rp15 M reserve untuk percontohan pemeliharaan jembatan berbasis kondisi |
11 | November | DO + PLAN | Pembahasan anggaran tahun depan bersama Dewan Komisaris; pengesahan sesuai jadwal | Usulan anggaran didukung data gate tahun berjalan |
12 | Desember | CHECK & ACT | Laporan nilai tahunan; pembelajaran masuk siklus berikutnya | Sisa reserve Rp20 M kembali ke laba |
Catatan: jadwal bersifat ilustratif dan perlu disesuaikan dengan siklus serta ketentuan masing-masing perusahaan.
Perhatikan pola di kolom “Fase”. Setiap kuartal selalu diakhiri dengan CHECK di bulan ketiga (Maret, Juni, September, Desember), lalu diikuti ACT. Artinya, PDCA tidak menunggu akhir tahun. Empat kali setahun, manajemen berhenti sejenak, melihat bukti, dan memutuskan arah. Inilah yang membedakan perusahaan yang mengelola nilai dari perusahaan yang hanya mengelola serapan.
Perhatikan juga label “DO + PLAN” yang muncul di banyak bulan. Itu tanda dua lingkaran sedang berputar bersamaan: tim menjalankan anggaran tahun ini sambil menyiapkan anggaran tahun depan. Hasil Gate 1 di bulan Juni, misalnya, langsung menjadi bahan penyusunan draf anggaran tahun depan di bulan Agustus. Tidak ada lagi anggaran yang disusun “dari nol informasi”.
Kolom paling kanan menunjukkan bahwa setiap agenda berujung pada keputusan nyata, bukan sekadar laporan. Dana dicairkan, ditahan, dialihkan, atau dikembalikan ke laba. Untuk perusahaan Anda, kolom ini bisa diganti dengan inisiatif dan angka sendiri, sementara kerangka bulan, fase, dan forumnya bisa dipakai hampir apa adanya.
Juni dan Juli: saat Check dan Act diuji
Momen paling menentukan datang di akhir kuartal II. Di sinilah Kunci Tahapan dan Kunci Sinyal benar-benar bekerja. Setiap owner datang ke forum Gate 1 bukan membawa laporan serapan, melainkan membawa bukti.
Tabel berikut memperlihatkan apa yang terjadi di forum Gate 1. Tabel ini disajikan untuk menunjukkan bagaimana keputusan diambil berdasarkan perbandingan antara target dan hasil aktual, bukan berdasarkan siapa yang paling meyakinkan saat presentasi.
Tabel 7. Keputusan Gate 1 (Juni) dan Eksekusinya (Juli)
No. | Inisiatif | Leading indicator | Target | Aktual | Keputusan |
|---|---|---|---|---|---|
1 | A. Pemeliharaan prediktif | Penurunan biaya perbaikan korektif di ruas percontohan | 10% | 18% | Perbesar: tambah Rp10 M dari dana D |
2 | B. Akademi | Peserta lulus sertifikasi | 60 orang | 64 orang | Lanjut sesuai rencana |
3 | C. Platform data | Tingkat adopsi pengguna | 70% | 45% | Perbaiki: dana ditahan satu kuartal, antarmuka didesain ulang |
4 | D. Jasa O&M pihak ketiga | Calon klien di tahap negosiasi | 4 klien | 1 klien | Tunda: sisa Rp15 M dialihkan (Rp10 M ke A, Rp5 M ke reserve) |
Empat inisiatif, empat keputusan berbeda. Inisiatif A melampaui target hampir dua kali lipat, sehingga layak diperbesar. Inisiatif B sesuai rencana, jadi dilanjutkan. Inisiatif C tertinggal jauh, tapi masalahnya jelas dan bisa diperbaiki, sehingga dananya ditahan sementara. Inisiatif D jauh di bawah target dan belum ada tanda membaik, sehingga ditunda. Inilah empat pilihan Act yang dijelaskan di Chapter 3: perbesar, lanjut, perbaiki, atau tunda.
Keputusan untuk inisiatif D mungkin terasa pahit bagi timnya. Tapi justru di sinilah nilai stage gate terlihat: dana yang belum terbukti tidak dibiarkan terserap habis hanya karena sudah tercantum di anggaran. Dari Rp25 miliar dana D, baru Rp10 miliar yang terpakai di tranche pertama. Sisanya Rp15 miliar dialihkan, Rp10 miliar ke inisiatif A yang terbukti berhasil dan Rp5 miliar ke reserve.
Yang tidak kalah penting, semua pergeseran ini terjadi di dalam pagu STRATEX dan reserve, sesuai delegasi kewenangan yang sudah dirancang sejak awal. Tidak perlu revisi RKAP, tidak perlu menunggu RUPS. Inilah wujud nyata dari “fleksibilitas yang dirancang” di Chapter 9.
Desember: ruang rapat yang tidak lagi hening
Di akhir tahun, laporan Rina ke Dewan Komisaris tidak lagi berbunyi “serapan STRATEX 92%”. Laporannya berbunyi lain: biaya perbaikan korektif per kilometer turun di ruas percontohan, kepatuhan terhadap SPM membaik, satu inisiatif dihentikan sebelum menghabiskan dana, satu peluang baru tertangkap di tengah tahun, dan Rp20 miliar reserve yang tidak terpakai kembali ke laba (Kunci Akuntabilitas).
Lalu Komisaris yang sama mengajukan pertanyaan yang sama: “Berapa yang benar-benar menjalankan RJPP?” Kali ini Rina langsung menjawab, lengkap dengan angka dan buktinya. Ruang rapat tidak hening. Dan data dari tahun ini sudah masuk ke anggaran tahun depan, karena lingkar luar dan lingkar dalam memang berputar bersamaan.
Catatan Penting PDCA tidak berhenti di dokumen. Ia hidup di kalender manajemen sepanjang tahun, dan setiap bulan punya keputusan yang jelas. |
Chapter 11 — Mulai Senin Depan
Agenda tahunan di Chapter 10 adalah kondisi yang dituju. Tapi tidak perlu menunggu siklus anggaran berikutnya untuk memulai. Perubahan besar biasanya dimulai dari langkah kecil yang konsisten.
Chapter ini memberikan tiga alat untuk memulai: roadmap 90 hari, pembagian peran untuk setiap level pimpinan, dan sepuluh pertanyaan uji sebelum anggaran berikutnya disahkan.
Roadmap berikut disajikan untuk menjawab pertanyaan yang paling sering muncul setelah membaca konsep seperti ini: “Oke, lalu mulai dari mana?” Tabel ini membagi 90 hari pertama menjadi tiga fase, masing-masing dengan fokus, aktivitas, dan hasil yang jelas.
Tabel 8. Roadmap Implementasi 90 Hari
No. | Fase | Fokus | Aktivitas kunci | Hasil |
|---|---|---|---|---|
1 | Hari 1–30 | Diagnosis | Tandai setiap pos anggaran berjalan sebagai Run atau Change; hitung porsi yang benar-benar mendanai rencana strategis; inventaris semua inisiatif yang disebut “strategis” | Peta jujur: berapa % anggaran yang benar-benar strategis |
2 | Hari 31–60 | Desain | Sepakati bobot scoring, aturan tiga keranjang, kriteria stage gate, model 8–10 variabel, dan usulan delegasi realokasi | Rulebook strategy-led budgeting yang disetujui Direksi |
3 | Hari 61–90 | Uji coba | Terapkan pada 2–3 inisiatif; jalankan review strategis pertama yang terpisah dari review operasional; selaraskan KPI owner dengan nilai | Bukti awal dan bahan usulan anggaran berikutnya |
Fase pertama sengaja dimulai dengan diagnosis, bukan langsung desain. Alasannya sederhana: banyak perusahaan terkejut ketika pertama kali menghitung berapa besar porsi anggarannya yang benar-benar mendanai strategi, seperti Komisaris PT Contoh di Pendahuluan. Angka jujur inilah yang membangun rasa urgensi.
Fase kedua menghasilkan “buku aturan main”. Tanpa aturan yang disepakati sejak awal, setiap keputusan realokasi akan terasa seperti perebutan wilayah. Fase ketiga sengaja dibatasi pada dua sampai tiga inisiatif saja. Lebih baik berhasil di skala kecil lalu memperluas, daripada mencoba semuanya sekaligus dan kehilangan kepercayaan.
Setelah 90 hari, perusahaan sudah punya tiga modal penting: peta kondisi saat ini, aturan main yang disepakati, dan bukti awal dari uji coba. Ketiganya menjadi bahan yang sangat kuat untuk menyusun anggaran berikutnya dengan cara yang baru.
Strategy-led budgeting bukan pekerjaan Finance saja, dan bukan pula urusan Direksi semata. Setiap level pimpinan punya peran yang berbeda tapi saling melengkapi. Tabel berikut disajikan agar setiap pembaca bisa langsung menemukan perannya sendiri.
Tabel 9. Apa Artinya bagi Anda?
No. | Level | Peran utama | Pertanyaan yang perlu Anda ajukan |
|---|---|---|---|
1 | Pimpinan puncak (Komisaris, Direksi) | Membuat pilihan, termasuk apa yang dihentikan; melindungi STRATEX; memimpin review strategis; menyelaraskan insentif | “Apa yang kita hentikan tahun ini, dan apakah anggaran kita bergeser ke arah rencana strategis?” |
2 | Pimpinan menengah (kepala divisi, unit, proyek) | Menjadi initiative owner; mengusulkan inisiatif dengan value thesis; melakukan zero-based review di unitnya; berani melepas dana yang tidak produktif | “Nilai apa yang dihasilkan dana unit saya, dan bukti apa yang bisa saya tunjukkan di gate berikutnya?” |
3 | Pimpinan lini depan (manajer lapangan, supervisor) | Menjaga keranjang Run tetap efisien; mengumpulkan data leading indicator yang akurat; melaporkan sinyal perubahan lebih awal | “Apa yang saya lihat di lapangan yang belum terlihat di laporan, dan siapa yang perlu tahu sekarang?” |
Pimpinan puncak memegang peran yang paling sulit: membuat pilihan, termasuk memilih apa yang tidak dilakukan. Tanpa keberanian ini, semua mekanisme di bawahnya akan kembali ke pola lama “semua dapat sedikit”.
Pimpinan menengah adalah jantung dari sistem ini, karena merekalah yang menjadi initiative owner dan menerjemahkan strategi menjadi program nyata. Mereka juga yang paling diuji ketika harus melepas dana dari unitnya sendiri untuk peluang yang lebih bernilai di unit lain. Itulah mengapa insentif di Chapter 6 sangat penting.
Pimpinan lini depan sering dianggap tidak terlibat dalam strategi, padahal merekalah yang pertama melihat tanda-tanda perubahan. Data leading indicator yang akurat dan laporan sinyal yang cepat dari lapangan adalah bahan bakar bagi Kunci Sinyal. Tanpa mereka, keputusan di atas akan selalu terlambat.
Terakhir, sebelum anggaran berikutnya disahkan, ada baiknya manajemen melakukan “uji kesehatan” singkat. Sepuluh pertanyaan berikut disajikan sebagai alat uji tersebut, masing-masing dihubungkan dengan kunci yang relevan dalam Five Value Locks.
Tabel 10. Sepuluh Pertanyaan Uji Sebelum Mengesahkan Anggaran
No. | Pertanyaan | Kunci terkait |
|---|---|---|
1 | Berapa % anggaran ini yang secara langsung mendanai prioritas rencana strategis? | Alokasi |
2 | Apa yang secara sadar kita hentikan atau tidak danai tahun ini? | Pilihan |
3 | Apakah alokasi antarunit masih kurang lebih sama dengan tiga tahun lalu? Jika ya, mengapa? | Alokasi |
4 | Apakah semua inisiatif strategis diranking dengan kriteria yang sama? | Alokasi |
5 | Apakah STRATEX terlindungi dari pemotongan merata? | Alokasi |
6 | Bukti apa yang dibutuhkan sebelum tranche berikutnya cair? | Tahapan |
7 | Apakah ada strategic reserve yang tercantum terbuka, lengkap dengan kriteria pencairannya? | Tahapan |
8 | Delapan sampai sepuluh asumsi apa yang paling menentukan hasil tahun depan? | Sinyal |
9 | Apakah setiap inisiatif punya satu owner dan KPI nilai, bukan sekadar KPI serapan? | Akuntabilitas |
10 | Apakah insentif kita menghargai pimpinan yang berani melepas sumber daya? | Akuntabilitas |
Pertanyaan-pertanyaan ini sengaja dibuat sederhana, tapi tidak mudah dijawab. Jika lebih dari tiga pertanyaan dijawab dengan “belum” atau “tidak tahu”, itu tanda bahwa anggaran yang akan disahkan masih lebih banyak dipandu kebiasaan daripada strategi.
Perhatikan juga kolom “Kunci terkait”. Empat dari sepuluh pertanyaan berhubungan dengan Kunci Alokasi, karena di situlah kebocoran nilai paling sering terjadi. Kalau waktu rapat terbatas, mulailah dari empat pertanyaan itu.
Gunakan daftar ini secara rutin, bukan sekali saja. Jawaban yang membaik dari tahun ke tahun adalah salah satu ukuran paling jujur bahwa strategi perusahaan benar-benar mulai mendikte anggarannya.
Catatan Penting Mulailah dari diagnosis yang jujur, aturan main yang disepakati, dan uji coba kecil yang berhasil. Kepercayaan dibangun dari bukti, bukan dari presentasi. |
Penutup — Anggaran Adalah Jejak Finansial dari Strategi
Strategi dan anggaran seharusnya tidak menjadi dua proses terpisah yang baru bertemu di akhir tahun. Strategi menjawab ke mana perusahaan bergerak dan bagaimana ia akan menang. Anggaran menerjemahkan pilihan itu menjadi komitmen. Alurnya satu: Strategi → Prioritas → Inisiatif → Sumber Daya → Anggaran → Eksekusi → Kinerja → Pembelajaran → Realokasi.
Ini juga bukan pekerjaan satu fungsi. Pemegang saham dan Dewan Komisaris memastikan arah dan selera investasi jelas. Direksi berani memilih. Fungsi strategi menjaga konsistensi. Finance menerjemahkannya ke angka yang realistis. Human Capital memastikan ada orang yang mampu menjalankannya. Fungsi teknologi dan data menyediakan visibilitas. Unit bisnis, sampai ke lini depan, membawa realitas lapangan ke meja diskusi.
Pesannya sederhana: jangan mulai dengan mempertahankan angka, mulailah dengan menyepakati pilihan. Jangan melindungi anggaran hanya karena pernah disetujui; lindungi nilai yang ingin diciptakan. Jangan mengukur keberhasilan dari seberapa banyak dana terserap; ukur dari seberapa jauh perusahaan bergerak menuju arah strategisnya.
Kualitas strategi sebuah perusahaan pada akhirnya terlihat dari sesuatu yang sangat konkret: ke mana uang, talenta, teknologi, dan perhatian manajemennya benar-benar bergerak.
Ketika semua level bekerja dengan satu logika, anggaran berhenti menjadi arena tawar-menawar antarfungsi dan berubah menjadi komitmen bersama tentang masa depan perusahaan. Saat itulah strategi benar-benar mulai bekerja.
Lampiran — Dua Template Siap Pakai
Agar artikel ini bisa langsung dipakai sebagai acuan, berikut dua template sederhana. Template pertama dipakai saat mengusulkan inisiatif (Kunci Pilihan dan Alokasi). Template kedua dipakai saat menilai inisiatif di stage gate (Kunci Tahapan dan Sinyal).
Keduanya sengaja dibuat ringkas, cukup satu halaman per inisiatif. Pengalaman menunjukkan bahwa template yang terlalu panjang cenderung diisi asal-asalan, sementara template yang ringkas memaksa pengusul berpikir jernih.
Template A disajikan untuk memastikan setiap usulan inisiatif menjawab pertanyaan yang sama sebelum didanai. Dengan format yang seragam, Direksi bisa membandingkan usulan secara adil, seperti scoring di Tabel 5.
Tabel 11. Template A: Value Thesis Inisiatif
No. | Komponen | Pertanyaan yang harus dijawab | Contoh singkat (Inisiatif A PT Contoh) |
|---|---|---|---|
1 | Kaitan strategi | Strategic bet mana yang didukung, dan value driver apa yang digerakkan? | Keandalan aset; biaya perbaikan per kilometer |
2 | Masalah dan peluang | Apa yang terjadi jika inisiatif ini tidak dijalankan? | Biaya perbaikan korektif terus naik seiring umur aset |
3 | Hipotesis nilai | Nilai apa yang diharapkan, berapa besar, dan kapan? | Biaya korektif turun di ruas percontohan pada tahun pertama |
4 | Kebutuhan dana | Berapa total dana, dan bagaimana pembagian tranche-nya? | Rp40 M; tranche 40%, 35%, 25% |
5 | Indikator | Apa leading dan lagging indicator-nya, berikut target per gate? | Leading: % ruas bersensor; lagging: biaya korektif per km |
6 | Risiko utama | Apa yang bisa membuat inisiatif gagal, dan bagaimana mitigasinya? | Kualitas data sensor; mitigasi dengan uji coba bertahap |
7 | Owner | Siapa satu nama yang bertanggung jawab? | Kepala Divisi Operasi |
Komponen paling penting dalam template ini adalah hipotesis nilai dan indikator. Banyak usulan proyek hanya menjelaskan apa yang akan dikerjakan, tanpa menjelaskan nilai apa yang akan dihasilkan dan bagaimana mengukurnya. Tanpa kedua komponen ini, stage gate tidak punya dasar untuk memutuskan apa pun.
Kolom contoh memperlihatkan bahwa isian tidak perlu panjang. Satu kalimat yang tajam jauh lebih berguna daripada satu halaman yang kabur. Komponen owner juga sengaja diletakkan di akhir sebagai pengingat: setiap usulan harus punya satu nama yang siap mempertanggungjawabkannya.
Template B disajikan untuk memastikan setiap keputusan di stage gate diambil dengan cara yang konsisten. Tanpa kriteria yang disepakati sejak awal, keputusan gate mudah dipengaruhi kedekatan, senioritas, atau kemampuan presentasi.
Tabel 12. Template B: Kriteria Keputusan Stage Gate
No. | Keputusan | Kondisi yang memicu | Tindakan atas dana |
|---|---|---|---|
1 | Perbesar | Leading indicator jauh di atas target dan asumsi nilai terbukti | Tambah dana dari portofolio STRATEX atau reserve |
2 | Lanjut | Indikator sesuai target dan risiko terkendali | Tranche berikutnya cair sesuai rencana |
3 | Perbaiki | Indikator di bawah target, tetapi penyebabnya jelas dan bisa diatasi | Tranche ditahan sementara sampai rencana perbaikan disetujui |
4 | Tunda | Indikator jauh di bawah target tanpa tanda membaik | Sisa dana dialihkan ke inisiatif lain atau ke reserve |
5 | Hentikan | Asumsi nilai terbukti salah atau strategic bet berubah | Sisa dana ditarik; pembelajaran didokumentasikan |
Lima keputusan ini disusun dari yang paling positif sampai yang paling tegas. Kuncinya ada di kolom tengah: setiap keputusan dipicu oleh kondisi yang bisa diukur, bukan oleh opini. Inilah yang membuat keputusan “tunda” atau “hentikan” bisa diterima tim dengan lebih lapang, karena aturannya sudah diketahui sejak awal.
Perhatikan bahwa keputusan “hentikan” diikuti dengan dokumentasi pembelajaran. Inisiatif yang dihentikan bukan kegagalan yang harus disembunyikan, melainkan sumber pengetahuan yang berharga untuk siklus berikutnya. Perusahaan yang berani menghentikan program dengan cepat justru punya lebih banyak dana untuk program yang terbukti berhasil.
Referensi
- Kaplan, R. S., & Norton, D. P. (2008). The Execution Premium: Linking Strategy to Operations for Competitive Advantage. Harvard Business Press.
https://store.hbr.org/product/the-execution-premium-linking-strategy-to-operations-for-competitive-advantage/2116 - Lafley, A. G., & Martin, R. L. (2013). Playing to Win: How Strategy Really Works. Harvard Business Review Press.
https://hbr.org/webinar/2013/04/a-playbook-for-winning - Bradley, C., & Dawson, A. (2013, 1 Oktober). “The art of strategy.” McKinsey Quarterly (wawancara video). McKinsey & Company.
https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/the-art-of-strategy - Reeves, M., Haanaes, K., & Sinha, J. (2015). Your Strategy Needs a Strategy: How to Choose and Execute the Right Approach. Harvard Business Review Press.
https://www.imd.org/research-knowledge/strategy/books/your-strategy-needs-a-strategy - Bogsnes, B. (2016). Implementing Beyond Budgeting: Unlocking the Performance Potential (edisi ke-2). John Wiley & Sons.
https://onlinelibrary.wiley.com/doi/book/10.1002/9781119449577 - McKinsey & Company. (2017, 29 Maret). “The finer points of linking resource allocation to value creation.” McKinsey Global Survey.
https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/the-finer-points-of-linking-resource-allocation-to-value-creation - Bradley, C., Hirt, M., & Smit, S. (2018). Strategy Beyond the Hockey Stick: People, Probabilities, and Big Moves to Beat the Odds. John Wiley & Sons.
https://newsroom.wiley.com/press-releases/press-release-details/2018/Strategy-Beyond-the-Hockey-Stick-People-Probabilities-and-Big-Moves-to-Beat-the-Odds/default.aspx - Iansiti, M., & Lakhani, K. R. (2020). Competing in the Age of AI: Strategy and Leadership When Algorithms and Networks Run the World. Harvard Business Review Press.
https://hbr.org/2020/01/competing-in-the-age-of-ai - Hamel, G., & Zanini, M. (2020). Humanocracy: Creating Organizations as Amazing as the People Inside Them. Harvard Business Review Press.
https://www.humanocracy.com/ - Boston Consulting Group. (2023). “The Art of Capital Allocation.” BCG.
https://www.bcg.com/publications/2023/corporate-development-finance-function-excellence-art-of-capital-allocation - West, A., Koller, T., & Bhargava, R. (2024, 20 Mei). “Tying short-term decisions to long-term strategy.” McKinsey & Company.
https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/tying-short-term-decisions-to-long-term-strategy - Koller, T. dkk. (2024). “Keep calm and allocate capital: Six process improvements.” McKinsey & Company.
https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/keep-calm-and-allocate-capital-six-process-improvements - Boston Consulting Group. (2024). “Zero-Based Organizations Free Up Funds to Make Strategic Bets.” BCG.
https://www.bcg.com/publications/2024/zero-based-organizations-funds-for-strategic-bets - Equinor ASA. (2024). The Equinor Book. Equinor.
https://www.equinor.com/ - Equinor ASA. (2026, Februari). “Fourth quarter and full year 2025 results.” Equinor.
https://www.equinor.com/news/equinor-fourth-quarter-and-full-year-2025-results - Maloney, M., Harrison, D., & Tam, M. (2026, 29 Mei). “Your budget is killing your strategy—here are four ways to fix it.” McKinsey & Company.
https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/your-budget-is-killing-your-strategy-here-are-four-ways-to-fix-it - Equinor ASA. (2026). Materi Capital Markets Day 2026. Equinor.
https://www.equinor.com/
Daftar Singkatan
Dunia strategi dan anggaran penuh dengan singkatan, dan satu singkatan bisa dipahami berbeda oleh orang yang berbeda. Daftar berikut disajikan agar setiap pembaca, dari Direksi sampai supervisor lapangan, membaca artikel ini dengan pemahaman yang sama.
Tabel 13. Daftar Singkatan
No. | Singkatan | Kepanjangan | Keterangan singkat |
|---|---|---|---|
1 | BUMN | Badan Usaha Milik Negara | Perusahaan yang sebagian besar atau seluruh modalnya dimiliki negara |
2 | CAPEX | Capital Expenditure | Belanja modal untuk aset jangka panjang |
3 | IRR | Internal Rate of Return | Tingkat imbal hasil yang membuat nilai investasi impas |
4 | KPI | Key Performance Indicator | Indikator utama untuk mengukur pencapaian sasaran |
5 | NPV | Net Present Value | Nilai sekarang dari seluruh arus kas investasi |
6 | O&M | Operation and Maintenance | Pengoperasian dan pemeliharaan aset |
7 | OPEX | Operational Expenditure | Biaya untuk menjalankan operasi sehari-hari |
8 | PDCA | Plan–Do–Check–Act | Siklus perbaikan berkelanjutan: rencanakan, jalankan, periksa, tindaklanjuti |
9 | RJPP | Rencana Jangka Panjang Perusahaan | Rencana strategis lima tahunan; di swasta setara strategic plan |
10 | RKAP | Rencana Kerja dan Anggaran Perusahaan | Rencana kerja dan anggaran satu tahun; di swasta setara annual budget |
11 | ROIC | Return on Invested Capital | Imbal hasil atas modal yang diinvestasikan |
12 | RUPS | Rapat Umum Pemegang Saham | Forum tertinggi pemegang saham, termasuk untuk mengesahkan RKAP |
13 | SPM | Standar Pelayanan Minimal | Standar layanan minimum yang wajib dipenuhi operator |
14 | STRATEX | Strategic Expenditure | Label manajerial untuk dana inisiatif strategis; bukan kategori akuntansi |
Sebagian besar singkatan di atas sudah akrab di dunia keuangan dan BUMN. Satu yang perlu diperhatikan adalah STRATEX. Istilah ini dipakai dalam artikel sebagai label manajerial, bukan pos akuntansi resmi. Di laporan keuangan, dana STRATEX tetap tercatat sebagai OPEX atau CAPEX sesuai sifatnya; label ini hanya membantu manajemen melihat dana mana yang sedang membangun masa depan.
Bagi perusahaan swasta, cukup baca RJPP sebagai rencana strategis dan RKAP sebagai anggaran tahunan. Seluruh prinsip dalam artikel ini tetap berlaku sama.
Daftar Istilah
Selain singkatan, artikel ini memakai sejumlah istilah manajemen yang sering dipahami berbeda-beda. Daftar berikut menjelaskan artinya dalam bahasa sederhana, sehingga bisa dipakai sebagai kamus kecil ketika artikel ini dijadikan bahan diskusi di perusahaan.
Tabel 14. Daftar Istilah
No. | Istilah | Arti sederhana | Dibahas di |
|---|---|---|---|
1 | Incremental budgeting | Menyusun anggaran dengan mengambil angka tahun lalu, lalu menambah atau mengurangi sedikit | Chapter 1 |
2 | Peanut-butter budgeting | Membagi kenaikan atau pemotongan anggaran secara merata ke semua unit, seperti mengoles selai tipis-tipis | Chapter 1 |
3 | Value driver | Faktor yang paling menentukan nilai, misalnya volume, harga, biaya per unit, atau keandalan aset | Chapter 2 |
4 | Strategic bet | Pilihan strategis utama yang menjadi fokus pendanaan, biasanya tiga sampai lima | Chapter 2, 8 |
5 | Run the Business | Keranjang dana untuk menjalankan operasi sehari-hari | Chapter 3 |
6 | Change the Business | Keranjang dana untuk membangun masa depan, dikelola sebagai STRATEX | Chapter 3 |
7 | Strategic Reserve | Cadangan kecil yang sengaja tidak dibagi di awal tahun, untuk peluang atau risiko yang muncul belakangan | Chapter 3, 9 |
8 | Zero-based review | Mempertanyakan ulang setiap biaya dari nol, bukan dari angka tahun lalu | Chapter 3, 10 |
9 | Stage gate | Titik pemeriksaan untuk memutuskan program diperbesar, dilanjutkan, diperbaiki, ditunda, atau dihentikan | Chapter 3, 10 |
10 | Tranche | Bagian dana yang dicairkan bertahap sesuai hasil stage gate | Chapter 4, 10 |
11 | Rolling forecast | Perkiraan yang diperbarui berkala; anggaran tetap satu tahun, yang bergulir adalah perkiraannya | Chapter 4 |
12 | Leading indicator | Sinyal awal bahwa perubahan sedang terjadi | Chapter 5 |
13 | Lagging indicator | Bukti hasil akhir dari sebuah program | Chapter 5 |
14 | Initiative owner | Satu pimpinan yang bertanggung jawab penuh atas sebuah inisiatif, dari dana sampai nilai | Chapter 5, 11 |
15 | Value thesis | Penjelasan tertulis tentang nilai yang diharapkan dari sebuah inisiatif dan cara mengukurnya | Lampiran |
16 | Closed-loop management | Sistem yang terus menghubungkan strategi, eksekusi, evaluasi, dan tindakan korektif | Chapter 6 |
17 | Beyond Budgeting | Pendekatan manajemen yang meninggalkan anggaran tahunan tradisional, dipelopori Statoil/Equinor | Chapter 7 |
18 | Micro-enterprise | Unit wirausaha kecil di Haier yang berhubungan langsung dengan pelanggan | Chapter 7 |
19 | The Five Value Locks | Framework lima kunci untuk menjaga nilai dari rencana strategis sampai anggaran tahunan | Chapter 8 |
Istilah-istilah ini sebenarnya membentuk satu cerita. Rencana strategis adalah tujuan, anggaran tahunan adalah kendaraannya. Di dalam kendaraan itu ada tiga keranjang dana: Run untuk menjaga mesin tetap hidup, Change untuk menuju tempat baru, dan Reserve untuk keadaan tak terduga. Stage gate, rolling forecast, dan indikator adalah dasbor yang memberi tahu apakah perjalanan masih di jalur yang benar.
Kolom “Dibahas di” disediakan agar pembaca bisa langsung kembali ke bagian yang relevan. Jika artikel ini dipakai sebagai bahan pelatihan atau diskusi internal, daftar ini juga bisa menjadi titik awal untuk menyepakati bahasa bersama sebelum menyusun rencana strategi dan anggaran.
Baca juga: THE COGNITIVE CLIFF: Ketika AI Makin Pintar, Apakah Kita Berhenti Berpikir?