Martin Nababan
Ketika Indonesia mulai menua, siapa yang akan memenangkan bisnis kepercayaan?
Executive Summary
Martin Nababan – Indonesia sedang menua lebih cepat daripada yang banyak orang sadari. Saat ini sekitar satu dari delapan orang Indonesia sudah berusia 60 tahun ke atas, dan dari sisi jumlah, kita memiliki lansia terbanyak di Asia Tenggara, sekitar 20 juta orang berusia 65 tahun ke atas. Kebutuhan akan caregiver (pendamping nonmedis yang membantu kegiatan sehari-hari lansia), perawat, dan layanan perawatan bukan lagi cerita masa depan. Ia sudah hadir di banyak rumah hari ini.
Masalahnya, hampir semua biaya perawatan masih ditanggung keluarga. Hampir separuh lansia hidup dari bantuan anak-anaknya, dan belum ada asuransi yang menanggung biaya pendampingan harian. Akibatnya, bisnis perawatan berjalan di atas fondasi yang rapuh. Potensi pasarnya bernilai belasan triliun rupiah per tahun, tetapi baru sebagian kecil yang benar-benar menjadi transaksi. Simulasi dalam artikel ini juga menunjukkan bahwa sebuah perusahaan layanan perawatan di rumah (home care) bisa kehilangan seluruh labanya hanya karena 15% jam kerja caregiver-nya tidak dibayar pelanggan.
Karena itu, pemenang industri ini bukan yang paling cepat membangun gedung atau merekrut tenaga, melainkan yang paling dipercaya keluarga. Kepercayaan itu diuji bukan pada hari pertama caregiver datang, tetapi pada hari ketika caregiver berhalangan dan pengganti harus segera tiba. Urutan membangunnya pun jelas: pastikan dulu ada yang membayar, rapikan cara kerja sehari-hari, baru perbesar skala.
Tiga studi kasus dari Jepang, Belanda, dan Indonesia menguatkan kesimpulan itu. Sompo Care tumbuh besar karena pembayarnya pasti, Buurtzorg unggul karena organisasinya ramping, dan Kanopi bertahan karena menemani keluarga sejak awal. Bahkan operator terbesar di Jepang hanya mencetak laba bersih sekitar 4% dari pendapatannya, bukti bahwa ini bisnis volume dan kepercayaan, bukan bisnis dengan margin (porsi pendapatan yang menjadi laba) tinggi. Artikel ini ditutup dengan agenda bagi setiap pemangku kepentingan agar Indonesia siap menghadapi 2030 dan 2045.
Pendahuluan: Cerita yang Mungkin Kamu Kenal
Rina, 43 tahun, manajer keuangan di Jakarta. Suatu Senin, ibunya yang berusia 78 tahun pulang dari rumah sakit setelah stroke ringan. Lewat sebuah yayasan penyalur, Rina mendapat pendamping dengan tarif yang terasa wajar.
Tiga minggu kemudian, pendamping itu pamit pulang kampung. Penggantinya tidak pernah datang. Rina mengambil cuti, menitipkan anaknya ke saudara, lalu untuk pertama kalinya berpikir untuk berhenti bekerja. (Rina adalah tokoh ilustratif, tetapi ceritanya dialami banyak keluarga.)
Rina adalah wajah generasi sandwich: orang dewasa yang menanggung anak dan orang tua sekaligus. Mungkin kamu, kakakmu, atau rekan kerjamu sedang mengalaminya. Ketika orang seperti Rina mundur dari pekerjaan, yang rugi bukan hanya keluarganya, tetapi juga perusahaan dan ekonomi.
Merawat ternyata pekerjaan raksasa. Organisasi Perburuhan Internasional (International Labour Organization, ILO) menghitung, setiap hari dunia menghabiskan sekitar 16,4 miliar jam untuk merawat tanpa dibayar. Kalau dihargai dengan upah minimum, nilainya sekitar 11 triliun dolar Amerika Serikat per tahun (US$11 triliun, ≈Rp158.000 triliun dengan kurs Bank Indonesia saat laporan itu terbit pada Juni 2018, US$1 = Rp14.404), atau 9% dari ekonomi dunia. Seluruh kegiatan merawat ini, dibayar maupun tidak, disebut care economy atau ekonomi perawatan. Angkanya bukan ukuran pasar, karena sebagian besar perawatan akan tetap dilakukan keluarga, dan memang sebaiknya begitu. Artikel ini membahas bagian yang sudah atau mulai menjadi layanan profesional berbayar, yang disebut care industry atau industri perawatan.
Pertanyaannya sederhana: siapa yang akan memenangkan bisnis ini di Indonesia? Untuk menjawabnya, kita pakai satu kerangka yang akan muncul di setiap bagian.
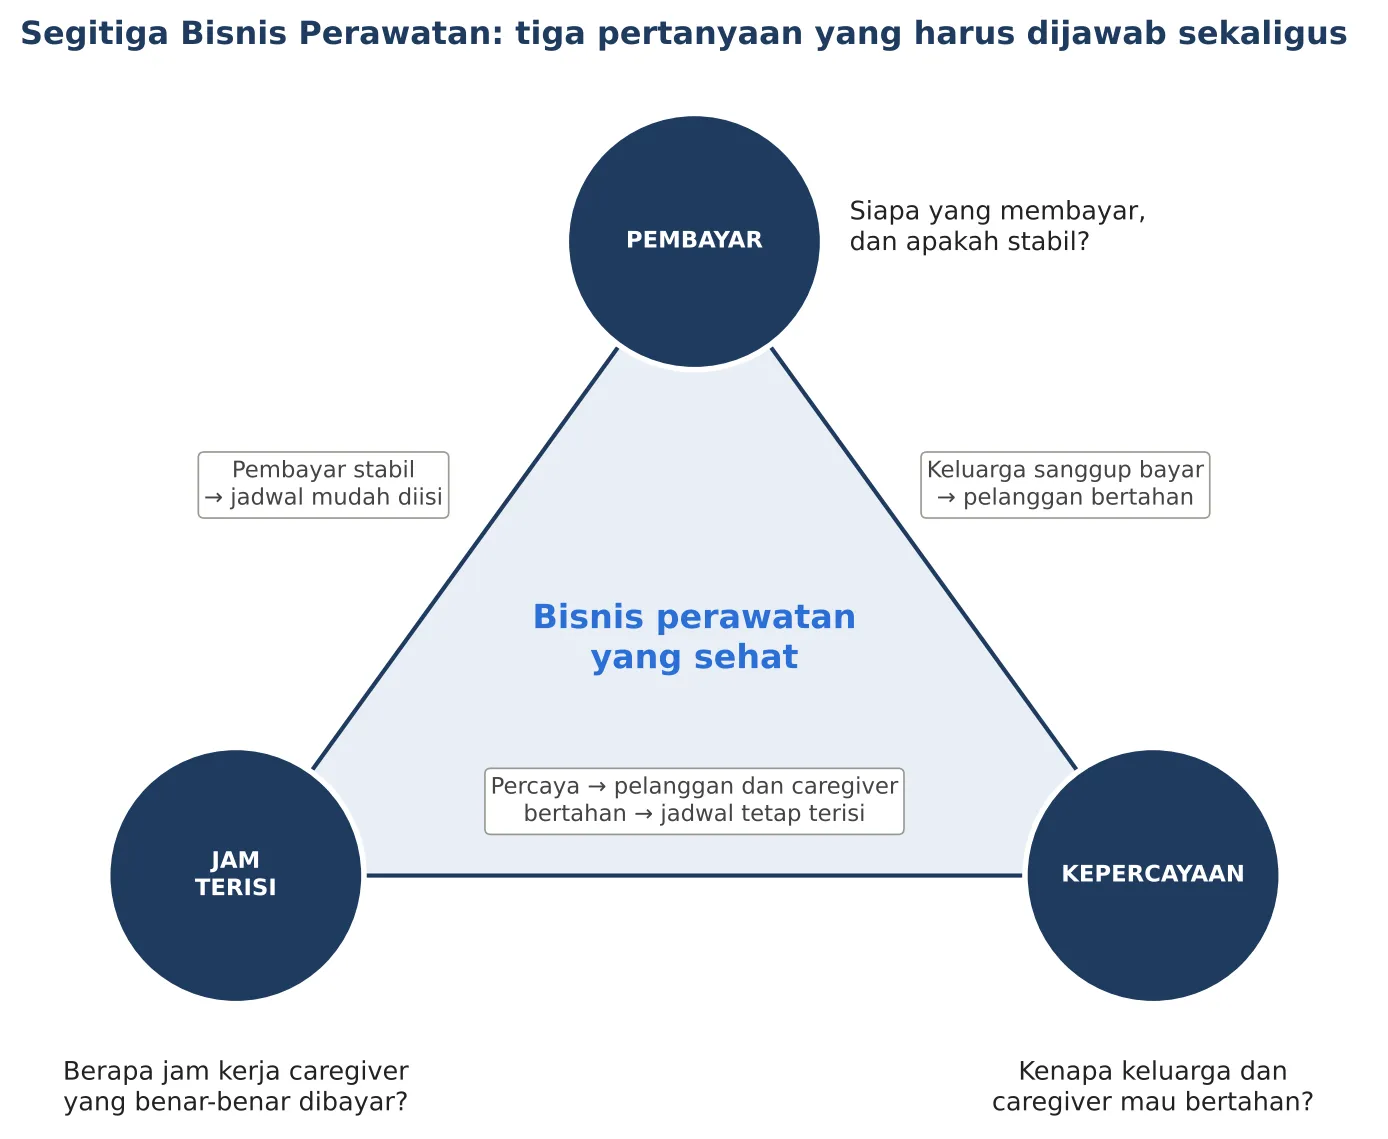
Gambar 1. Segitiga Bisnis Perawatan. Sumber: kerangka penulis (2026).
Bisnis perawatan hanya sehat bila tiga pertanyaan ini terjawab bersamaan. Siapa yang membayar (payer), dan apakah pembayarannya stabil? Berapa jam kerja yang benar-benar dibayar (utilization)? Kenapa keluarga dan caregiver mau bertahan (trust)?
Ketiganya saling terkait. Kalau pembayarnya tidak stabil, jadwal caregiver kosong. Kalau kepercayaan rapuh, pelanggan dan caregiver pergi, dan jadwal kembali kosong. Satu sudut lemah, dua sudut lainnya ikut goyah.
Artikel ini mengikuti alur yang sama. Chapter 1 sampai 3 memotret kebutuhan, ekosistem, dan peta bisnisnya. Chapter 4 sampai 6 membedah ketiga sudut Segitiga satu per satu: jam terisi, kepercayaan, dan pembayar. Setelah itu, tiga studi kasus dari Jepang, Belanda, dan Indonesia diuji dengan kerangka yang sama, dibandingkan dalam Kesimpulan, lalu diterjemahkan menjadi agenda menuju 2030 dan 2045 di Penutup.
Chapter 1 — The Demographic Imperative: Seberapa Cepat Indonesia Menua?
Intinya: Indonesia menua dengan cepat, tidak merata, dan yang menanggung biayanya adalah generasi anak.
Coba perhatikan kompleks perumahan di Jakarta atau Yogyakarta pada pagi hari. Semakin sering terlihat orang tua yang berjalan pelan ditemani pendamping, sementara anak-anaknya sudah berangkat kerja.
Pemandangan itu didukung data. Menurut Badan Pusat Statistik (BPS), sekitar satu dari delapan penduduk Indonesia kini berusia 60 tahun ke atas, atau sekitar 34 juta orang. Lima belas tahun lalu, angkanya baru satu dari tiga belas. Pada 2045, diperkirakan satu dari lima.
Penuaannya juga tidak merata. Di Yogyakarta, Jawa Timur, dan Bali, proporsi lansia sudah jauh di atas rata-rata nasional. Artinya, pasar perawatan bukan satu pasar nasional, melainkan kantong-kantong permintaan. Pemain yang cerdas tidak mencoba melayani semua kota, tetapi fokus di wilayah yang paling padat lansianya.
Siapa yang Sebenarnya Membayar?
Hampir separuh lansia Indonesia hidup terutama dari bantuan keluarga. Jadi, pembeli layanan perawatan hampir selalu anak dewasa seperti Rina, bukan lansia itu sendiri.
Ini mengubah cara kita melihat bisnisnya. Biaya merawat orang tua bersaing langsung dengan biaya sekolah anak, cicilan rumah, dan tabungan. Layanan yang terlalu mahal akan ditunda, dan layanan yang dibeli saat krisis sering dihentikan begitu keadaan membaik.
Berapa Biayanya bagi Keluarga?
Coba hitung dari sisi Rina. Pendamping yang tinggal di rumah (live-in) dari penyedia layanan profesional di Jakarta dipasarkan mulai sekitar Rp5,5 juta per bulan, hampir setara upah minimum Jakarta 2026 yang sekitar Rp5,7 juta. Kunjungan caregiver terlatih beberapa jam sehari bisa lebih mahal: dengan tarif Rp75.000 per jam yang dipakai dalam simulasi artikel ini, empat jam sehari berarti sekitar Rp9 juta sebulan.
Sementara itu, tarif panti di Jabodetabek (Jakarta, Bogor, Depok, Tangerang, dan Bekasi) berkisar dari sekitar Rp1,5 juta di panti yayasan hingga Rp20 juta per bulan untuk kelas premium.
Artinya, keluarga seperti Rina perlu menyiapkan sekitar Rp65 juta hingga lebih dari Rp100 juta per tahun dari kantong sendiri, tanpa tahu berapa lama perawatan akan dibutuhkan. Tidak heran banyak keluarga memilih penyalur informal yang lebih murah, meskipun risikonya lebih besar.
Chapter 2 — The Care Ecosystem: Kenapa Negara Lain Lebih Siap?
Intinya: Di negara lain, industri perawatan tumbuh setelah ada pihak yang membayar. Di Indonesia, pihak itu masih keluarga.
Di Tokyo, lansia yang mulai sulit berjalan cukup mendaftar ke pemerintah kota. Setelah dinilai, asuransi publik menanggung sebagian besar biaya perawatannya. Di Jakarta, keluarga dengan kebutuhan yang sama biasanya mulai dengan bertanya ke kerabat atau mencari yayasan penyalur.
Perbedaan itu adalah perbedaan ekosistem perawatan (care ecosystem), yaitu jaringan pihak yang membuat perawatan bisa terjadi: pembayar, penyedia layanan, pemasok tenaga, dan regulator. Kuncinya ada di satu hal: siapa yang menanggung biaya. Jepang, misalnya, membiayai perawatan lansia melalui asuransi perawatan jangka panjang (long-term care insurance) sejak 2000, dan negara seperti Jerman, Korea Selatan, serta Singapura memiliki skema serupa. Begitu ada pembayar yang pasti, operator profesional tumbuh, tenaga terlatih diserap, dan mutu bisa diawasi.
Indonesia belum sampai di sana. Studi Asian Development Bank (ADB) mencatat bahwa Badan Penyelenggara Jaminan Sosial (BPJS) Kesehatan tidak menanggung pendampingan jangka panjang, kapasitas panti sangat kecil, dan tenaga spesialis lansia masih langka. Layanan yang ada berjalan sendiri-sendiri.
Ada fakta menarik lain: Indonesia justru sudah lama menjadi pemasok tenaga perawatan bagi negara yang lebih dulu menua. Sejak 2008, perawat dan caregiver Indonesia bekerja di panti-panti Jepang melalui kerja sama ekonomi kedua negara. Artinya, kemampuan melatih caregiver berstandar internasional sebenarnya sudah kita miliki. Tantangannya, caregiver terbaik sering lebih tertarik bekerja di luar negeri.
Bagi pelaku usaha, kekosongan ini justru peluang. Indonesia butuh pihak yang bisa menyambungkan rumah sakit, keluarga, caregiver terlatih, dan pembayar dalam satu layanan yang bisa dipercaya. Dalam istilah bisnis, perannya disebut integrator (care orchestrator).
Chapter 3 — The Care Business Map: Di Mana Sebaiknya Memulai?
Intinya: Mulailah dari layanan yang ringan modal, seperti pendampingan di rumah. Fasilitas besar seperti panti menyimpan risiko terbesar selama keluarga masih menjadi satu-satunya pembayar.
“Jasa perawat lansia” bisa berarti banyak hal: yayasan penyalur, home care, panti werdha, sampai hunian lansia premium. Semuanya menjual perawatan, tetapi risikonya sangat berbeda.
Layanan di rumah termasuk bisnis ringan aset (asset-light), yaitu bisnis yang bertumpu pada orang dan sistem, bukan gedung. Modalnya kecil, dan yang dibutuhkan adalah caregiver terlatih serta sistem jadwal yang rapi. Sebaliknya, panti dan hunian lansia termasuk bisnis berat aset (asset-heavy). Keduanya butuh gedung dan biaya tetap besar, sementara pendapatannya bisa berhenti begitu tabungan keluarga habis.
Sebagai gambaran, simulasi di Chapter 4 menunjukkan perusahaan home care dengan 50 caregiver bisa dimulai dengan modal sekitar Rp1,6 miliar, sedangkan panti dan hunian lansia harus membangun atau menyewa gedung sehingga modalnya berlipat-lipat lebih besar. Karena itu, pintu masuk paling masuk akal adalah layanan di rumah, dengan caregiver yang dipekerjakan langsung oleh operator dan klien yang dikumpulkan dalam satu wilayah.
Cara sederhana membedakan model bisnisnya adalah bertanya: siapa yang menanggung risiko kalau ada masalah? Pada penyalur, risiko mutu ditanggung keluarga, karena perusahaan hanya mempertemukan. Pada operator yang menggaji caregiver sendiri, risiko jadwal kosong ditanggung perusahaan. Pada panti, risiko kamar kosong ditanggung pemilik gedung. Keluarga biasanya lebih percaya pada model kedua, karena jelas siapa yang bertanggung jawab.
Pesaing terbesarnya bukan perusahaan home care lain, melainkan penyalur informal seperti yang dipakai Rina. Murah dan cepat, tetapi tanpa standar, tanpa jaminan pengganti, dan tanpa pihak yang bertanggung jawab saat terjadi masalah.
Peta ini mulai berubah. Sejak April 2026, Undang-Undang (UU) Nomor 2 Tahun 2026 tentang Pelindungan Pekerja Rumah Tangga (PRT) mewajibkan perusahaan penempatan berizin dan mengatur upah serta jaminan sosial pekerja. Biaya model informal akan naik, dan operator profesional kini bisa bersaing dengan kepastian, bukan hanya harga.
Chapter 4 — The Utilization Trap: Kenapa Bisnis yang Kelihatannya Untung Bisa Tiba-tiba Rugi?
Intinya: Laba bisnis perawatan tidak ditentukan oleh tarif, tetapi oleh berapa banyak jam kerja caregiver yang benar-benar dibayar pelanggan.
Bayangkan sebuah perusahaan home care di Jakarta dengan 50 caregiver. Tarifnya Rp75.000 per jam, dan setiap caregiver digaji tetap Rp7,2 juta sebulan, sedikit di atas upah minimum Jakarta. Kalau semua jam kerja caregiver terjual, perusahaan untung Rp90 juta sebulan.
Masalahnya, jam kerja tidak pernah terjual semuanya. Caregiver menganggur saat menunggu klien baru, saat klien dirawat di rumah sakit, atau saat jadwal dua klien bentrok. Grafik berikut menunjukkan apa yang terjadi pada laba ketika jam yang dibayar pelanggan berkurang.
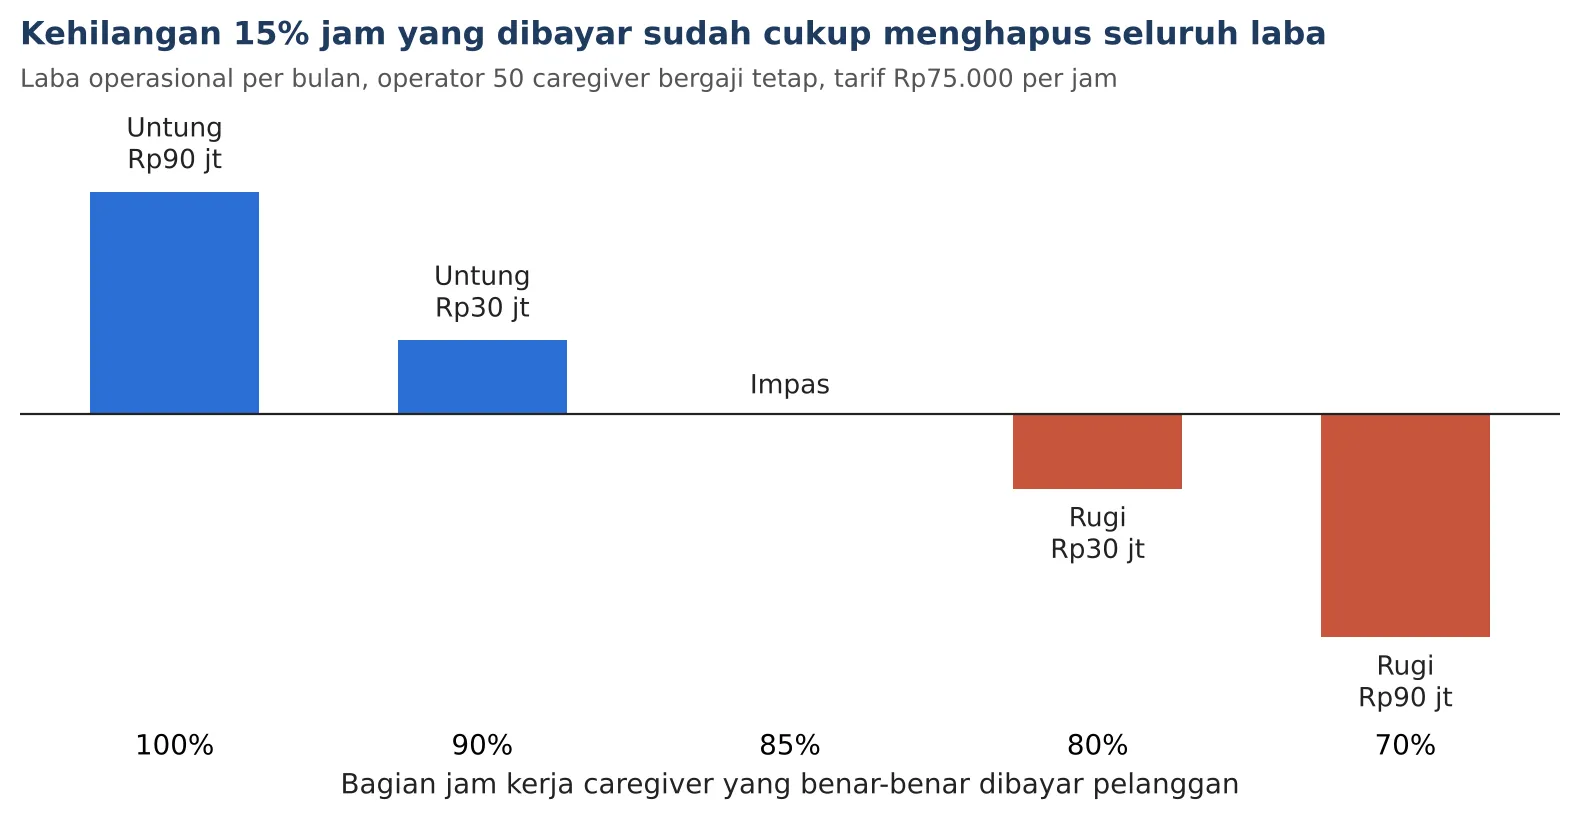
Gambar 2. Laba operasional bulanan pada berbagai tingkat jam kerja yang dibayar pelanggan. Sumber: simulasi penulis (2026).
Lihat betapa cepatnya laba hilang. Cukup 15% jam kerja tidak terjual, perusahaan sudah impas (break-even), yaitu kondisi ketika pendapatan hanya cukup menutup biaya dan laba menjadi nol. Turun sedikit lagi, perusahaan mulai rugi. Penyebabnya sederhana: pendapatan mengikuti jam yang dibayar, tetapi gaji dan biaya kantor tetap harus dibayar penuh.
Jalan pintas yang sering dipilih adalah menggaji caregiver per jam. Laba perusahaan aman, tetapi penghasilan caregiver bisa jatuh di bawah upah minimum. Mereka akan pergi, dan keluarga seperti Rina kembali kehilangan pendamping yang sudah dikenal ibunya.
Jalan keluar yang lebih sehat ada empat. Kumpulkan klien dalam satu wilayah agar waktu perjalanan tidak terbuang. Tawarkan paket langganan jam bulanan. Pakai upah campuran, yaitu gaji pokok ditambah insentif. Siapkan caregiver cadangan untuk menggantikan yang berhalangan.
Berapa Modalnya, dan Kapan Balik Modal?
Dalam simulasi yang sama, modal awal untuk memulai sekitar Rp1,6 miliar. Kira-kira Rp250 juta untuk merekrut dan melatih 50 caregiver, Rp350 juta untuk kantor, sistem jadwal, perizinan, dan pemasaran awal, serta sekitar Rp1 miliar sebagai modal kerja, yaitu dana cadangan untuk membayar gaji dan biaya rutin selama pelanggan belum penuh. Angka ini asumsi penulis, bukan patokan pasar.
Di sinilah jam terisi kembali menentukan segalanya. Kalau semua jam terjual, laba Rp90 juta sebulan membuat modal kembali dalam sekitar 18 bulan. Kalau hanya 90% yang terjual, laba turun menjadi Rp30 juta dan balik modal molor menjadi sekitar empat setengah tahun. Pada 85%, modal tidak pernah kembali. Bagi investor, imbal hasil (return) bisnis perawatan pada dasarnya adalah taruhan pada kemampuan operator mengisi jadwal.
Chapter 5 — The Trust Engine: Apa yang Sebenarnya Dibeli Keluarga?
Intinya: Keluarga tidak membeli jam kerja caregiver. Mereka membeli rasa aman.
Menyerahkan ibu kepada orang asing bukan keputusan yang diambil karena harga semata. Yang membayar adalah anak, sementara yang dilayani adalah orang tua, dan keduanya punya ukuran berbeda. Anak menilai keandalan dan laporan. Orang tua menilai kesabaran dan kecocokan. Gambar berikut memetakan perjalanan keluarga dari krisis pertama sampai perawatan jangka panjang, beserta momen yang paling menentukan kepercayaan.
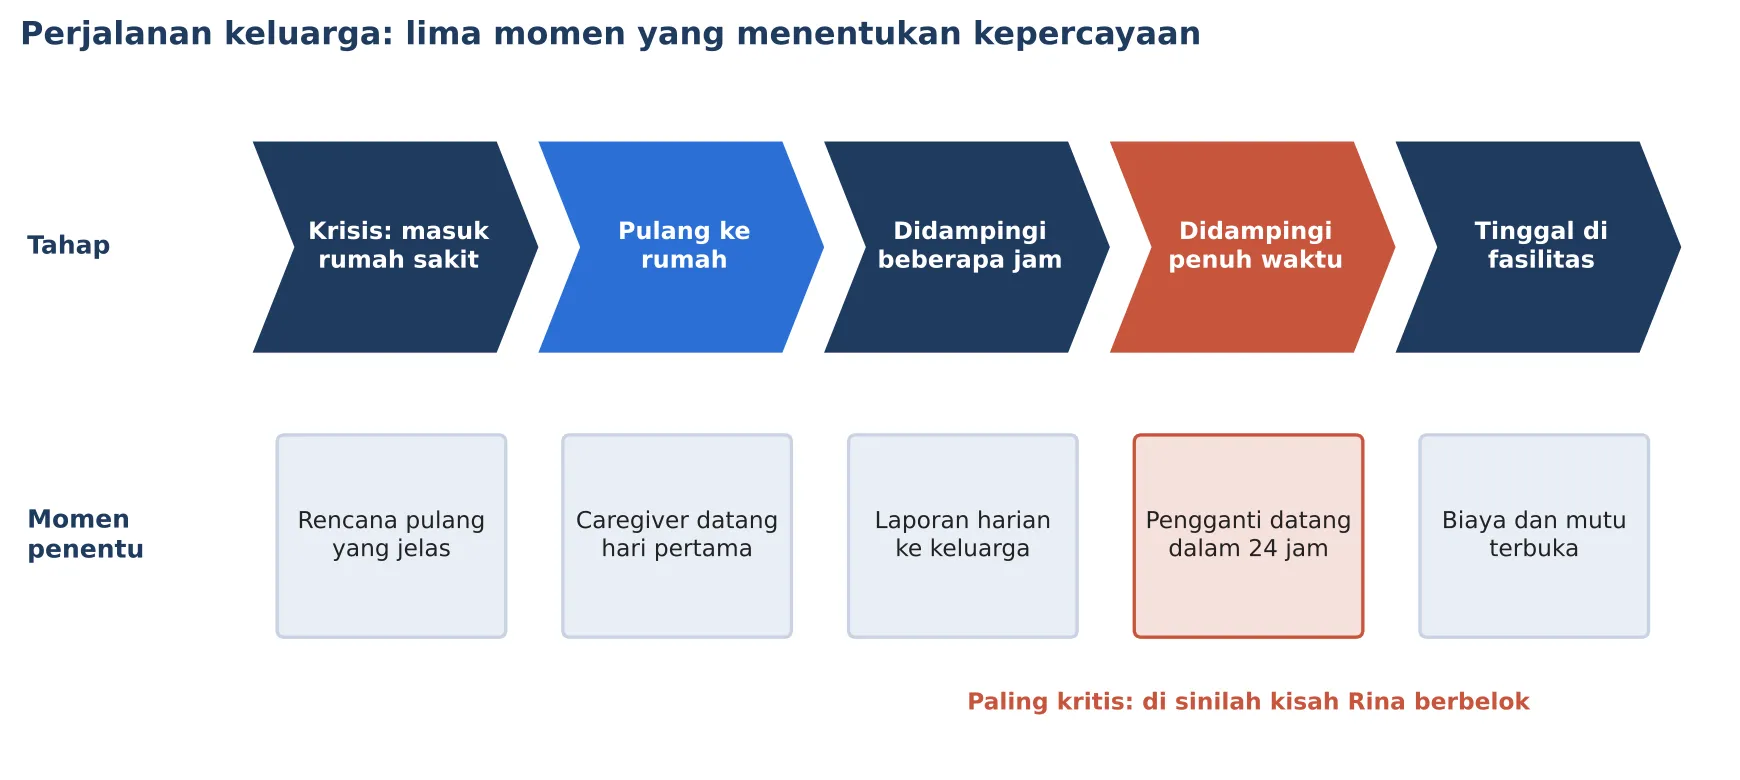
Gambar 3. Perjalanan keluarga dan momen penentu kepercayaan. Sumber: analisis penulis (2026).
Perjalanan ini hampir selalu dimulai dari krisis, biasanya saat orang tua akan pulang dari rumah sakit. Operator yang hadir tepat di momen itu, misalnya lewat kerja sama dengan rumah sakit, punya peluang terbesar dipilih.
Momen paling kritis ditandai merah: mengirim pengganti dalam 24 jam. Di titik inilah cerita Rina berbelok. Kemampuan ini bergantung pada caregiver cadangan, jadi kepercayaan dan laba sebenarnya lahir dari keputusan operasional yang sama.
Kepercayaan juga harus diukur sedisiplin keuangan. Lima angka yang layak dipantau setiap bulan adalah lama caregiver bertahan, jam kerja yang terjual, kecepatan pengganti datang, sertifikasi caregiver yang masih berlaku, dan insiden keselamatan.
Satu hal lagi: kejelasan peran. Caregiver membantu kegiatan sehari-hari, sedangkan tindakan medis seperti merawat luka atau menyuntik harus dilakukan tenaga kesehatan yang memiliki izin praktik. Satu insiden karena peran yang tercampur cukup untuk merusak reputasi yang dibangun bertahun-tahun.
Chapter 6 — The Payer Gap: Siapa yang Bisa Ikut Membayar?
Intinya: Bisnis perawatan baru bisa tumbuh besar kalau pembayarnya tidak hanya keluarga.
Setiap keluarga bertanya, “Berapa biayanya?” Lalu diam-diam bertanya, “Sampai kapan kami sanggup?” Banyak keluarga membeli layanan saat krisis, lalu berhenti ketika tabungan menipis.
Ada tiga pihak yang paling mungkin ikut membayar, dan masing-masing punya alasan bisnisnya sendiri. Perusahaan bisa mempertahankan karyawan berharga seperti Rina. Asuransi swasta bisa menekan biaya pasien yang kembali dirawat inap. Rumah sakit bisa memulangkan pasien lebih cepat dengan aman.
Seberapa Besar Pasarnya?
Jepang memberi gambaran apa yang terjadi ketika ada pembayar. Pada tahun pertama asuransi perawatannya berjalan, yaitu tahun fiskal 2000, total belanja perawatan lansia di sana sekitar ¥3,6 triliun. Enam belas tahun kemudian, pada tahun fiskal 2016, angkanya sudah ¥10,4 triliun (≈Rp1.236 triliun), hampir tiga kali lipat. Kebutuhannya memang tumbuh, tetapi yang membuat kebutuhan itu berubah menjadi pasar adalah adanya pihak yang membayar.
Indonesia belum memiliki angka resmi tentang besar pasar perawatannya. Namun hitungan sederhana bisa memberi gambaran. Kalau 1% saja dari 34 juta lansia memakai layanan berbayar dengan rata-rata Rp4 juta per bulan, nilainya sekitar Rp16 triliun per tahun. Ini ilustrasi penulis, bukan data resmi, tetapi pesannya jelas: setiap tambahan satu persen lansia yang mampu dilayani berarti belasan triliun rupiah, dan yang paling menentukan seberapa cepat angka itu naik adalah kehadiran pembayar di luar keluarga.
Catatan kurs: konversi memakai kurs tengah Bank Indonesia pada akhir periode data, yaitu Maret 2017 untuk tahun fiskal Jepang 2016 (¥1 = Rp118,85). Angka tahun fiskal 2000 dibiarkan dalam yen agar pertumbuhannya dibandingkan dalam mata uang yang sama, dan karena kurs Bank Indonesia untuk periode itu tidak tersedia dalam sumber publik yang dipakai artikel ini.
Bagi keluarga sendiri, cara membayar juga bisa dibuat lebih ringan. Paket langganan bulanan dengan beberapa tingkat layanan membuat biaya lebih mudah direncanakan, dibandingkan membayar mendadak ketika krisis datang.
Pemerintah juga mulai bergerak. Peta Jalan Ekonomi Perawatan diluncurkan pada 2024 dan diperbarui pada September 2026 bersama ILO, menandai bahwa perawatan mulai dipandang sebagai bagian dari pembangunan ekonomi, bukan sekadar urusan keluarga.
Tenggat terdekat yang perlu dipantau adalah aturan turunan UU Pelindungan PRT, yang wajib terbit paling lambat setahun setelah undang-undang berlaku. Isinya akan menentukan seberapa cepat biaya penyalur informal naik, dan seberapa cepat operator profesional bisa bersaing secara harga.
Taruhannya juga bukan kecil. ILO memperkirakan investasi pada layanan pengasuhan anak dan perawatan lansia dapat menciptakan sekitar 10 juta pekerjaan di Indonesia pada 2035. Artinya, sektor ini bukan hanya soal merawat orang tua, tetapi juga salah satu sumber lapangan kerja terbesar bagi generasi muda dalam satu dekade ke depan.
Three Case Studies: Belajar dari Jepang, Belanda, dan Indonesia
Intinya: Tiga perusahaan menjawab pertanyaan yang sama dengan cara berbeda, dan masing-masing memberi satu pelajaran yang tidak dimiliki yang lain.
Agar adil, ketiga perusahaan berikut dibaca dengan urutan yang sama seperti pembahasan sebelumnya: ekosistem dan pembayarnya, model bisnisnya, cara menjaga jam atau kamar tetap terisi, cara membangun kepercayaan, dan sisi uangnya. Setelah itu, kita lihat pelajarannya bagi keluarga seperti Rina.
Sompo Care, Jepang: Besar karena Pembayarnya Pasti
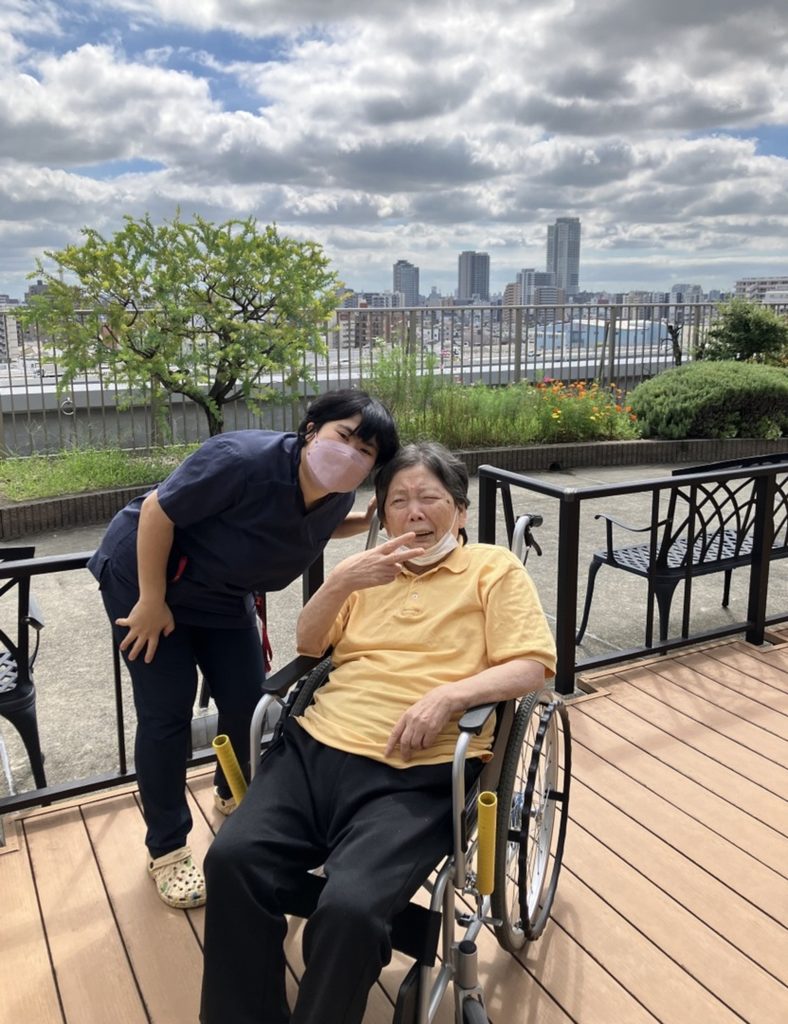
Sompo Care tumbuh di ekosistem yang paling matang di Asia. Jepang memiliki proporsi lansia tertinggi di kawasan, dan sejak 2000 biaya perawatannya ditanggung asuransi perawatan publik. Pertanyaan “siapa yang membayar” sudah dijawab negara, sehingga permintaan stabil dan bisa direncanakan.
Perusahaan ini berawal dari Message, operator panti kecil yang membuka group home (rumah perawatan kecil untuk beberapa lansia) pertamanya di Okayama pada 1997. Grup asuransi Sompo mengambil alih Message pada 2016, lalu memperbesarnya lewat serangkaian akuisisi (pembelian perusahaan lain) dan merger (penggabungan perusahaan). Hasilnya adalah operator berat aset dengan sekitar 1.000 fasilitas dan 85.000 pengguna, ditambah layanan kunjungan ke rumah, katering lansia, dan perangkat lunak untuk fasilitas perawatan.
Bagi Sompo, “jam terisi” berarti kamar terisi. Tingkat huniannya (occupancy rate), yaitu persentase kamar yang terisi, naik dari 84% pada 2016 menjadi 94% pada 2023. Kepercayaan dibangun lewat merek grup asuransi besar, standar yang seragam di semua lokasi, dan caregiver yang lebih betah: tingkat caregiver yang keluar turun dari 25% menjadi 11% dalam empat tahun.
Pelajarannya: skala besar baru aman setelah pembayarnya stabil. Batasnya, membangun banyak fasilitas di Indonesia hari ini berisiko tinggi karena belum ada asuransi yang menjamin kamar terisi. Seandainya Rina tinggal di Tokyo, ia tidak perlu memilih antara karier dan ibunya.
Buurtzorg, Belanda: Efisien karena Organisasinya Ramping
Buurtzorg tumbuh di ekosistem yang juga dibiayai sistem kesehatan nasional. Bedanya dengan Sompo ada pada model bisnis. Buurtzorg tidak membangun gedung, melainkan mengirim perawatnya sendiri ke rumah pasien. Ini model ringan aset, mirip home care yang disarankan sebagai pintu masuk bagi Indonesia.
Didirikan Jos de Blok bersama segelintir perawat di Almelo pada 2006, Buurtzorg kini memiliki lebih dari 10.000 karyawan dan melayani lebih dari 70.000 klien pada 2024, dengan nilai kepuasan klien rata-rata 9,2. Perawat bekerja dalam tim kecil, maksimal 12 orang, yang masing-masing melayani satu lingkungan dan mengatur jadwalnya sendiri. Waktu perjalanan singkat, keputusan diambil dekat dengan pasien, dan pasien dirawat perawat yang sama dalam waktu lama.
Infrastruktur terpentingnya bukan gedung, melainkan sistem informasi. Kantor pusat hanya diisi sekitar 50 orang, sebagian besar di bidang keuangan dan teknologi, sehingga porsi biaya kantornya sekitar 8%, kira-kira sepertiga rata-rata industri. Dalam simulasi jam terisi sebelumnya, biaya kantor serendah itu menurunkan titik impas dari 85% ke sekitar 68%, tanpa memotong gaji siapa pun.
Pelajarannya: hemat di biaya kantor, bukan di gaji perawat. Batasnya, tim mandiri hanya berhasil bila perawatnya sangat terlatih, sesuatu yang masih langka di Indonesia. Bagi Rina, model ini berarti ibunya dirawat wajah yang sama, bukan orang yang berganti-ganti setiap minggu.
PT Kanopi Insan Sejahtera, Indonesia: Bertahan dengan Menemani Keluarga
Kanopi tumbuh di ekosistem Indonesia: terfragmentasi, tanpa asuransi perawatan, dan hampir semua pelanggannya membayar dari kantong keluarga. Kanopi harus menjawab sendiri pertanyaan yang di Jepang dan Belanda sudah dijawab sistem publik.
Berdiri sejak 2002, Kanopi bergerak di penempatan dan pelatihan caregiver home care, lalu menambah layanan lain. Model bisnisnya ringan aset: pendapatannya datang dari jasa penempatan dan pelatihan, bukan dari gedung. Jam terisi dijaga dengan layanan bertahap. Keluarga bisa mulai dari pendampingan beberapa jam, lalu naik ke pendamping penuh waktu ketika kebutuhan bertambah, sehingga pelanggan yang sama terus memakai layanan.
Kepercayaannya dibangun lewat rekam jejak lebih dari dua dekade dan pelatihan caregiver yang dijalankan sendiri. Pelatihan ini menjaga standar sekaligus menyediakan cadangan tenaga ketika caregiver berhalangan. Data jumlah pelanggan, pendapatan, dan laba Kanopi tidak dipublikasikan, sehingga skala dan kinerjanya tidak bisa dinilai dari luar.
Pelajarannya: di pasar yang dibayar keluarga, mulailah dari kebutuhan yang paling mendesak dan temani pelanggan sepanjang perjalanannya. Batasnya, tanpa data kinerja yang terbuka, sulit meyakinkan investor dan calon pembayar baru. Untuk Rina, model inilah yang paling realistis hari ini: mulai dengan pendamping beberapa jam sehari, lalu menambah layanan ketika kondisi ibunya berubah.
Kesimpulan: Apa yang Kita Dapat dari Membandingkan Ketiganya?
Intinya: Bisnis perawatan bukan bisnis margin tinggi. Ia menguntungkan bila tiga hal hadir bersamaan: pembayar yang stabil, jam atau kamar yang terisi, dan tenaga yang bertahan.
Tiga Negara, Tiga Tahap Ekosistem
Ketiga perusahaan ini sebenarnya mewakili tiga tahap perkembangan care economy. Jepang sudah berada di tahap paling matang. Asuransi perawatan publik membuat sebagian besar kerja merawat berpindah dari keluarga ke layanan profesional, sehingga care industry-nya besar dan formal. Belanjanya sudah lebih dari ¥10 triliun per tahun (≈Rp1.190 triliun dengan kurs Maret 2017), dan operator bersaing pada skala, mutu, dan teknologi.
Belanda berada di tahap yang juga matang, tetapi dengan fokus berbeda. Perawatan di rumah dibiayai sistem kesehatan, sehingga pertanyaannya bukan lagi siapa yang membayar, melainkan bagaimana merawat seefisien mungkin dengan tarif yang ditentukan pembayar. Indonesia masih di tahap awal. Sebagian besar perawatan tetap dikerjakan keluarga tanpa bayaran, dan care industry-nya masih kecil, terfragmentasi, dan dibayar dari kantong keluarga.
Membandingkan Secara Setara
Membandingkan perusahaan dari tiga negara memerlukan ukuran yang sama. Laporan keuangan tidak bisa dipakai, karena hanya Sompo Care yang mempublikasikannya secara lengkap. Karena itu, tabel berikut membandingkan ketiganya dengan sembilan dimensi yang datanya tersedia untuk semua perusahaan dan langsung mengikuti alur artikel ini: ekosistem, model bisnis, Segitiga Bisnis Perawatan, dan ketahanan.
Tabel 1. Perbandingan Setara Tiga Perusahaan
No. | Dimensi | Sompo Care, Jepang | Buurtzorg, Belanda | Kanopi, Indonesia |
|---|---|---|---|---|
1 | Tahap ekosistem | Matang | Matang | Awal |
2 | Pembayar utama | Asuransi perawatan publik | Sistem kesehatan nasional | Keluarga |
3 | Model bisnis | Fasilitas perawatan, berat aset | Perawat datang ke rumah, ringan aset | Penempatan dan pelatihan caregiver, ringan aset |
4 | Cara tumbuh | Akuisisi dan merger | Organik, tim membelah diri | Bertahap, menambah layanan |
5 | Menjaga jam atau kamar terisi | Hunian sekitar 94% | Tim per lingkungan, biaya kantor sekitar 8% | Layanan bertahap untuk pelanggan yang sama |
6 | Menjaga kepercayaan | Caregiver keluar turun dari 25% ke 11% | Kepuasan klien 9,2; perawat tetap | Rekam jejak dan pelatihan sendiri |
7 | Infrastruktur dan teknologi | Gedung, analitik data bersama Palantir | Sistem informasi, aplikasi untuk keluarga | Pusat pelatihan |
8 | Umur bisnis | 29 tahun (sejak 1997) | 20 tahun (sejak 2006) | 24 tahun (sejak 2002) |
9 | Risiko utama | Biaya tetap besar | Tarif dari pembayar | Daya beli keluarga |
Sumber: Sompo Holdings (2024); The Asia Business Daily (2026); Palantir (2021); Wikipedia, entri SOMPOケア (diakses 2026); Martela dan Nandram (2025); Buurtzorg Nederland (2025); HuisartsVandaag (2026); profil PT Kanopi Insan Sejahtera di Glints dan LokerID (diakses 2026); analisis penulis (2026).
Tiga baris pertama menjelaskan kenapa ketiganya tidak bisa saling disalin. Sompo berani berat aset karena pembayarnya pasti. Kanopi memilih ringan aset karena pembayarnya keluarga. Buurtzorg membuktikan bahwa model ringan aset pun bisa sangat efisien bila organisasinya dirancang dengan baik.
Baris kedelapan adalah ukuran ketahanan yang paling adil. Ketiganya sudah bertahan 20 hingga 29 tahun di ekosistem yang sangat berbeda. Artinya, tidak ada satu model yang paling benar. Yang ada adalah model yang cocok dengan siapa pembayarnya.
Scorecard Segitiga Bisnis Perawatan
Untuk melihat kekuatan masing-masing secara ringkas, tabel berikut menilai ketiganya pada tiga sudut Segitiga dalam bentuk scorecard, yaitu kartu penilaian ringkas yang memberi nilai Kuat, Sedang, atau Lemah pada setiap aspek. Penilaiannya adalah analisis penulis berdasarkan bukti di Tabel 1.
Tabel 2. Scorecard Segitiga Bisnis Perawatan
No. | Sudut Segitiga | Sompo Care, Jepang | Buurtzorg, Belanda | Kanopi, Indonesia |
|---|---|---|---|---|
1 | Pembayar | Kuat: asuransi publik menjamin permintaan | Sedang: dijamin sistem, tetapi tarifnya ketat | Lemah: bergantung pada dompet keluarga |
2 | Jam atau kamar terisi | Kuat: hunian sekitar 94% | Kuat: biaya kantor sangat rendah | Sedang: layanan bertahap, data tidak terbuka |
3 | Kepercayaan | Kuat: caregiver makin betah | Kuat: kepuasan klien 9,2 | Sedang–kuat: bertahan lebih dari 20 tahun |
Sumber: analisis penulis (2026) berdasarkan Tabel 1.
Scorecard ini memperlihatkan pola yang jelas. Sompo kuat di ketiga sudut, dan karena itulah ia bisa tumbuh paling besar. Buurtzorg kuat di jam terisi dan kepercayaan, tetapi tetap rentan ketika tarif dari pembayar tidak mengikuti kenaikan biaya.
Kanopi menghadapi kondisi paling sulit, karena sudut pembayarnya lemah. Ia bertahan dengan memperkuat dua sudut lainnya. Inilah posisi hampir semua operator Indonesia hari ini, dan sekaligus alasan mengapa membangun pembayar di luar keluarga menjadi agenda terpenting.
Apa Kata Angka Keuangan?
Satu-satunya perusahaan yang membuka laporan keuangannya secara lengkap adalah Sompo Care, dan angkanya memberi pelajaran penting tentang karakter industri ini. Menurut laporan keuangan tahunannya (SOMPO Care, 2025), pada tahun buku April 2024 hingga Maret 2025 pendapatannya sekitar ¥155,7 miliar (≈Rp17,2 triliun) dan laba bersihnya sekitar ¥6,3 miliar (≈Rp694 miliar). Artinya, dari setiap Rp100 pendapatan, hanya sekitar Rp4 yang menjadi laba bersih.
Imbal hasil terhadap asetnya (return on assets, ROA) sekitar 4%, dan terhadap modal pemilik (return on equity, ROE) sekitar 10%. Sejak 2020, Sompo juga mengolah data perawatannya bersama Palantir, perusahaan analitik data asal Amerika Serikat, untuk menjaga efisiensi di sekitar 1.000 lokasinya.
Buurtzorg menunjukkan sisi lainnya. Pada 2025, layanan yang dibiayai skema perawatan jangka panjang Belanda (Wet langdurige zorg, Wlz) merugi hampir €8 juta (≈Rp158 miliar), dan pada awal 2026, menurut HuisartsVandaag (2026), Buurtzorg sempat menahan penerimaan klien baru di beberapa wilayah. Organisasi yang paling efisien pun bisa merugi ketika tarif dari pembayar tidak sehat.
Keduanya menyampaikan pesan yang sama dengan simulasi operator home care sebelumnya: bisnis perawatan bukan bisnis margin tinggi. Ia bisnis volume yang menguntungkan bila pembayarnya stabil, kapasitasnya terisi, dan tenaganya bertahan. Investor yang berharap laba cepat akan kecewa, tetapi investor yang mencari arus kas stabil jangka panjang akan menemukan sektor yang permintaannya hampir pasti tumbuh.
Catatan kurs: konversi memakai kurs tengah Bank Indonesia pada akhir periode data, yaitu Maret 2025 untuk tahun buku Sompo Care (¥1 = Rp110,30) dan Desember 2025 untuk kerugian Buurtzorg (€1 = Rp19.753).
Pelajaran dari Perbandingan Ini
Meski berbeda, ketiganya punya pola yang sama: tenaga yang betah, satu cara kerja yang konsisten, dan pertumbuhan yang tidak melampaui kemampuan pembayarnya.
Dari situ, perbandingan ini memberi tiga pelajaran. Pertama, imbal hasil bisnis perawatan datang dari skala dan stabilitas, bukan dari margin. Margin tipis hanya bisa diterima bila pembayarnya stabil dan kapasitasnya terisi. Kedua, efisiensi organisasi adalah satu-satunya cara memperlebar margin tanpa mengorbankan tenaga, seperti dibuktikan Buurtzorg. Ketiga, di pasar yang dibayar keluarga seperti Indonesia, langkah pertama adalah membangun kepercayaan dan data kinerja yang terbuka, karena hanya dengan data itulah pembayar baru dan investor mau masuk.
Dengan kata lain: mulailah seperti Kanopi, jalankan seperti Buurtzorg, lalu tumbuhlah seperti Sompo. Gambar berikut menerjemahkan urutan itu menjadi tiga fase.
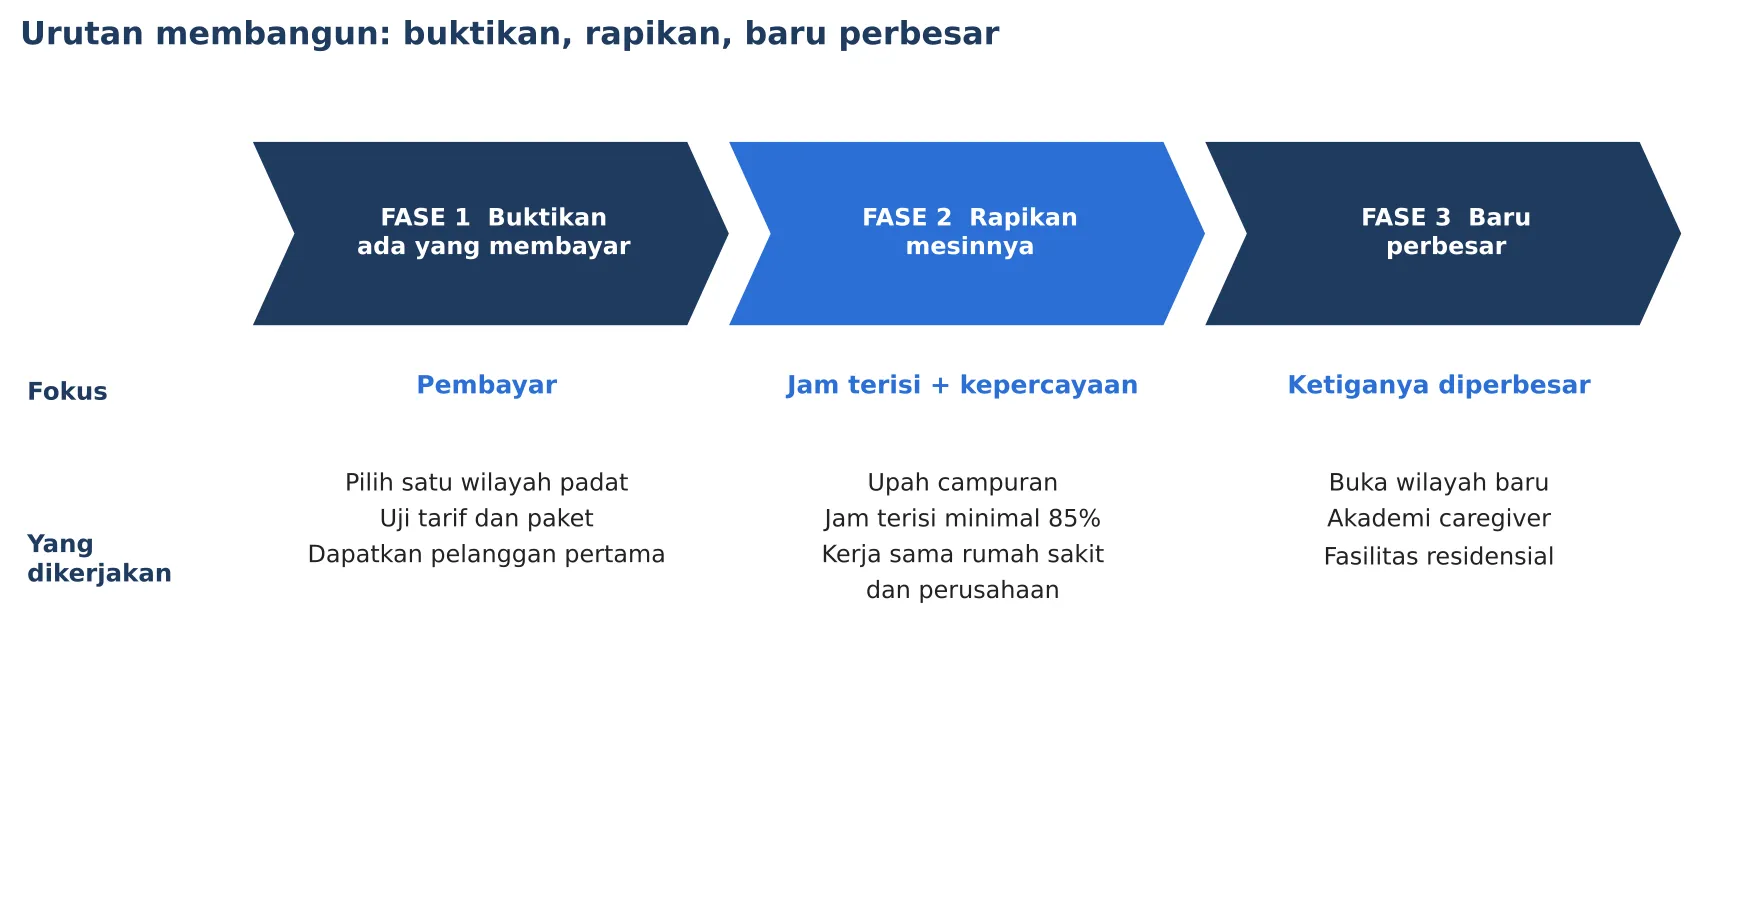
Gambar 4. Peta jalan membangun bisnis perawatan dalam tiga fase. Sumber: analisis penulis (2026).
Fase 1, buktikan ada yang membayar. Pilih satu wilayah yang padat lansia dan pastikan ada keluarga yang sanggup berlangganan. Fase 2, rapikan mesinnya. Jaga jam kerja caregiver tetap terisi, pakai upah campuran, siapkan cadangan, dan jalin kerja sama dengan rumah sakit serta perusahaan.
Fase 3, baru perbesar. Buka wilayah baru, bangun akademi caregiver, atau masuk ke fasilitas residensial, tetapi hanya setelah dua fase pertama terbukti dan mulai ada pembayar di luar keluarga. Banyak bisnis gagal karena melompat langsung ke fase ini.
Peta jalan ini juga menjawab pertanyaan investor tentang kapan sebaiknya modal besar masuk. Pada fase pertama, modal yang dibutuhkan kecil dan risikonya terbatas. Modal besar baru masuk akal di fase ketiga, ketika data jam terisi, caregiver yang bertahan, dan kecepatan pengganti sudah terbukti selama beberapa tahun.
Penutup: Menyiapkan Diri Menuju 2030 dan 2045
Bayangkan cerita Rina berjalan berbeda. Sebelum ibunya pulang, rumah sakit menghubungkannya dengan operator perawatan mitra. Caregiver terlatih datang di hari pertama, laporan singkat masuk ke ponselnya setiap malam, dan ketika caregiver itu sakit, pengganti datang keesokan harinya. Kantor Rina menanggung sebagian biayanya. Rina tetap bekerja, ibunya pulih, dan perusahaannya tidak kehilangan manajer terbaik.
Cerita versi kedua ini bukan khayalan. Jepang dan Belanda sudah menjalaninya. Seluruh pembahasan artikel ini bermuara pada satu pelajaran inti (insight): kebutuhan perawatan di Indonesia sudah ada dan terus membesar, tetapi baru akan menjadi industri yang sehat bila ada yang ikut membayar, ada operator yang mampu menjaga jam terisi, dan ada kepercayaan yang dirawat di setiap momen penting. Hilangkan salah satunya, dan cerita akan kembali ke versi pertama.
Menuju 2030: Membangun Fondasi
Lima tahun ke depan adalah masa membangun fondasi. Pemerintah perlu menuntaskan aturan turunan UU Pelindungan PRT, menetapkan standar kompetensi dan lisensi nasional bagi caregiver, dan menyusun skema pembiayaan perawatan jangka panjang dari peta jalan yang sudah diperbarui. Tanpa ketiganya, pasar akan terus didominasi layanan informal.
Pelaku usaha dan investor perlu memulai dari model ringan aset di wilayah yang padat lansia, lalu membuktikan kinerjanya dengan data yang terbuka: jam terisi, caregiver yang bertahan, dan kecepatan pengganti. Rumah sakit, asuransi, dan perusahaan bisa menjadi pembayar baru lewat program transisi pulang, produk perawatan di rumah, dan manfaat perawatan bagi karyawan.
Lembaga pendidikan dan pelatihan perlu mencetak caregiver yang terlatih dan tersertifikasi, karena tenaga terampil akan menjadi barang langka. Sementara itu, keluarga dan generasi muda perlu mulai membicarakan rencana perawatan orang tua sebelum krisis datang, termasuk biayanya.
Menuju 2045: Ketika Satu dari Lima Orang Adalah Lansia
Pada 2045, sekitar satu dari lima penduduk Indonesia diperkirakan berusia lanjut. Saat itu, generasi yang hari ini berusia dua puluhan dan tiga puluhan akan menjadi generasi sandwich berikutnya, atau bahkan menjadi lansia yang membutuhkan perawatan. Indonesia perlu tiba di sana dengan sistem pembiayaan yang sudah berjalan, operator profesional yang tersebar di banyak kota, dan jutaan tenaga perawatan yang terlatih dan dihargai layak.
Teknologi akan membantu mengatur jadwal dan membaca data, tetapi rasa aman seorang ibu yang ditemani orang yang ia kenal tidak lahir dari algoritma. Karena itu, pemenang industri perawatan bukan yang tumbuh paling cepat, melainkan yang paling dipercaya. Waktu untuk menyiapkannya adalah sekarang, selagi kita masih punya dua dekade.
Referensi
- Asian Development Bank. (2021). Country Diagnostic Study on Long-Term Care in Indonesia. https://www.adb.org/sites/default/files/publication/751251/indonesia-country-diagnostic-study-long-term-care.pdf
- Badan Pusat Statistik. (2026, 5 Mei). Siaran pers hasil SUPAS 2025. https://www.bps.go.id/id/pressrelease/2026/05/05/2645/hasil-survey-penduduk-antar-sensus.html
- Buurtzorg Nederland. (2025). Kwaliteitsbeeld Buurtzorg Nederland 2024. https://www.buurtzorgnederland.com/assets/Bestanden/02615972db/Kwaliteitsbeeld-Buurtzorg-Nederland-2024.pdf
- Databoks Katadata. (2026). Hidup Lansia Indonesia Lebih Banyak Ditopang Keluarga pada 2025 (data BPS, SUPAS 2025). https://databoks.katadata.co.id/demografi/statistik/69fd6a5f81f44/hidup-lansia-indonesia-lebih-banyak-ditopang-keluarga-pada-2025
- Glints. (2026). Profil PT Kanopi Insan Sejahtera. https://glints.com/id/companies/pt-kanopi-insan-sejahtera/be95c68d-9099-4190-be56-08cc565468d4
- HuisartsVandaag. (2026, 13 Februari). Buurtzorg Lijdt Miljoenenverlies en Vreest Zorg Gedeeltelijk te Moeten Afschalen. https://huisartsvandaag.nl/buurtzorg-lijdt-miljoenenverlies-en-vreest-zorg-gedeeltelijk-te-moeten-afschalen/
- International Labour Organization. (2018). ILO Calls for Urgent Action to Prevent Looming Global Care Crisis. https://www.ilo.org/resource/news/ilo-calls-urgent-action-prevent-looming-global-care-crisis
- Kementerian Perdagangan. (t.t.). Satu Data Perdagangan: Nilai Tukar Mata Uang Asing terhadap Rupiah (kurs tengah Bank Indonesia akhir bulan, 2001–2026). https://satudata.kemendag.go.id/data-informasi/perdagangan-dalam-negeri/nilai-tukar
- Martela, F., & Nandram, S. (2025). Buurtzorg: Scaling Up an Organization with Hundreds of Self-Managing Teams but No Middle Managers. Journal of Organization Design, 14(4), 227–237. https://doi.org/10.1007/s41469-024-00184-y
- Medi-Call. (2026, 9 Juni). Harga Caregiver Lansia: Tarif Harian hingga Bulanan. https://medi-call.id/blog/biaya-caregiver-lansia/
- Ministry of Health, Labour and Welfare Japan. (2016). Long-Term Care Insurance System of Japan (memuat total belanja perawatan FY2000–FY2016). https://www.mhlw.go.jp/english/policy/care-welfare/care-welfare-elderly/dl/ltcisj_e.pdf
- Republik Indonesia. (2026). Undang-Undang Nomor 2 Tahun 2026 tentang Pelindungan Pekerja Rumah Tangga. https://peraturan.bpk.go.id/Details/352436/uu-no-2-tahun-2026
- SOMPO Care. (2025). Laporan keuangan tahunan (決算公告) TA April 2024–Maret 2025 dan TA April 2021–Maret 2022. https://corporate.sompocare.com/company/outline/koukoku/
- Sompo Holdings. (2024). Integrated Annual Report 2024: Nursing Care Business. https://www2.sompo-hd.com/en/ir/data/annual/online2024/nursingcare/
- The Asia Business Daily. (2026, Maret). “Care Is Also an Industry”: How Sompo Transformed Japan’s Nursing Market. https://www.asiae.co.kr/en/article/2026031901534358115
Lampiran
Artikel ini memakai sejumlah singkatan dan istilah asing yang lazim di dunia perawatan dan bisnis. Semuanya sudah dijelaskan saat pertama kali muncul. Agar pembaca tidak perlu mencarinya kembali, dua tabel berikut merangkumnya dalam satu tempat.
Tabel 3. Daftar Singkatan
No. | Singkatan | Kepanjangan | Arti singkat |
|---|---|---|---|
1 | ADB | Asian Development Bank | Bank Pembangunan Asia |
2 | BPJS | Badan Penyelenggara Jaminan Sosial | Lembaga penyelenggara jaminan kesehatan dan ketenagakerjaan nasional |
3 | BPS | Badan Pusat Statistik | Lembaga statistik resmi Indonesia |
4 | ILO | International Labour Organization | Organisasi Perburuhan Internasional di bawah PBB |
5 | Jabodetabek | Jakarta, Bogor, Depok, Tangerang, dan Bekasi | Kawasan metropolitan Jakarta |
6 | PBB | Perserikatan Bangsa-Bangsa | Organisasi antarnegara sedunia |
7 | PRT | Pekerja Rumah Tangga | Pekerja yang bekerja di dalam rumah tangga |
8 | PT | Perseroan Terbatas | Bentuk badan usaha berbadan hukum |
9 | SEKI | Statistik Ekonomi dan Keuangan Indonesia | Kumpulan tabel statistik resmi Bank Indonesia |
10 | ROA | Return on Assets | Laba bersih dibagi total aset |
11 | ROE | Return on Equity | Laba bersih dibagi modal pemilik |
12 | Rp | Rupiah | Mata uang Indonesia |
13 | US$ | Dolar Amerika Serikat | Mata uang Amerika Serikat |
14 | UU | Undang-Undang | Peraturan yang dibuat Dewan Perwakilan Rakyat bersama Presiden |
15 | Wlz | Wet langdurige zorg | Undang-undang perawatan jangka panjang Belanda |
16 | ¥ / € | Yen / Euro | Mata uang Jepang / mata uang Uni Eropa |
Sumber: disusun penulis (2026) dari singkatan yang dipakai dalam artikel ini.
Sebagian besar singkatan di atas adalah nama lembaga, seperti BPS, BPJS, ADB, dan ILO. Lembaga-lembaga inilah sumber utama data dalam artikel ini, sehingga mengenalnya membantu pembaca menilai seberapa kuat datanya.
Singkatan lainnya berkaitan dengan aturan, statistik, dan keuangan. UU, PRT, dan Wlz menunjukkan bahwa industri perawatan sangat dipengaruhi regulasi, sementara ROA dan ROE adalah ukuran yang dipakai investor untuk menilai seberapa menguntungkan sebuah bisnis.
Tabel 4. Daftar Istilah Baru dan Asing
No. | Istilah | Penjelasan singkat |
|---|---|---|
1 | Akuisisi dan merger | Pembelian perusahaan lain dan penggabungan perusahaan |
2 | Asset-light (ringan aset) | Bisnis yang bertumpu pada orang dan sistem, bukan gedung |
3 | Asset-heavy (berat aset) | Bisnis yang bertumpu pada gedung dan peralatan, sehingga modalnya besar |
4 | Break-even (impas) | Kondisi ketika pendapatan hanya cukup menutup biaya, sehingga laba nol |
5 | Care ecosystem (ekosistem perawatan) | Jaringan pembayar, penyedia layanan, pemasok tenaga, dan regulator perawatan |
6 | Care economy (ekonomi perawatan) | Seluruh kegiatan merawat, baik dibayar maupun tidak |
7 | Care industry (industri perawatan) | Bagian care economy yang menjadi layanan profesional berbayar |
8 | Care orchestrator (integrator) | Pihak yang menyambungkan rumah sakit, keluarga, caregiver, dan pembayar dalam satu layanan |
9 | Caregiver | Pendamping nonmedis yang membantu kegiatan sehari-hari lansia |
10 | Generasi sandwich | Orang dewasa yang menanggung anak dan orang tua sekaligus |
11 | Group home | Rumah perawatan kecil yang dihuni beberapa lansia |
12 | Home care | Layanan perawatan yang diberikan di rumah pasien |
13 | Imbal hasil (return) | Keuntungan yang diperoleh dari modal yang ditanamkan |
14 | Insight | Pelajaran inti yang diperoleh dari sebuah analisis |
15 | Jam terisi (utilization) | Bagian jam kerja caregiver yang benar-benar dibayar pelanggan |
16 | Kepercayaan (trust) | Alasan keluarga dan caregiver mau bertahan |
17 | Live-in | Pendamping yang tinggal di rumah klien |
18 | Long-term care insurance | Asuransi yang membiayai perawatan jangka panjang |
19 | Margin | Porsi pendapatan yang menjadi laba |
20 | Kurs tengah | Nilai tengah antara kurs jual dan kurs beli Bank Indonesia |
21 | Modal kerja | Dana cadangan untuk membayar gaji dan biaya rutin sebelum pendapatan stabil |
22 | Pembayar (payer) | Pihak yang menanggung biaya layanan |
23 | Scorecard | Kartu penilaian ringkas dengan nilai Kuat, Sedang, atau Lemah |
24 | Segitiga Bisnis Perawatan | Kerangka artikel ini: pembayar, jam terisi, dan kepercayaan |
25 | Tingkat hunian (occupancy rate) | Persentase kamar fasilitas yang terisi |
26 | Upah campuran | Gaji pokok ditambah insentif berdasarkan jam kerja |
Sumber: disusun penulis (2026) dari istilah yang dipakai dalam artikel ini.
Istilah dalam tabel ini terbagi menjadi tiga kelompok. Kelompok pertama menjelaskan cakupan industri, seperti care economy, care industry, dan ekosistem perawatan. Kelompok kedua menjelaskan cara kerja bisnisnya, seperti jam terisi, tingkat hunian, dan upah campuran. Kelompok ketiga menjelaskan cara menilai keuangannya, seperti margin, impas, dan imbal hasil.
Dari semua istilah itu, tiga yang paling penting untuk diingat adalah pembayar, jam terisi, dan kepercayaan. Ketiganya membentuk Segitiga Bisnis Perawatan, benang merah yang dipakai dari pendahuluan, pembahasan, studi kasus, hingga penutup artikel ini.