Editor
Executive Summary
Bayangkan sebuah portofolio berisi 1.074 entitas, tetapi 97% dividennya hanya berasal dari 15 perusahaan. Itulah titik awal Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) ketika menjalankan streamlining sepanjang 2026, salah satu restrukturisasi korporasi terbesar dalam sejarah Badan Usaha Milik Negara (BUMN). Targetnya, jumlah entitas turun menjadi kurang dari 200 pada akhir tahun.
Namun, lebih ramping belum tentu lebih bernilai. Untuk mengejar target, laju streamlining harus naik lebih dari empat kali lipat, sementara dua BUMN Karya yang akan digabung sedang menunda pembayaran bunga obligasi. Pertanyaan kuncinya: bagaimana menata ulang portofolio BUMN agar streamlining benar-benar menghasilkan nilai yang terukur?
Untuk menjawabnya, artikel ini membahas diagnosis, Siklus MODAL—Map the Mandate, Own the Decision, Deploy Capital, Align & Integrate, dan Learn & Loop—sebagai metode penataan portofolio, peta risiko, dan peta jalan tiga gelombang. Seluruhnya diuji melalui empat studi kasus: Österreichische Beteiligungs AG (ÖBAG) di Austria, Cassa Depositi e Prestiti (CDP) di Italia, Khazanah Nasional di Malaysia, dan State-owned Assets Supervision and Administration Commission (SASAC) di Tiongkok.
Pembaca akan memperoleh 3 hal: cara menilai program streamlining secara objektif, metode dan alat praktis menata portofolio negara, dan rekomendasi bagi setiap pemangku kepentingan. Pesan utamanya sederhana: keberhasilan penataan BUMN diukur dari arus kas, pengembalian modal, dan mutu layanan, bukan dari jumlah entitas yang berkurang.
Pendahuluan — Dari Menghitung Entitas Menuju Menghitung Nilai
Pertanyaan kunci tersebut merupakan kelanjutan dari seri artikel tentang BUMN di era Danantara. Artikel pertama, “Membangun Kepemimpinan BUMN Berbasis Meritokrasi” (Nababan, 17 November 2026), menawarkan kerangka Knowledge, Skills, Attitude, Relationships, Care (KSARC) untuk memilih pemimpin yang tepat. Artikel kedua ini menguji apa yang seharusnya dihasilkan para pemimpin tersebut: keputusan portofolio yang menciptakan nilai.
Konteksnya adalah perubahan kelembagaan: Undang-Undang (UU) No. 16 Tahun 2025 memisahkan dua peran negara: Badan Pengaturan BUMN (BP BUMN) sebagai regulator dan Danantara sebagai pengelola investasi dan kepemilikan. Sejak itu, Danantara bergerak cepat, mulai dari governance reset pada Maret 2026 hingga program streamlining.
Dalam konteks tersebut, pembahasan disusun dari diagnosis menuju solusi, lalu diuji melalui empat studi kasus.
Chapter 01 — Diagnosis: Bukan Soal Jumlah, tetapi Nilai yang Tertahan
Diagnosis portofolio dilakukan dalam tiga langkah.
Langkah pertama adalah memahami karakter portofolio. Portofolio BUMN mencampur bisnis komersial, infrastruktur berumur panjang, dan layanan publik, sehingga ketiganya tidak dapat dinilai dengan satu ukuran kinerja yang sama.
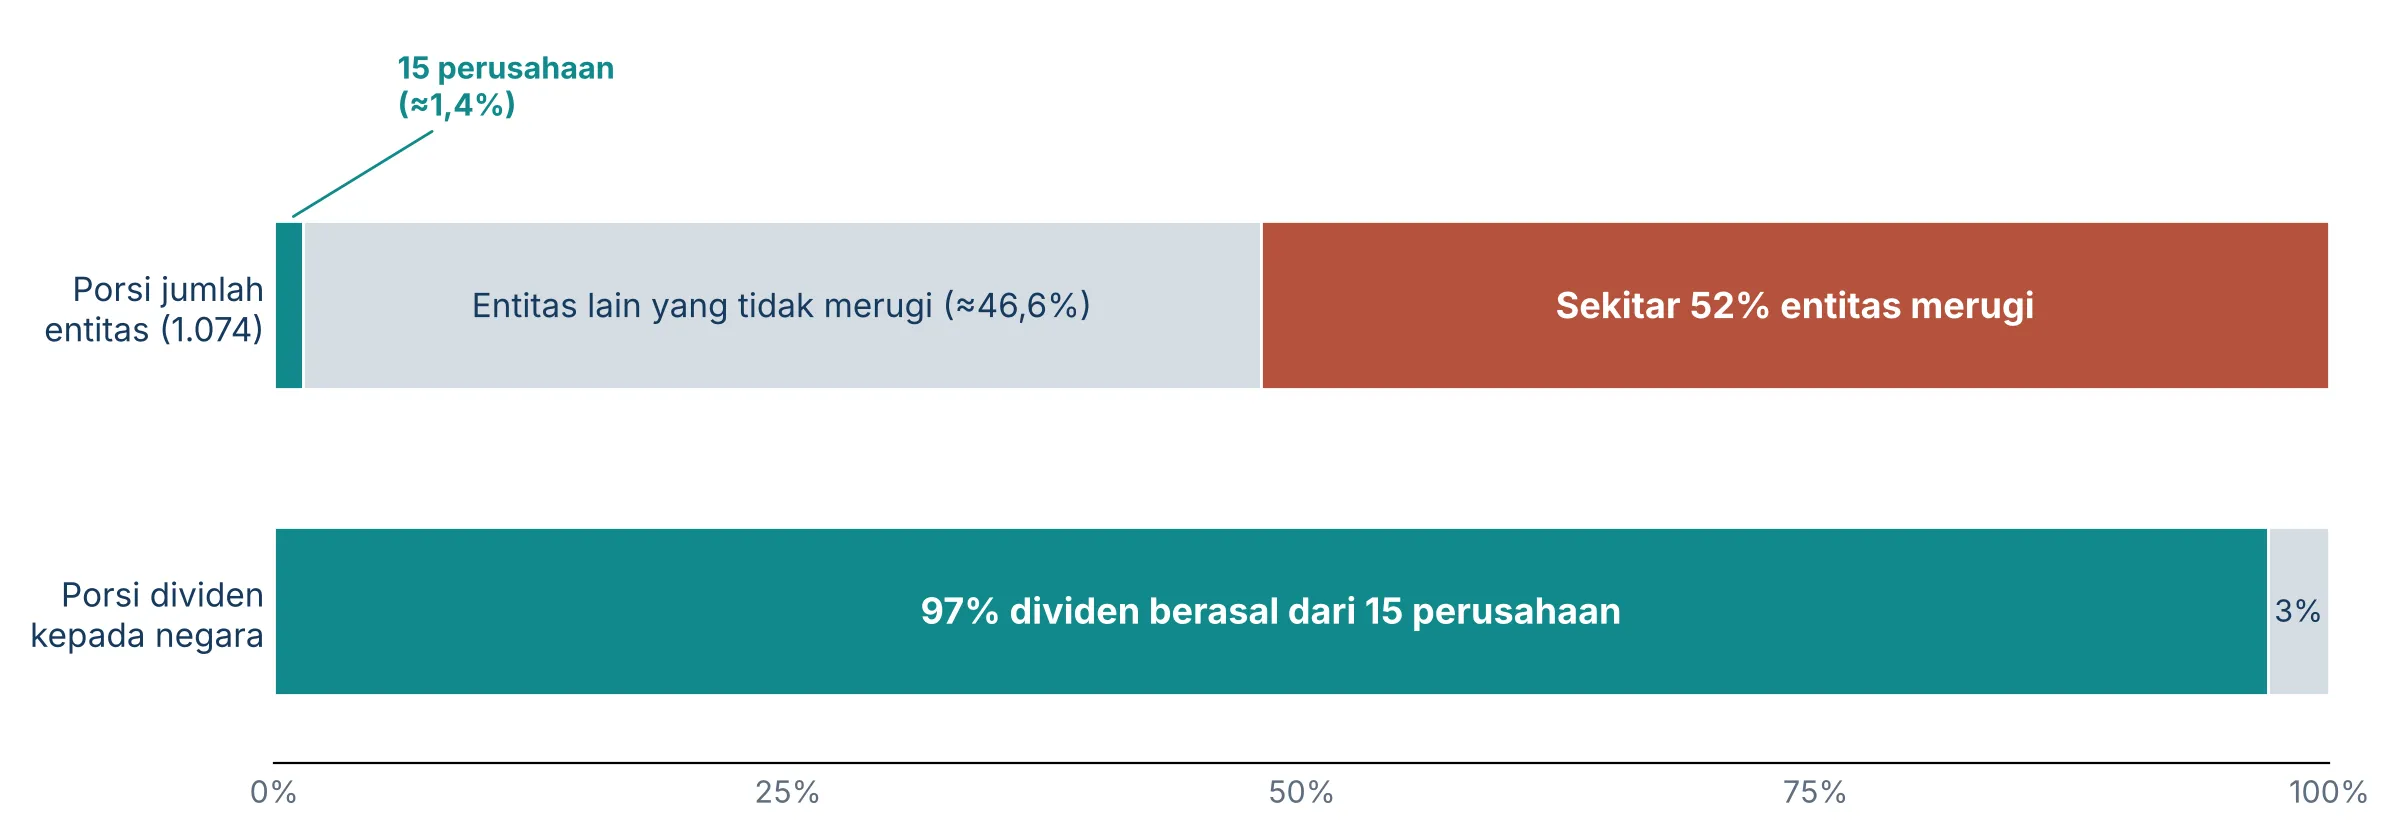
Langkah kedua adalah membaca gejala. Gejala itu paling mudah dilihat dari sebaran nilai, sehingga Grafik 1 disajikan untuk membandingkan porsi jumlah entitas dengan porsi dividennya.
Grafik 1. Konsentrasi Nilai dalam Portofolio BUMN
Sumber: CNBC Indonesia (5 Oktober 2026) dan KabarBursa (6 Oktober 2026); perhitungan penulis.
Grafik 1 menunjukkan ketimpangan yang tajam: 15 perusahaan, sekitar 1,4% dari 1.074 entitas, menyumbang 97% dividen, sedangkan seluruh entitas lain hanya menyumbang 3%. Sementara itu, sekitar 52% entitas merugi.
Ketimpangan itu diperberat transaksi berlapis antara induk, anak, cucu, hingga cicit usaha yang menambah biaya tanpa menambah nilai.
Langkah ketiga adalah mengurai penyebab. Penyebabnya dapat diurai menjadi lima simpul: mandat yang tumpang tindih, kewenangan keputusan yang kabur, modal yang terjebak di bisnis bernilai rendah, integrasi pascamerger yang tidak dikelola, serta hasil yang tidak diukur. Mengurangi jumlah entitas hanya menyederhanakan struktur, sedangkan kelima simpul inilah yang menentukan apakah streamlining menghasilkan kas dan layanan yang lebih baik. Kacamata ini dipakai untuk menilai streamlining Danantara.
Chapter 02 — Streamlining Danantara: Tepat Arah, Belum Terbukti Nilainya
Streamlining adalah penyederhanaan jumlah dan struktur entitas melalui likuidasi, divestasi, merger, dan restrukturisasi. Sebanyak 213 entitas akan dibubarkan, termasuk 50 anak dan cucu usaha Telkom serta 124 entitas di bawah Pertamina. Empat BUMN Karya ditargetkan merger paling lambat akhir November 2026. Tiga BUMN Karya lainnya, termasuk PT Hutama Karya (Persero) (HK), menyusul setelah restrukturisasi. HK juga menandatangani perjanjian penggabungan bersyarat antara PT Hakaaston dan PT Terbanggi Besar Kayu Agung Toll pada September 2026. Pemerintah menyebut penghematan biaya overhead sekitar Rp50 triliun per tahun; rincian perhitungannya belum dipublikasikan.
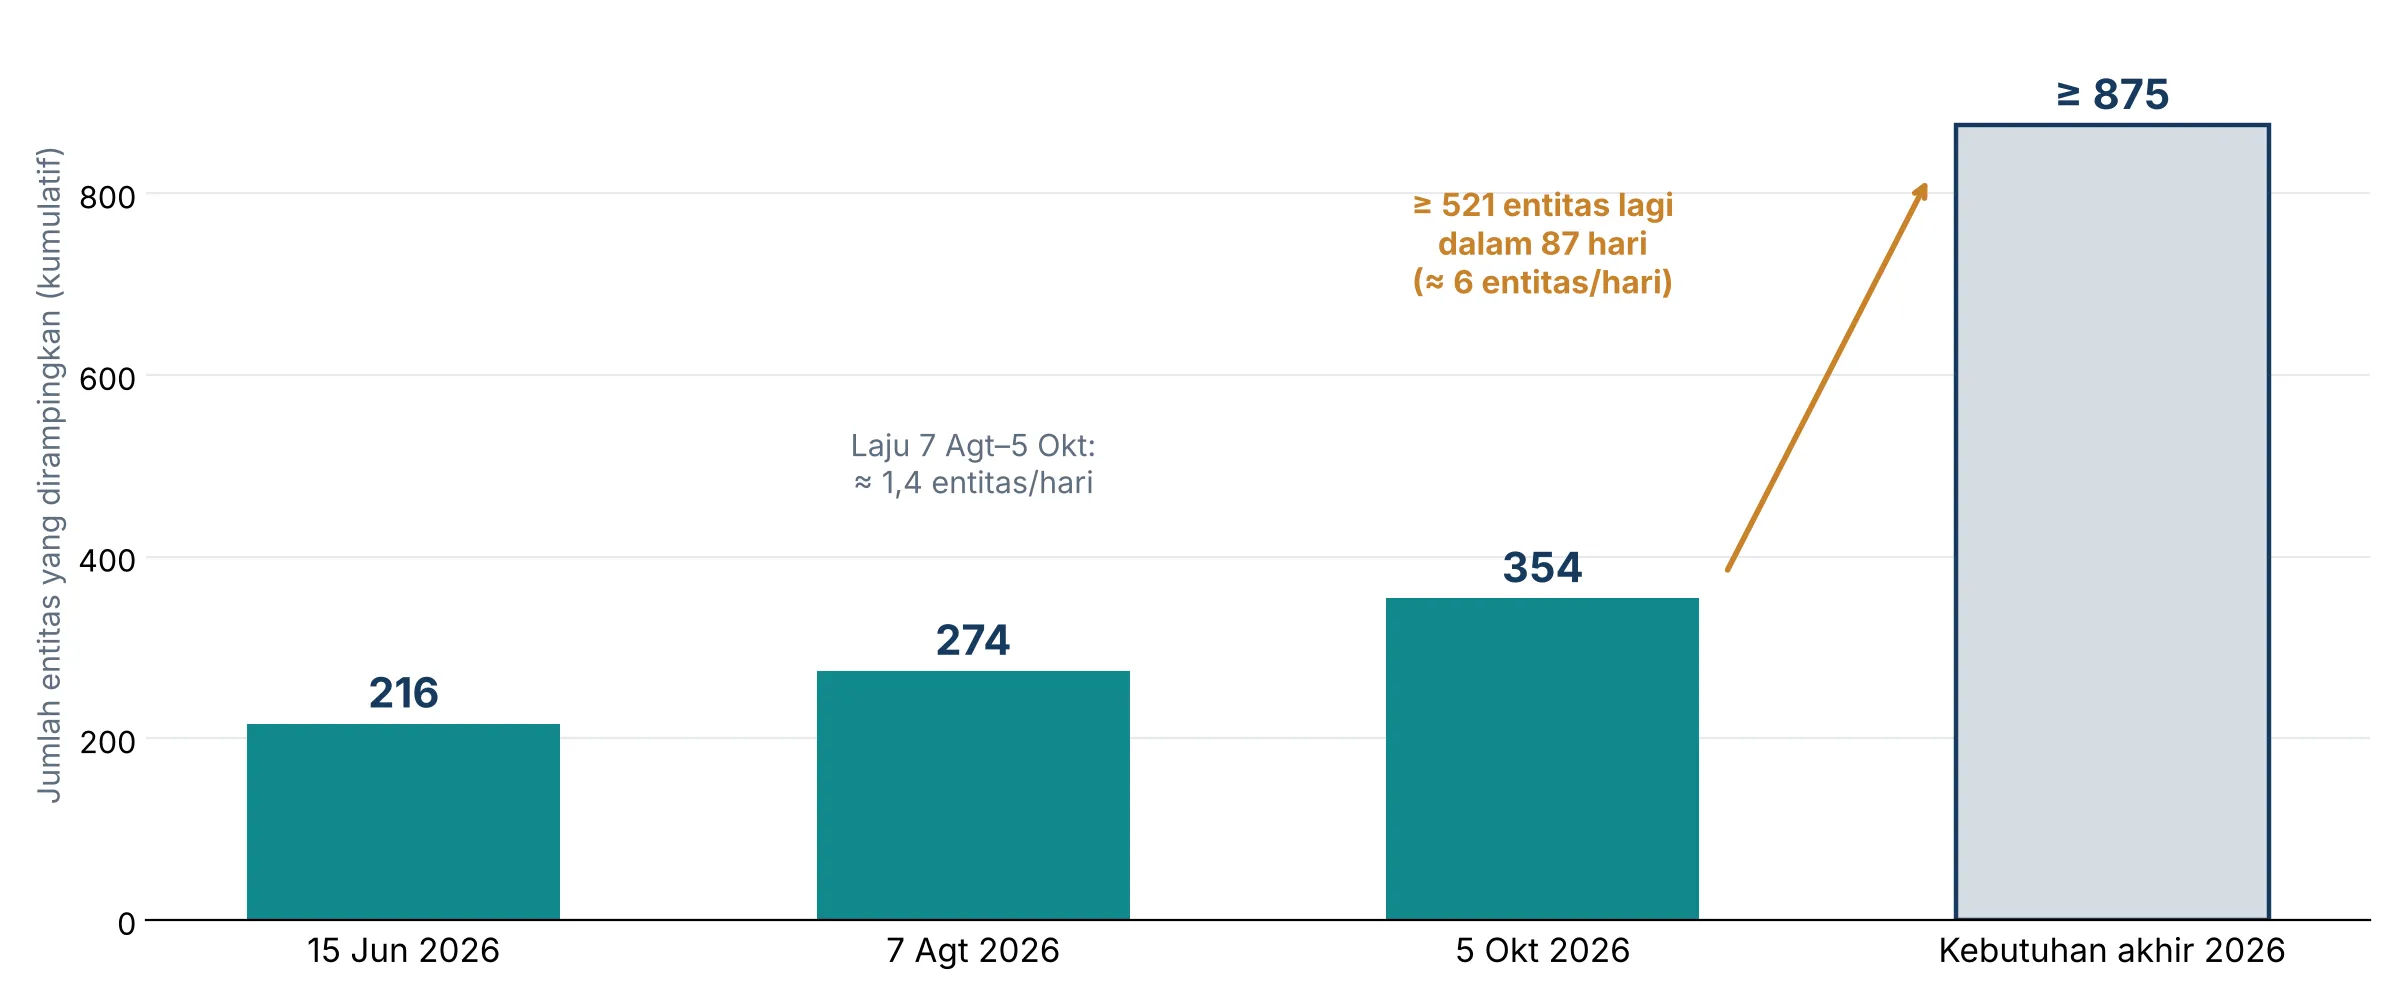
Selain skala, kecepatan program menentukan kualitas keputusan. Grafik 2 disajikan untuk membandingkan laju streamlining hingga Oktober 2026 dengan laju yang dibutuhkan hingga akhir tahun.
Grafik 2. Laju Streamlining BUMN dan Kebutuhan untuk Mencapai Target Akhir 2026
Sumber: Okezone (16 Juni 2026), Katadata (7 Agustus 2026), CNBC Indonesia (5 Oktober 2026), dan iNews.id (26 Oktober 2026); perhitungan penulis.
Grafik 2 menunjukkan bahwa hingga awal Oktober, laju streamlining sekitar 1,4 entitas per hari. Untuk mencapai 875 entitas, angka minimum dari target Danantara di bawah 200 entitas, dibutuhkan sekitar enam entitas per hari selama 87 hari. Dengan batas 300 yang disebut pemerintah pun, lajunya tetap harus naik sekitar 3,6 kali.
Dengan kecepatan seperti itu, pertanyaannya bukan lagi “bisakah dikejar?”, melainkan “apa yang dikorbankan?”. Karena definisi “dirampingkan” tidak selalu seragam, angka ini dibaca sebagai indikasi arah. Namun, pesannya jelas: tekanan waktu dapat memangkas due diligence, terutama pada merger entitas berutang.
Meski begitu, menutup entitas tidak aktif memberi manfaat jangka pendek yang cepat dengan risiko rendah. Sebaliknya, sinergi, penurunan utang, dan dividen yang stabil baru terwujud dalam jangka menengah dan panjang, jika utang dipulihkan dan integrasi dikelola baik. Syarat-syarat itu dirangkai pada chapter berikutnya.
Chapter 03 — Siklus MODAL: Lima Pertanyaan Sebelum Memutuskan
Siklus MODAL adalah kerangka sintesis penulis yang menjawab kelima simpul di Chapter 01 secara berpasangan: M untuk mandat, O untuk kewenangan, D untuk modal, A untuk integrasi, dan L untuk pengukuran hasil. Disiplin di sini berarti kebiasaan mengambil keputusan dengan pertanyaan, alat, dan syarat yang sama setiap kali. Setiap disiplin berakar pada konsep yang sudah teruji, yaitu pedoman Organisation for Economic Co-operation and Development (OECD), prinsip better owner, riset alokasi modal, praktik integrasi pascamerger, dan siklus Plan–Do–Check–Act (PDCA).
Setiap disiplin diuji dengan 2 benchmark internasional.
Pertama, OECD Guidelines on Corporate Governance of State-Owned Enterprises 2024, standar tata kelola BUMN yang relevan karena Indonesia menargetkan aksesi OECD pada 2028.
Kedua, Santiago Principles, yaitu 24 Generally Accepted Principles and Practices (GAPP) bagi dana kekayaan negara yang dikelola International Forum of Sovereign Wealth Funds (IFSWF). Benchmark kedua relevan karena Danantara Investment Management (DIM) menjadi anggota asosiasi IFSWF pada Juli 2026.
Tabel 1 disajikan sebagai peta metode: key decision setiap huruf, output yang diteruskan ke huruf berikutnya, gate criteria yang harus dipenuhi, dan benchmark untuk mengevaluasinya.
Tabel 1. Siklus MODAL: Key Decision, Output, Gate Criteria, dan Benchmark
No. | Disiplin | Key decision | Output (diteruskan ke) | Gate criteria | Benchmark |
|---|---|---|---|---|---|
1 | M — Map the Mandate | Bisnis mana dipertahankan, dan lewat jalur apa? | Peta jalur per entitas serta mandat dan rumus kompensasi public service obligation (PSO) → O | Setiap entitas memiliki satu jalur dan alasan tertulis | OECD Bab I, III; GAPP 1–2 |
2 | O — Own the Decision | Siapa memutuskan setiap jalur? | Decision rights matrix dan conflict of interest declaration → D | Satu pemutus per keputusan; pemutus tidak merangkap pengawas | OECD Bab II, VI; GAPP 6–9 |
3 | D — Deploy Capital | Berapa modal, kapan, dan dari mana? | Capital budget, hurdle rate return on invested capital (ROIC) di atas weighted average cost of capital (WACC), dan target nilai per transaksi → A | Debt service capacity teruji; tenor dana sesuai proyek | OECD Bab III; GAPP 18–19 |
4 | A — Align & Integrate | Bagaimana nilai transaksi direalisasikan? | Combined baseline, 100-day plan, synergy tracker 24 bulan, dan talent retention plan → L | Integration management office (IMO) aktif; hak minoritas dan pemegang obligasi terpenuhi | OECD Bab IV, VII; GAPP 21 |
5 | L — Learn & Loop | Apakah target D dan A tercapai? | Laporan kinerja tiga lapis yang teraudit dan usulan portfolio reclassification → M | Hasil teraudit dan diumumkan | OECD Bab V; GAPP 23–24 |
Sumber: Kerangka sintesis penulis, 2026; pemetaan benchmark oleh penulis berdasarkan OECD (2024) dan IFSWF (2008).
Tabel 1 dapat dibaca seperti daftar periksa sebelum pesawat lepas landas. Output setiap huruf menjadi input huruf berikutnya, dan output L kembali ke M. Gate criteria adalah syarat minimum sebelum keputusan boleh berlanjut; selama syarat itu belum terpenuhi, keputusan belum boleh “lepas landas”.
Batas antarhuruf dijaga agar tidak tumpang tindih. M menilai kelayakan kepemilikan, sedangkan D menilai kelayakan investasi hanya bagi entitas yang lolos M. Target ditetapkan di D dan A, sedangkan L hanya mengukurnya. OECD Guidelines menilai negara sebagai pemilik, sedangkan Santiago Principles menilai Danantara sebagai pengelola investasi. MODAL sebagai satu kesatuan belum pernah diuji, sehingga perlu dibuktikan lewat penerapan.
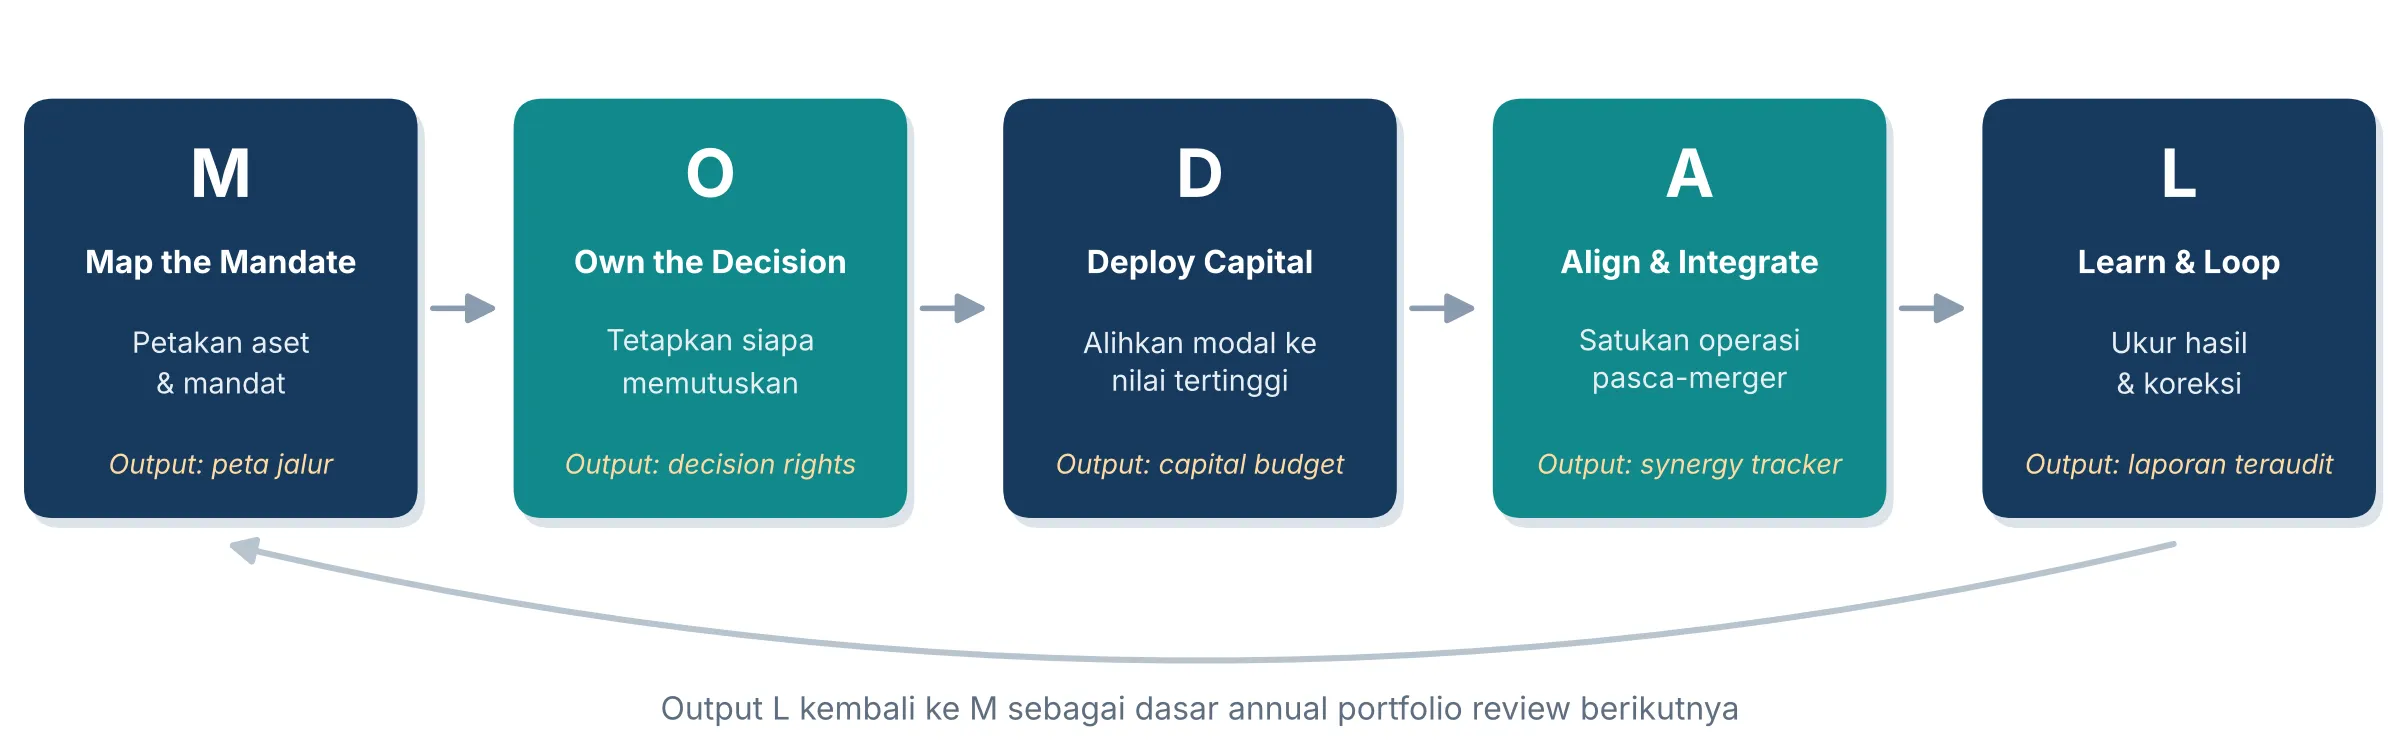
Grafik 3 disajikan untuk menunjukkan secara visual bahwa kelima disiplin bekerja sebagai siklus, bukan daftar periksa sekali jalan.
Grafik 3. Siklus MODAL untuk Penataan Portofolio BUMN
Sumber: Kerangka sintesis penulis, 2026.
Grafik 3 dibaca searah panah. Setiap panah mewakili output yang berpindah tangan; misalnya, peta jalur dari M menjadi dasar decision rights matrix di O.
Panah dari L kembali ke M adalah inti siklus: hasil evaluasi memperbarui pemetaan pada annual portfolio review berikutnya.
Chapter 04 — Map the Mandate: Untuk Apa Negara Memiliki Bisnis Ini?
Disiplin pertama bertanya: untuk apa negara memiliki suatu bisnis? Prinsip better owner menyatakan bahwa melepas suatu bisnis menciptakan nilai jika ada pemilik lain yang mampu menghasilkan nilai lebih besar. Bagi BUMN, prinsip ini perlu ditambah satu dimensi, yaitu kekuatan mandat publik.
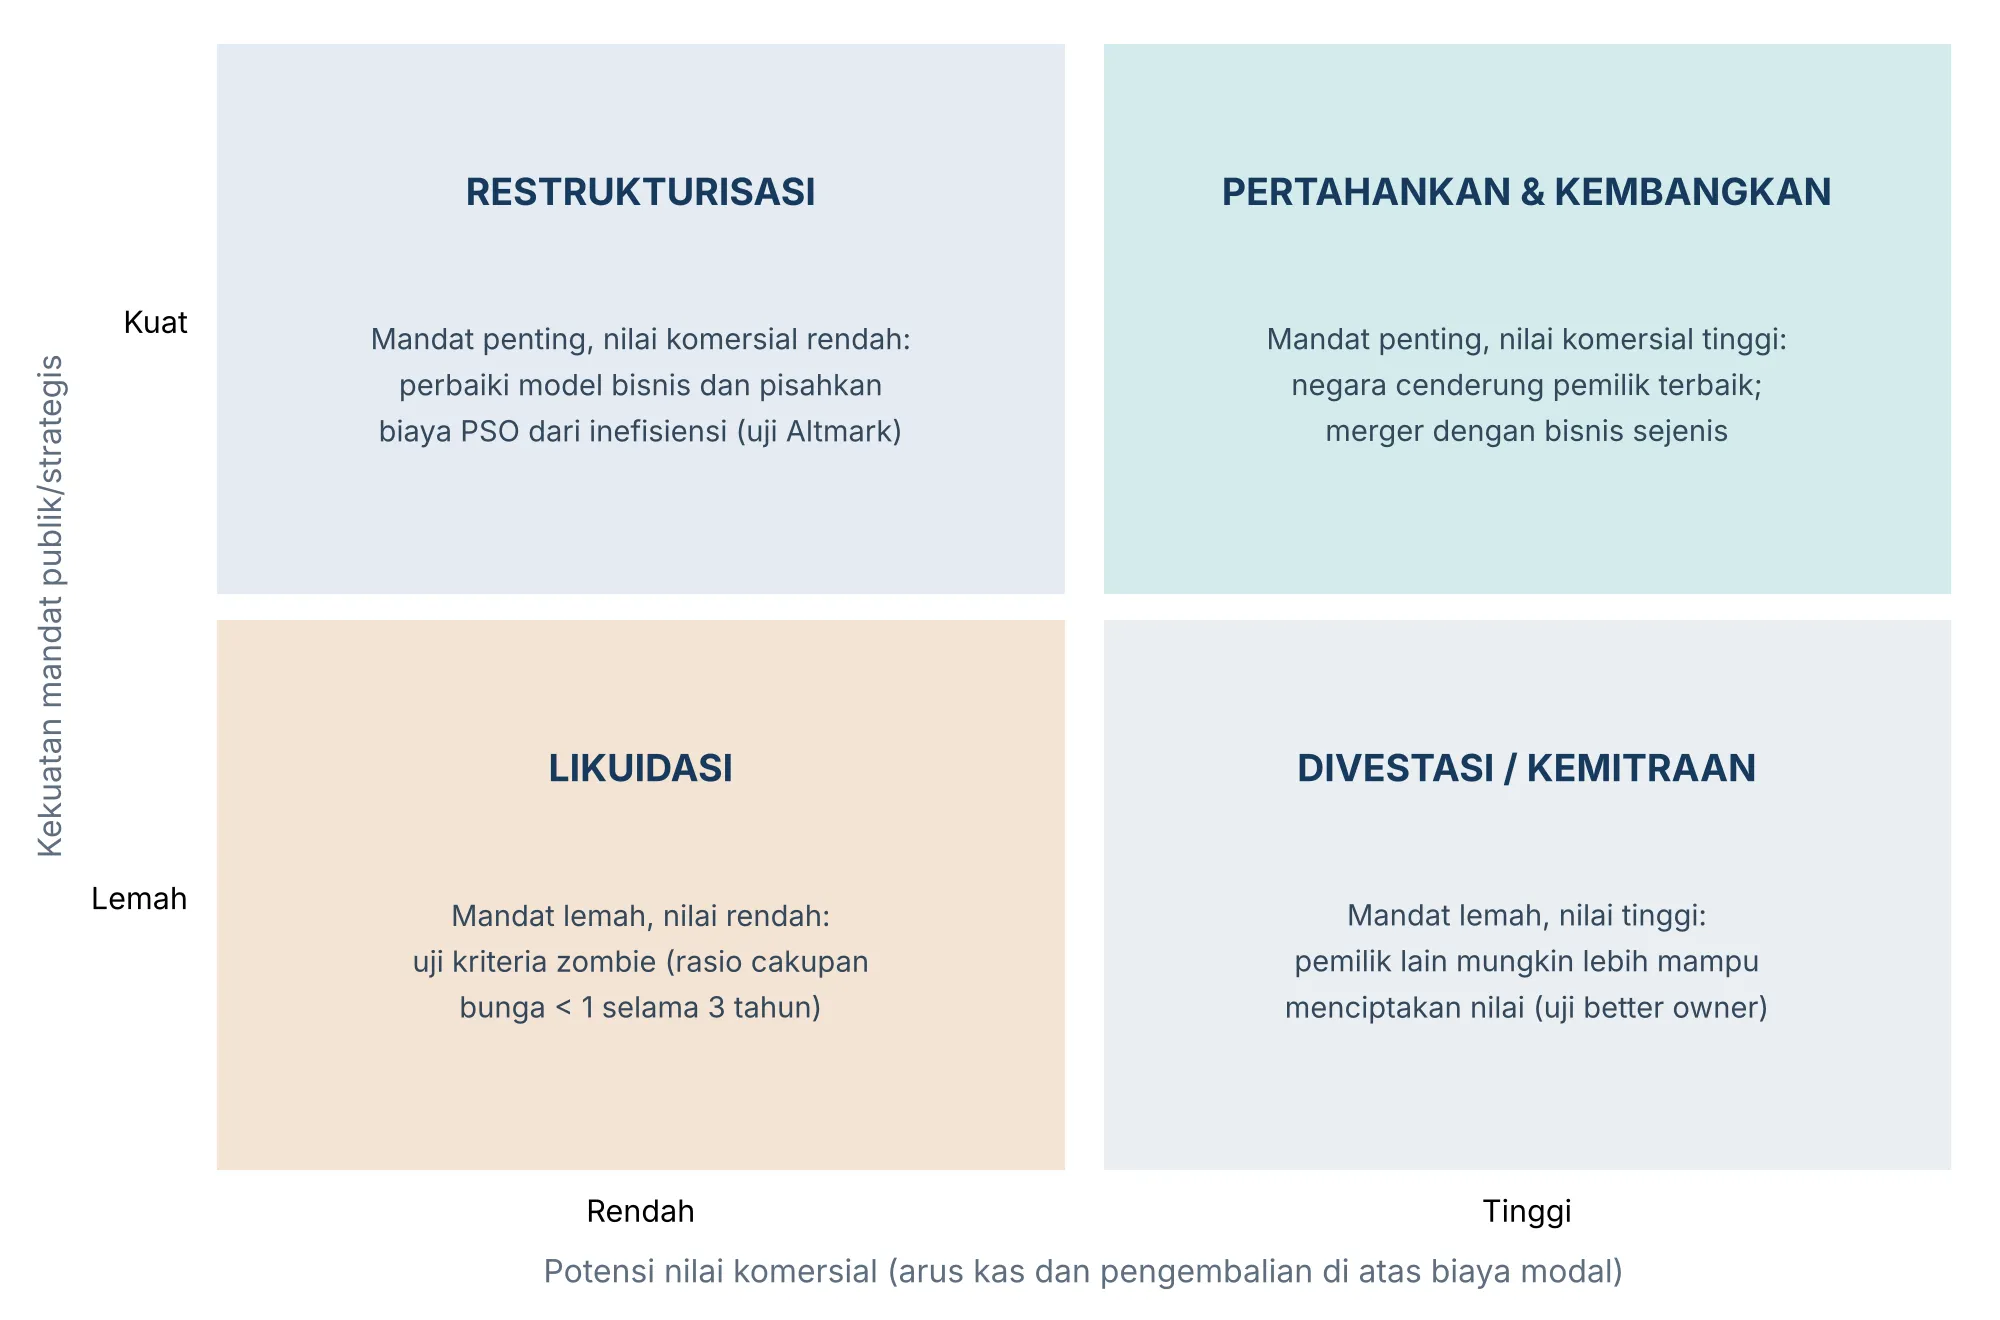
Grafik 4 disajikan untuk menggabungkan kedua dimensi itu, sehingga terlihat jalur yang tepat bagi setiap bisnis.
Grafik 4. Matriks Pemilik Terbaik untuk Portofolio BUMN
Sumber: Adaptasi penulis atas McKinsey & Company (2025), Ezekoye dan Luu (2020), dan Banerjee dan Hofmann (2018).
Grafik 4 menyederhanakan keputusan menjadi dua pertanyaan: seberapa kuat mandat publiknya, dan seberapa besar potensi nilai komersialnya? Bisnis bermandat kuat dan bernilai tinggi dipertahankan dan dikembangkan, antara lain lewat merger antarbisnis sejenis. Likuidasi diuji dengan kriteria perusahaan zombie, yaitu rasio cakupan bunga di bawah satu selama tiga tahun berturut-turut, sedangkan divestasi diuji dengan prinsip better owner.
Kuadran restrukturisasi dalam Grafik 4 berisi bisnis bermandat kuat tetapi bernilai komersial rendah, sehingga biaya PSO harus dipisahkan dari inefisiensi. Prinsip ini berlaku pula bagi Jalan Tol Trans Sumatera (JTTS), penugasan pemerintah kepada HK dengan utang yang dijamin negara: kinerja komersial HK baru dapat dinilai adil jika biaya penugasannya dihitung terpisah. Empat kriteria Altmark dari Mahkamah Eropa dapat menjadi acuan: kewajiban jelas, rumus kompensasi di muka, kompensasi tidak melebihi biaya bersih, dan acuan biaya penyedia efisien. Diukur dengan standar OECD dan prinsip Santiago, ruang perbaikan terbesar terletak pada keterbukaan: alasan kepemilikan dan kriteria jalur setiap entitas belum diumumkan sebagai kebijakan kepemilikan. Peta yang jelas kemudian menuntut kejelasan tentang siapa yang memutuskan.
Chapter 05 — Own the Decision: Siapa yang Berhak Memutuskan?
Disiplin kedua bertanya: siapa yang memutuskan? Terlalu banyak pemberi persetujuan membuat keputusan tertahan; terlalu sedikit yang didengar membuat keputusan keliru. Pemisahan BP BUMN dan Danantara dalam UU No. 16 Tahun 2025 perlu diterjemahkan menjadi hak keputusan yang jelas, terlebih ketika Kepala BP BUMN juga menjabat Chief Operating Officer (COO) Danantara. Alat RAPID dari Bain & Company—Recommend, Agree, Perform, Input, Decide—dapat membantu menyusun decision rights matrix. Pada keputusan merger, misalnya, direksi menyusun usulan, BP BUMN dan regulator sektoral memastikan kepatuhan, karyawan dan kreditur memberi masukan, dan Danantara sebagai pemegang saham mengambil keputusan akhir.
Dari sisi tata kelola, standar OECD dan prinsip Santiago menganjurkan pemisahan tegas fungsi pemilik dan regulator, sehingga perangkapan jabatan perlu diimbangi pengawasan dan pengungkapan benturan kepentingan yang jelas. Setelah itu, perhatian beralih ke aliran modal.
Chapter 06 — Deploy Capital: Modal Mengikuti Nilai, Bukan Kebiasaan
Disiplin ketiga bertanya: berapa modal, kapan, dan dari mana? Riset McKinsey menunjukkan bahwa perusahaan yang rutin mengalihkan modal antarunit usaha bernilai rata-rata 40% lebih tinggi setelah 15 tahun. Bagi BUMN, ukurannya adalah ROIC dibandingkan WACC: bisnis menciptakan nilai jika imbal hasil modalnya lebih tinggi daripada biaya modalnya.
Arahan Danantara kepada HK pada September 2026 sejalan dengan logika ini: sebelum menyetujui investasi tol atau konstruksi baru, kapasitas keuangan harus sesuai dengan arus kas dan jadwal pembayaran utang. Prinsip Santiago juga menuntut kebijakan investasi tertulis dan keputusan berbasis imbal hasil yang disesuaikan risiko, sehingga hurdle rate tersebut sebaiknya diumumkan. Namun, modal yang dialokasikan dengan tepat baru menghasilkan nilai jika entitas hasil merger berhasil disatukan.
Chapter 07 — Align & Integrate: Nilai Merger Ditentukan Setelah Penandatanganan
Disiplin keempat bertanya: bagaimana nilai merger direalisasikan? Survei McKinsey menemukan bahwa lebih dari 70% perusahaan yang mencapai target sinergi pendapatannya membentuk IMO komersial, yaitu tim khusus yang mengelola integrasi. Setiap merger BUMN karena itu membutuhkan IMO, combined baseline, kesiapan Day One, 100-day plan, dan synergy tracker hingga 24 bulan. Jaminan tanpa pemutusan hubungan kerja (PHK) juga perlu dilengkapi talent retention plan.
Synergy tracker ibarat timbangan setelah program diet: tanpa penimbangan rutin, klaim keberhasilan hanya perkiraan. Standar OECD menambahkan satu uji lagi: merger wajib memperlakukan pemegang saham minoritas dan pemegang obligasi secara setara. Semua tahap itu pada akhirnya membutuhkan sistem pengukuran yang jujur.
Chapter 08 — Learn & Loop: Ukur Hasil, Bukan Aktivitas
Disiplin kelima bertanya: apakah target tercapai? Jumlah entitas yang ditutup hanyalah ukuran aktivitas. Indikator perlu disusun dalam tiga lapis, yaitu kesiapan (baseline tunggal dan kualitas data), proses (biaya, produktivitas, dan kemajuan sinergi), serta hasil (arus kas bebas, ROIC dibandingkan WACC, dan mutu layanan). Perusahaan yang rutin memperbarui 10–30% portofolionya mengungguli pasar sekitar 5% dalam sepuluh tahun. Bagi BUMN, ini berarti annual portfolio review dan independent post-merger review.
Laporan terbuka membuat setiap angka penghematan dan sinergi dapat diuji. Menurut standar OECD dan prinsip Santiago, angka penghematan Rp50 triliun akan lebih kuat jika dilaporkan bersih dan diaudit. Namun, pengukuran saja tidak cukup jika risiko program dibiarkan menumpuk.
Chapter 09 — Mengelola Risiko: Jangan Menggabungkan Masalah
Risiko terbesar muncul di BUMN Karya. Merger PT Adhi Karya (Persero) Tbk (ADHI) dan PT PP (Persero) Tbk (PTPP) didahulukan karena dinilai mudah, tetapi saham ADHI disuspensi sejak 24 Agustus 2026 dan saham PTPP sejak 5 Oktober 2026 setelah keduanya menunda pembayaran bunga obligasi. Menurut Bursa Efek Indonesia, penundaan tersebut menandakan adanya persoalan kelangsungan usaha. Skalanya terlihat dari ADHI: bunga obligasi yang tertunda mencapai Rp60,8 miliar, sementara kasnya per Juni 2026 sebesar Rp813 miliar. Jika merger dilakukan sebelum restrukturisasi, tekanan semacam ini langsung menjadi beban entitas hasil merger.
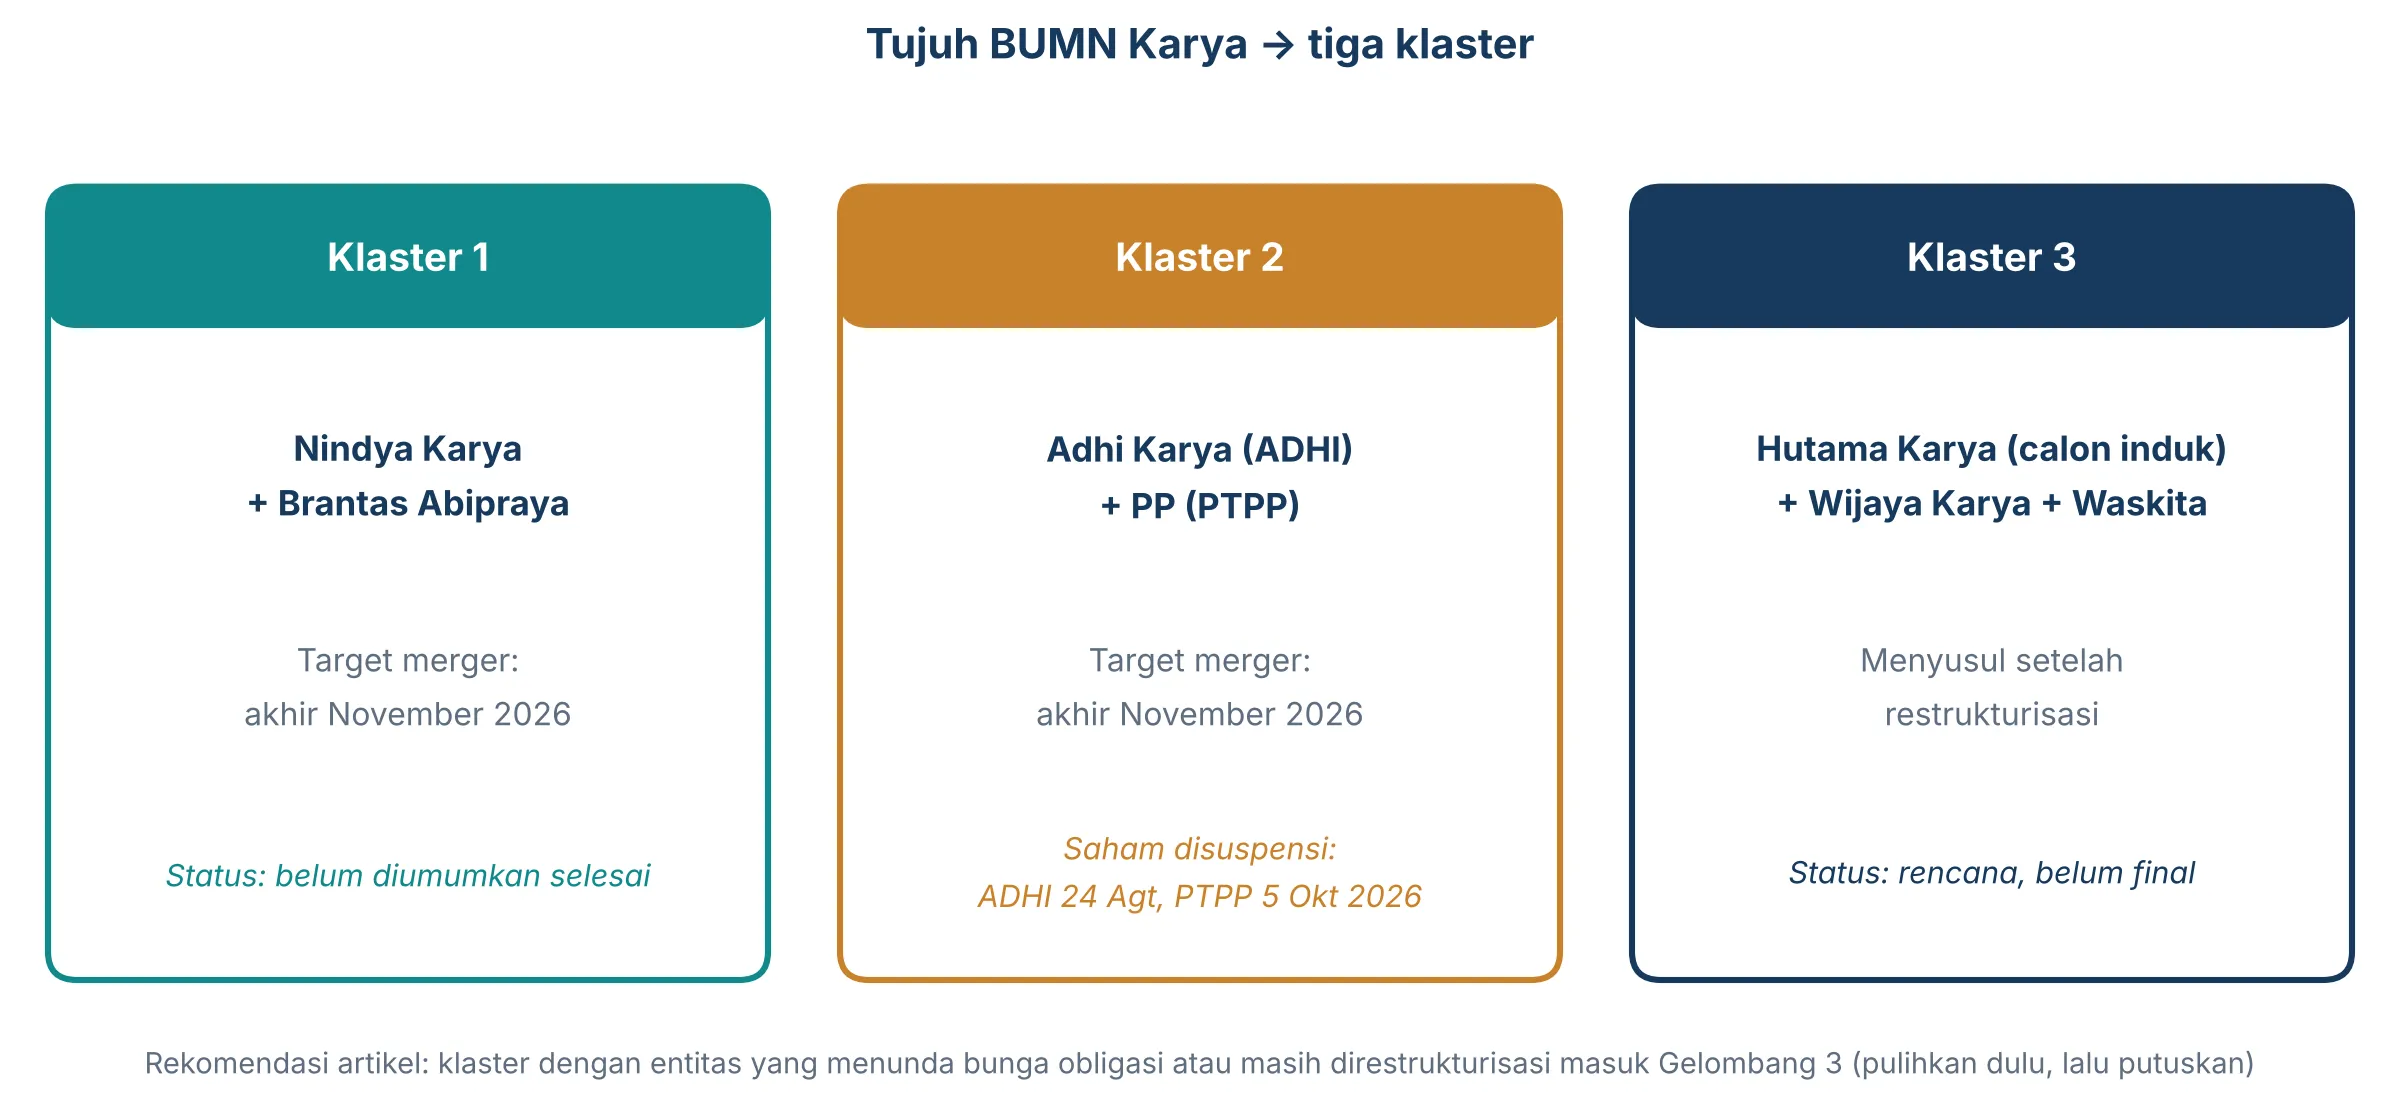
Risiko itu lebih mudah dipahami jika rencana konsolidasi BUMN Karya dilihat utuh. Grafik 5 disajikan untuk menunjukkan tiga klaster yang direncanakan beserta statusnya per 19 November 2026.
Grafik 5. Peta Konsolidasi BUMN Karya
Sumber: Okezone (8 Oktober 2026), IDXChannel (18 Agustus 2026), BCA Sekuritas (2 Oktober 2026), Kontan (24 Agustus 2026), dan IDXChannel (8 Oktober 2026).
Grafik 5 menunjukkan bahwa tujuh BUMN Karya direncanakan menjadi tiga klaster, dan dua klaster pertama ditargetkan merger paling lambat akhir November 2026.
Klaster ketiga, dengan HK sebagai calon induk bagi Wijaya Karya dan Waskita, baru menyusul setelah restrukturisasi.
Risiko tersebut tidak hanya bersifat keuangan. Tabel 2 disajikan untuk memetakan risiko streamlining dari empat perspektif, beserta mitigasi dan disiplin MODAL yang mengendalikannya.
Tabel 2. Peta Risiko Streamlining BUMN
No. | Perspektif | Risiko utama | Mitigasi (disiplin MODAL) |
|---|---|---|---|
1 | Hukum | Salah tafsir atas perlindungan hukum dalam UU 16/2025; hak pemegang obligasi dan pemegang saham minoritas; klausul perubahan pengendalian | Jejak keputusan tertulis; persetujuan Rapat Umum Pemegang Saham (RUPS) dan pemegang obligasi; due diligence kontrak (O, L) |
2 | Bisnis | Penundaan pembayaran bunga obligasi; suspensi saham; tekanan pada bank kreditur dan rantai pasok proyek | Restrukturisasi utang sebelum merger; komunikasi dengan kreditur; jaga kontinuitas proyek (D, A) |
3 | Manajemen | Kapasitas eksekusi ratusan transaksi; kualitas data; biaya pajak restrukturisasi | IMO per merger; baseline tunggal; kepastian pajak sebelum transaksi (M, A) |
4 | Kepemimpinan | Konsentrasi keputusan; kelelahan perubahan; hilangnya talenta kunci | Decision rights matrix; talent retention plan; target berbasis nilai (O, L) |
Sumber: Analisis penulis berdasarkan ANTARA (2026), Fortune Indonesia (2026), Kontan (2026), IDXChannel (2026), BCA Sekuritas (2026), dan Investortrust (2026).
Risiko bisnis paling mendesak karena sudah terjadi, sedangkan risiko hukum paling berdampak jangka panjang. Perlindungan hukum bagi pengurus pada dasarnya mensyaratkan due diligence, itikad baik, dan jejak keputusan yang jelas.
Risiko bukan huruf keenam MODAL, melainkan lensa yang melintasi kelima huruf, sehingga setiap risiko diberi huruf pemilik. Sebagian besar dikendalikan oleh huruf O dan D. Artinya, kejelasan kewenangan dan penanganan utang sebelum merger merupakan pertahanan utama. Sesuai prinsip Santiago, Tabel 2 dapat menjadi awal risk register Danantara yang dikelola dengan prosedur International Organization for Standardization (ISO) 31000.
Chapter 10 — Peta Jalan: Cepat Boleh, asal Urutannya Tepat
Pembahasan Chapter 04–09 menunjukkan bahwa, terhadap benchmark OECD dan Santiago, kesenjangan terbesar Danantara bukan pada arah kebijakan, melainkan pada keterbukaan kriteria, urutan penanganan utang, dan pembuktian hasil.
Namun, kecepatan tetap memiliki manfaat nyata: momentum kebijakan terjaga, resistensi internal belum sempat menguat, dan penghematan overhead cepat terasa. Karena itu, peta jalan ini tidak memperlambat seluruh program, tetapi memisahkan keputusan yang aman dipercepat dari yang harus menunggu gate criteria.
Ketiga kesenjangan itu perlu ditutup secara berurutan agar risiko tidak menumpuk. Tabel 3 disajikan sebagai peta jalan tiga gelombang beserta prasyarat keberhasilannya.
Tabel 3. Peta Jalan Tiga Gelombang Penataan Portofolio BUMN
No. | Gelombang | Fokus | Prasyarat |
|---|---|---|---|
1 | Bersihkan (hingga pertengahan 2027) | Likuidasi entitas tidak aktif dan zombie; baseline tunggal; laporan teraudit | Data terekonsiliasi; hak karyawan dan kreditur terlindungi |
2 | Gabungkan yang sehat (semester II 2027) | Merger entitas sehat dengan IMO; divestasi lewat uji better owner | Target sinergi tertulis; persetujuan regulator |
3 | Pulihkan, lalu putuskan (2027–2029) | Restrukturisasi entitas berutang, termasuk calon klaster HK, sebelum merger, divestasi, atau likuidasi | Debt service capacity teruji; independent review |
Sumber: Rekomendasi penulis berdasarkan Siklus MODAL, World Bank (2014), dan Fitch Ratings melalui Petromindo (2026).
Dalam Tabel 3, gelombang pertama berisiko rendah, dapat segera dimulai, lalu dituntaskan pada pertengahan 2027. Gelombang ketiga berjalan paralel karena restrukturisasi utang membutuhkan waktu lebih panjang.
Dengan urutan ini, merger ADHI dan PTPP seharusnya masuk gelombang ketiga, setelah restrukturisasi utangnya tuntas. Rencana klaster HK juga perlu diuji: Danantara menilai HK relatif sehat, tetapi Fitch Ratings memperkirakan arus kas bebas HK tetap negatif dan rasio utang bersih terhadap earnings before interest, taxes, depreciation, and amortization (EBITDA) naik ke sekitar empat kali. Utang Wijaya Karya saja sekitar Rp34 triliun. Karena itu, Wijaya Karya dan Waskita sebaiknya baru digabung setelah debt service capacity keduanya teruji, agar beban utangnya tidak berpindah ke neraca HK.
Studi Kasus Global — Disiplin MODAL dalam Praktik
Peta jalan ini sejalan dengan pengalaman global. Setiap studi kasus dibahas dengan pola yang sama—konteks, cara mengelola, dampak, tantangan, serta lensa MODAL—agar mudah dibandingkan.
Studi Kasus 01 — ÖBAG, Austria: Disiplin Pemilik
Konteks dan mandat. ÖBAG mengelola kepemilikan strategis Austria di sektor energi, telekomunikasi, pos, dan properti sejak 2019. Portofolionya bernilai sekitar €32 miliar (sekitar Rp646,2 triliun; kurs tengah Bank Indonesia (BI) 23 April 2026).
Cara mengelola portofolio. ÖBAG bertindak sebagai pemegang saham aktif tanpa menyatukan operasi perusahaan. Pimpinannya duduk di dewan pengawas perusahaan portofolio, sehingga suara pemilik hadir di ruang keputusan, sedangkan manajemen setiap perusahaan tetap otonom.
Dampak. Dalam jangka pendek, dividen tahunan ÖBAG kepada negara naik lebih dari dua kali lipat antara tahun buku 2019 dan 2025. Dalam jangka menengah, setoran kumulatif sejak 2019 mencapai €8,534 miliar (sekitar Rp174,1 triliun; kurs tengah BI 1 Juli 2026). Dalam jangka panjang, kepemilikan ÖBAG berkontribusi sekitar 2,2% produk domestik bruto (PDB) Austria pada 2021, termasuk efek tidak langsungnya.
Tantangan. Penunjukan pimpinan ÖBAG pada 2019 sempat menjadi sorotan publik hingga yang bersangkutan mundur pada Juni 2021. Independensi holding hanya sekuat transparansi proses seleksinya.
Lensa MODAL dan pelajaran. ÖBAG paling kuat pada huruf M, O, dan L. Pelajarannya bagi Indonesia: disiplin pemilik dapat dijalankan tanpa menyeragamkan model operasi seluruh perusahaan.
Studi Kasus 02 — CDP, Italia: Alokasi Modal Berbasis Dampak
Konteks dan mandat. CDP adalah lembaga pembiayaan pembangunan Italia yang menyalurkan dana kepada perusahaan, pemerintah daerah, dan infrastruktur.
Cara mengelola portofolio. Setiap pembiayaan dinilai dengan logika risiko, pengembalian, dan dampak, lalu dirangkum dalam rencana strategis tiga tahunan yang menetapkan target sumber daya dan investasi yang ingin dipicu.
CDP berbentuk perseroan yang dikendalikan Kementerian Ekonomi dan Keuangan Italia, dan mengelola tabungan pos masyarakat yang dipasarkan melalui Poste Italiane.
Dampak. Dalam jangka pendek, sumber daya €29,5 miliar (sekitar Rp586,9 triliun; kurs tengah BI 9 April 2026) pada 2025 mendukung investasi €73,6 miliar (sekitar Rp1.464,2 triliun), atau leverage effect 2,5 kali. Dalam jangka menengah, rencana 2025–2027 menargetkan investasi sekitar dua kali sumber daya yang dikerahkan. Dalam jangka panjang, kegiatan CDP selama 2022–2024 berkontribusi sekitar 1,6% PDB dan rata-rata 410.000 lapangan kerja per tahun.
Tantangan. Karena sebagian dananya berasal dari tabungan pos, CDP harus menjaga keamanan dana penabung sekaligus menjalankan mandat pembangunan yang risikonya sering lebih tinggi.
Lensa MODAL dan pelajaran. CDP paling kuat pada huruf D dan L. Pelajarannya bagi Indonesia: dana sendiri, dana mitra, dan manfaat akhir perlu dipisahkan saat mengevaluasi proyek strategis.
Studi Kasus 03 — Khazanah Nasional, Malaysia: Memilah dengan Target
Konteks dan mandat. Khazanah adalah dana kekayaan negara Malaysia yang memegang aset komersial sekaligus aset strategis, seperti maskapai nasional.
Cara mengelola portofolio. Pada 2019, Khazanah membagi portofolionya menjadi dana komersial, dengan target imbal hasil inflasi ditambah 3%, dan dana strategis, dengan target setara obligasi pemerintah bertenor 10 tahun. Aset komersial boleh dilepas pada harga dan waktu yang tepat.
Tata kelolanya tegas: saham Khazanah dimiliki Menteri Keuangan (Incorporated), dewan direksinya dipimpin Perdana Menteri bersama wakil kementerian dan profesional swasta, dan laporan teraudit disampaikan kepada Kementerian Keuangan serta dipublikasikan.
Dampak. Dalam jangka pendek, dana komersial mencatat imbal hasil 8,3% pada 2019, melampaui target, sedangkan dana strategis mencatat 2,9%, di bawah acuannya. Dalam jangka menengah dan panjang, imbal hasil tahunan rata-rata tujuh tahun terakhir mencapai 6,1%, dan dividen kepada pemerintah pada 2025 dua kali lipat dibanding 2024.
Tantangan. Kedekatan dewan dengan pemerintah memudahkan koordinasi, tetapi menuntut batas tegas antara keputusan komersial dan penugasan, karena aset penugasan dapat menekan imbal hasil keseluruhan.
Lensa MODAL dan pelajaran. Khazanah paling kuat pada huruf M, D, dan L, termasuk kesediaannya melaporkan kinerja di bawah target. Pelajarannya bagi Indonesia: target yang berbeda membuat bisnis komersial dan penugasan dinilai adil.
Studi Kasus 04 — SASAC, Tiongkok: Konsolidasi yang Tidak Berhenti pada Jumlah
Konteks dan mandat. SASAC adalah pengawas sekaligus wakil pemilik negara di BUMN pusat Tiongkok.
Cara mengelola portofolio. SASAC menggabungkan BUMN sejenis untuk membangun skala, menutup perusahaan zombie, dan mengonversi utang menjadi ekuitas, disertai penempatan ulang pekerja.
Pengawasannya berlapis: SASAC menjalankan hak pemilik atas BUMN pusat, mengirim tim pengawas ke perusahaan, dan menilai kinerja dewan direksi setiap tahun berdasarkan laporan tahunan.
Dampak. Dalam jangka pendek, sekitar 1.200 perusahaan zombie ditargetkan ditutup hingga akhir 2017. Dalam jangka menengah, jumlah BUMN pusat turun dari 196 pada 2003 menjadi 98 pada 2017. Dalam jangka panjang, total aset BUMN pusat tumbuh lebih dari sepertiga selama 2021–2025.
Tantangan. Skala belum otomatis menghasilkan laba. Selama Januari–November 2025, pendapatan BUMN Tiongkok hanya naik 1% secara tahunan, sedangkan labanya turun 3,1%; pejabat dan pakar menilainya sebagai tanda profitabilitas yang lemah.
Lensa MODAL dan pelajaran. SASAC paling kuat pada huruf D dan A. Pejabatnya menegaskan bahwa reformasi lebih dari sekadar mengurangi jumlah BUMN. Pelajarannya bagi Indonesia: konsolidasi berskala besar membutuhkan waktu dan penanganan utang, bukan tenggat yang singkat.
Kesimpulan — Streamlining Baru Bernilai Jika Lolos Siklus MODAL
Kembali ke pertanyaan awal: bagaimana streamlining menghasilkan nilai yang terukur? Jawabannya, setiap keputusan harus melewati kelima huruf MODAL beserta gate criteria-nya. Streamlining Danantara sudah tepat arah, tetapi hubungan antara mandat, kewenangan, modal, integrasi, dan evaluasi belum tersambung. Karena ancaman terbesar datang dari merger entitas yang tertekan likuiditas, urutan tiga gelombang lebih menentukan nilai daripada kecepatan.
Agar keempat studi kasus mudah dibandingkan, Tabel 4 disajikan untuk merangkum model pengelolaan, dampak utama, dan pelajarannya bagi Indonesia.
Tabel 4. Perbandingan Empat Studi Kasus dan Pelajarannya bagi Indonesia
No. | Studi kasus | Model pengelolaan | Dampak utama | Pelajaran bagi Indonesia |
|---|---|---|---|---|
1 | ÖBAG, Austria | Pemegang saham aktif; operasi tidak disatukan | Dividen naik lebih dari dua kali; setoran stabil sejak 2019 | Pisahkan peran pemilik dari operasi |
2 | CDP, Italia | Pembiayaan berbasis risiko, pengembalian, dan dampak | Leverage effect 2,5 kali; sekitar 1,6% PDB | Pisahkan dana sendiri, dana mitra, dan manfaat akhir |
3 | Khazanah, Malaysia | Dana komersial dan strategis dengan target berbeda | Imbal hasil 6,1% per tahun dalam tujuh tahun | Beri target berbeda bagi bisnis komersial dan penugasan |
4 | SASAC, Tiongkok | Merger sejenis, penutupan zombie, konversi utang | 196 menjadi 98 BUMN pusat dalam 14 tahun | Tangani utang dulu; jangan memaksakan tenggat |
Sumber: Sintesis penulis berdasarkan keempat studi kasus.
Tabel 4 menunjukkan bahwa keempat lembaga menempuh model berbeda, tetapi berbagi satu pola: keberhasilan diukur dalam horizon panjang dan dilaporkan terbuka.
Karena itu, pelajaran terbaik bagi Indonesia diperoleh dengan menggabungkan kekuatan keempatnya—disiplin pemilik ÖBAG, alokasi modal CDP, target berbeda Khazanah, dan kesabaran SASAC menangani utang—bukan meniru satu lembaga.
Penutup — Tanggung Jawab Setiap Pemangku Kepentingan
Ada tiga insight utama. Pertama, masalah BUMN terletak pada nilai yang tertahan, bukan pada jumlah entitas. Kedua, BUMN yang relatif sehat pun perlu melewati gate criteria sebelum menerima entitas berutang. Ketiga, pengalaman global menunjukkan bahwa hasil yang baik lahir dari disiplin yang konsisten dan laporan yang terbuka, bukan dari satu langkah besar. Rekomendasinya disusun menurut waktu.
Segera (2026–2027). Pemerintah dan Kementerian Keuangan menetapkan rumus kompensasi PSO dalam anggaran negara dan memberi kepastian pajak restrukturisasi. BP BUMN menerbitkan baseline tunggal dan kriteria jalur. Danantara mendahulukan restrukturisasi utang sebelum merger dan membentuk IMO.
Jangka menengah (2027–2029). Danantara melaporkan penghematan bersih yang teraudit dan menjalankan annual portfolio review. Direksi menjaga kas dan talenta serta melaporkan terbuka kepada pemegang saham jika tenggat berisiko melanggar gate criteria. Kreditur dilibatkan melalui aturan main yang adil.
Jangka panjang (setelah 2029). Dewan Perwakilan Rakyat (DPR) dan Badan Pemeriksa Keuangan (BPK) menguji hasil berdasarkan arus kas, pengembalian modal, dan mutu layanan. Rencana self-assessment Santiago Principles oleh DIM dapat diperluas ke keputusan portofolio BUMN dan diumumkan sebagai alat ukur yang diakui internasional.
Transformasi baru bermakna ketika pengelola dapat menjelaskan mengapa suatu bisnis dipertahankan, siapa yang memutuskan, ke mana modal dialihkan, risiko apa yang dikelola, dan nilai apa yang tercipta. Nilai BUMN tidak ditentukan oleh sedikitnya entitas yang tersisa, tetapi oleh mutu keputusan yang dapat dipertanggungjawabkan.
Catatan Penulis
Artikel ini merupakan tulisan edukatif dan pandangan pribadi penulis, untuk tujuan pembelajaran, pemahaman masalah, dan usulan solusi bagi seluruh pemangku kepentingan. Seluruh data berasal dari sumber publik yang tercantum dalam Referensi dan berlaku per 19 November 2026; perkembangan setelah tanggal tersebut dapat mengubah sebagian analisis. Artikel ini tidak menggunakan informasi internal atau rahasia dari lembaga atau perusahaan mana pun, tidak mewakili pandangan institusi tempat penulis pernah atau sedang berkarya, tidak menilai pribadi siapa pun, dan tidak dimaksudkan untuk mendukung atau menentang pihak politik mana pun. Artikel ini juga bukan rekomendasi investasi atau nasihat hukum. Penulis terbuka terhadap koreksi atas data yang kurang tepat.
Referensi
1. Putusan Perkara C-280/00, Altmark Trans GmbH dan Regierungspräsidium Magdeburg v Nahverkehrsgesellschaft Altmark GmbH. Mahkamah Eropa (Court of Justice of the European Union). EUR-Lex, 24 Juli 2003. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:62000CJ0280
2. Santiago Principles: Generally Accepted Principles and Practices. International Forum of Sovereign Wealth Funds (IFSWF). IFSWF, 2008. https://www.ifswf.org/santiago-principles
3. Performance Assessment of the Board. Li Bing, State-owned Assets Supervision and Administration Commission (SASAC). Organisation for Economic Co-operation and Development (OECD), 18 Mei 2011. https://t4.oecd.org/daf/ca/corporategovernanceofstate-ownedenterprises/48062494.pdf
4. How to Put Your Money Where Your Strategy Is. Stephen Hall, Dan Lovallo, dan Reinier Musters. McKinsey Quarterly, Maret 2012. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/how-to-put-your-money-where-your-strategy-is
5. Corporate Governance of State-Owned Enterprises: A Toolkit. World Bank Group. World Bank, 2014. https://openknowledge.worldbank.org/handle/10986/20390
6. Merge to Grow: Realizing the Full Commercial Potential of Your Merger. John Chartier, Cristina Ferrer, Alex Liu, dan Rui Silva. McKinsey & Company, 19 Juli 2017. https://www.mckinsey.com/capabilities/m-and-a/our-insights/merge-to-grow-realizing-the-full-commercial-potential-of-your-merger
7. Top Regulator Urges State-Owned Enterprises to Speed Up Reform. Ren Xiaojin dan Zhong Nan. China Daily, 1 September 2017. https://www.chinadaily.com.cn/a/201709/01/WS59bc9d57a310ded8ac1912d7.html
8. China’s State-Owned Firms to Face More Mergers, Bankruptcies. Reuters. The Daily Star, 24 Januari 2018. https://www.thedailystar.net/business/chinas-state-owned-firms-face-more-mergers-bankruptcies-1524838
9. ISO 31000:2018 Risk Management — Guidelines. International Organization for Standardization (ISO). ISO, 2018. https://www.iso.org/standard/65694.html
10. The Rise of Zombie Firms: Causes and Consequences. Ryan Banerjee dan Boris Hofmann. BIS Quarterly Review, Bank for International Settlements, September 2018. https://www.bis.org/publ/qtrpdf/r_qt1809g.htm
11. Stenographisches Protokoll, Sidang ke-53 Nationalrat. Parlamen Austria. Parlament Österreich, 11 Desember 2018. https://www.parlament.gv.at/PAKT/VHG/XXVI/NRSITZ/NRSITZ_00053/A_-_21_31_49_00192253.pdf
12. Khazanah Annual Review 2019: Khazanah Reports Lower 2018 Performance, Announces Refreshed Mandate to Enhance Future Profitability. Khazanah Nasional Berhad. Khazanah Nasional, 5 Maret 2019. https://www.khazanah.com.my/khazanah-annual-review-2019/
13. Khazanah Asset Sales Set to Pick Up. Redaksi The Edge Malaysia. The Edge Malaysia, 2019. https://theedgemalaysia.com/article/khazanah-asset-sales-set-pick
14. Khazanah Annual Review 2020: Khazanah Delivers Strong Performance in 2019. Khazanah Nasional Berhad. Khazanah Nasional, 2 Maret 2020. https://www.khazanah.com.my/media/uploads/2020/05/press-release.pdf
15. Nachhaltige Dividendenpolitik als Beitrag in der Krise. Österreichische Beteiligungs AG (ÖBAG). ÖBAG, November 2020. https://oebag.gv.at/?p=3555
16. Divesting with Agility. Obi Ezekoye dan Anthony Luu. McKinsey & Company, 11 November 2020. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/divesting-with-agility
17. ÖBAG: Thomas Schmid verlässt ÖBAG mit heutigem Datum. Österreichische Beteiligungs AG (ÖBAG). ÖBAG, 8 Juni 2021. https://oebag.gv.at/2021/06/08/oebag-thomas-schmid-verlaesst-oebag-mit-heutigem-datum
18. Volkswirtschaftlicher Beitrag der ÖBAG 2019–2021 (Update). Plank, Mateeva, Schnabl, Wimmer, dan Zenz. Institut für Höhere Studien (IHS), 2022. https://oebag.gv.at/wp-content/uploads/2022/06/IHS-Studie-Volkswirtschaftlicher-Beitrag-der-OeBAG-2019-2021-Update-1.pdf
19. Khazanah Nasional Berhad: Member Profile (KNB 2022). International Forum of Sovereign Wealth Funds (IFSWF). IFSWF, 2022. https://ifswf.org/print/pdf/node/4246
20. RAPID® Decision Making. Bain & Company. Bain & Company, 13 Oktober 2023. https://www.bain.com/insights/rapid-decision-making/
21. OECD Guidelines on Corporate Governance of State-Owned Enterprises 2024. Organisation for Economic Co-operation and Development (OECD). OECD Publishing, 2024. https://www.oecd.org/en/publications/oecd-guidelines-on-corporate-governance-of-state-owned-enterprises-2024_18a24f43-en.html
22. Cassa Depositi e Prestiti Approves the 2025–2027 Strategic Plan. Cassa Depositi e Prestiti (CDP). CDP, 19 Desember 2024. https://www.cdp.it/pages/en/comunicati-stampa/cassa_depositi_e_prestiti_approves_the_2025_2027_strategic_plan_resources_deployed_grow_to_81_billion_will_trigger_170_billion_in_investments/?contentId=CSA49844
23. The Cost of (Un)doing Business. Anna Mattsson, Jamie Koenig, dan Tim Koller. McKinsey & Company, 24 Juli 2025. https://www.mckinsey.com/capabilities/strategy-and-corporate-finance/our-insights/the-cost-of-undoing-business
24. Undang-Undang No. 16 Tahun 2025 tentang Perubahan Keempat atas UU No. 19 Tahun 2003 tentang BUMN. Republik Indonesia. JDIH Kementerian Keuangan, 6 Oktober 2025. https://jdih.kemenkeu.go.id/api/download/c5c31a20-c947-4a24-80c3-802682b75483/2025UU016.pdf
25. State-Owned Firms Register Stable Showing. Redaksi The Star. The Star, 5 Januari 2026. https://www.thestar.com.my/business/business-news/2026/01/05/state-owned-firms-register-stable-showing
26. China’s Central SOEs Spend over 1 Trln Yuan on R&D for Fourth Consecutive Year: SASAC. Redaksi Global Times. Global Times, 28 Januari 2026. https://www.globaltimes.cn/page/202601/1354345.shtml
27. Khazanah Annual Review 2026 (Press Release). Khazanah Nasional Berhad. Khazanah Nasional, 10 Februari 2026. https://www.khazanah.com.my/media/uploads/2026/02/KAR-2026_Press-Release-ENG.pdf
28. Khazanah Weathers 2025 Volatility with 5.2% Returns. Redaksi The Star. The Star, 11 Februari 2026. https://www.thestar.com.my/business/business-news/2026/02/11/khazanah-weathers-2025-volatility-with-52-returns
29. Bakom Sebut UU BUMN Terbaru Pertegas Business Judgement Rule. Redaksi ANTARA. ANTARA News Megapolitan, 21 Februari 2026. https://megapolitan.antaranews.com/berita/501678/bakom-sebut-uu-bumn-terbaru-pertegas-business-judgement-rule
30. Governance Reset dan Penguatan Fundamental BUMN. Danantara Indonesia. Danantara Indonesia, 5 Maret 2026. https://www.danantaraindonesia.co.id/id/media-center/press-releases/danantara-indonesia-undertakes-governance-reset-and-strengthens-soe-fundamentals
31. Fitch Affirms Hutama Karya at ‘BBB-‘/’AA+(idn)’. Fitch Ratings. Petromindo, 17 Maret 2026. https://www.petromindo.com/news/article/fitch-affirms-hutama-karya-at-bbb-aa-idn
32. CDP: Record Net Income of €3.4 Billion in 2025. Cassa Depositi e Prestiti (CDP). CDP, 9 April 2026. https://www.cdp.it/pages/en/comunicati-stampa/cdp-record-net-income-of-euro-3-4-billion-in-2025-shareholders-equity-comes-to-euro-32-billion-up-6-percent/?contentId=CSA55088
33. ÖBAG Presents Strategic Perspectives. Österreichische Beteiligungs AG (ÖBAG). ÖBAG, 23 April 2026. https://oebag.gv.at/en/oebag-newsroom/oebag-praesentiert-strategische-perspektiven/
34. Jumlah BUMN Dipangkas dari 1.077 Jadi 200, Bos Danantara Jamin Tak Ada PHK. Redaksi detikFinance. detikFinance, 12 Juni 2026. https://finance.detik.com/berita-ekonomi-bisnis/d-8529205/jumlah-bumn-dipangkas-dari-1-077-jadi-200-bos-danantara-jamin-tak-ada-phk
35. Alasan Danantara Pangkas BUMN dari 1.077 Jadi 200. Redaksi detikFinance. detikFinance, 13 Juni 2026. https://finance.detik.com/berita-ekonomi-bisnis/d-8530026/alasan-danantara-pangkas-bumn-dari-1-077-jadi-200
36. Danantara Kebut Perampingan BUMN. Redaksi Okezone. Okezone (melalui RCTI+), 16 Juni 2026. https://www.rctiplus.com/news/detail/ekonomi/5407299/danantara-kebut-perampingan-bumn
37. Kurs Transaksi BI (kurs tengah EUR/IDR 9 April, 23 April, dan 1 Juli 2026). Bank Indonesia. Bank Indonesia, 2026. https://www.bi.go.id/id/statistik/informasi-kurs/transaksi-bi/default.aspx
38. Republik Österreich erhält Dividende in der Höhe von EUR 1,577 Mrd. von der ÖBAG. Österreichische Beteiligungs AG (ÖBAG). ÖBAG, 1 Juli 2026. https://www.oebag.gv.at/oebag-newsroom/republik-oesterreich-erhaelt-dividende-in-der-hoehe-von-eur-1577-mrd-von-der-oebag/
39. DIM Joins IFSWF as Associate Member. Danantara Indonesia. Danantara Indonesia, 16 Juli 2026. https://www.danantaraindonesia.co.id/media-center/press-releases/dim-joins-ifswf-associate-member
40. Temui Purbaya, Dony Oskaria Minta Diskon Pajak Restrukturisasi BUMN. Redaksi Investortrust. Investortrust, 5 Agustus 2026. https://investortrust.id/macro/111937/temui-purbaya-dony-oskaria-minta-diskon-pajak-restrukturisasi-bumn
41. Danantara Restrukturisasi Besar-besaran, 652 Perusahaan BUMN Bakal Hilang. Redaksi Katadata. Katadata, 7 Agustus 2026. https://katadata.co.id/finansial/korporasi/6a75879792ec6/danantara-restrukturisasi-besar-besaran-652-perusahaan-bumn-bakal-hilang
42. Presiden Prabowo: Pemerintah Telah Tutup 290 BUMN, Target Maksimal 300 BUMN Akhir 2026. Humas Sekretariat Kabinet. Sekretariat Kabinet RI, 14 Agustus 2026. https://setkab.go.id/presiden-prabowo-pemerintah-telah-tutup-290-bumn-target-maksimal-300-bumn-akhir-2026/
43. Danantara Targetkan Restrukturisasi BUMN Karya Rampung Akhir 2026. Rohman Wibowo. IDXChannel (melalui RCTI+), 18 Agustus 2026. https://www.rctiplus.com/news/detail/terkini/5454329/danantara-targetkan-restrukturisasi-bumn-karya-rampung-akhir-2026
44. Adhi Karya Tunda Bayar Bunga Obligasi, Saham ADHI Tersuspensi. Redaksi Fortune Indonesia. Fortune Indonesia, 24 Agustus 2026. https://www.fortuneidn.com/market/adhi-karya-tunda-bayar-bunga-obligasi-saham-adhi-tersuspensi-00-my5jv-w5xddt
45. BEI Suspensi Saham ADHI, Imbas Adhi Karya Tunda Bayar Bunga Obligasi. Avanty Nurdiana. Kontan, 24 Agustus 2026. https://investasi.kontan.co.id/news/bei-suspensi-saham-adhi-imbas-adhi-karya-tunda-bayar-bunga-obligasi
46. Hutama Karya Gabungkan 2 Entitas Anak Usaha. Redaksi CNBC Indonesia. CNBC Indonesia, 9 September 2026. https://www.cnbcindonesia.com/market/20260909165158-17-766635/hutama-karya-gabungkan-2-entitas-anak-usaha
47. Danantara-BP BUMN Minta Hutama Karya Jaga Arus Kas Saat Ekspansi. Rohman Wibowo. IDXChannel (melalui RCTI+), 18 September 2026. https://www.rctiplus.com/news/detail/idxchannel/5475879/danantara-bp-bumn-minta-hutama-karya-jaga-arus-kas-saat-ekspansi
48. Danantara Dahulukan Merger PTPP-Adhi Karya, Waskita-WIKA Menyusul. IQPlus. BCA Sekuritas, 2 Oktober 2026. https://bcasekuritas.co.id/latest-news/news/danantara-dahulukan-merger-ptpp-adhi-karya-waskita-wika-menyusul
49. Danantara Petakan 4 Jalan Streamlining BUMN, Ada Divestasi dan Penutupan Usaha. Redaksi Katadata. Katadata, 2 Oktober 2026. https://katadata.co.id/finansial/korporasi/6abf9d6e5487e/danantara-petakan-4-jalan-streamlining-bumn-ada-divestasi-dan-penutupan-usaha
50. Danantara Tutup 354 BUMN. Redaksi CNBC Indonesia. CNBC Indonesia, 5 Oktober 2026. https://www.cnbcindonesia.com/market/20261005171255-17-773493/danantara-tutup-354-bumn
51. Proses Danantara Pangkas 354 BUMN Terus Berlanjut. Adi Subchan. KabarBursa, 6 Oktober 2026. https://www.kabarbursa.com/makro/proses-danantara-pangkas-354-bumn-terus-berlanjut
52. 4 Merger BUMN Karya November, Danantara Ungkap Nasib Waskita-Wika. Redaksi CNBC Indonesia. CNBC Indonesia, 8 Oktober 2026. https://www.cnbcindonesia.com/market/20261008141231-17-774429/4-merger-bumn-karya-november-danantara-ungkap-nasib-waskita-wika
53. Balada Saham BUMN Karya: Empat-empatnya Kini Disuspensi. Redaksi IDXChannel. IDXChannel, 8 Oktober 2026. https://www.idxchannel.com/market-news/balada-saham-bumn-karya-empat-empatnya-kini-disuspensi
54. Danantara Targetkan 4 BUMN Karya Merger Akhir November, Berikut Daftarnya. Redaksi Okezone. Okezone (melalui RCTI+), 8 Oktober 2026. https://www.rctiplus.com/news/detail/ekonomi/5489670/danantara-targetkan-4-bumn-karya-merger-akhir-november–berikut-daftarnya
55. Rampingkan Ribuan Entitas BUMN, Danantara Bidik Laba Bersih Rp360 Triliun. Redaksi iNews.id. iNews.id (melalui RCTI+), 26 Oktober 2026. https://www.rctiplus.com/news/detail/inews/5501985/rampingkan-ribuan-entitas-bumn–danantara-bidik-laba-bersih-rp360-triliun
56. Tutup 364 BUMN Merugi, Danantara Bidik Laba Ratusan Triliun. Redaksi Okezone. Okezone (melalui RCTI+), 26 Oktober 2026. https://www.rctiplus.com/news/detail/okezone/5502189/tutup-364-bumn-merugi–danantara-bidik-laba-ratusan-triliun
57. Pemerintah Targetkan Proses Aksesi Indonesia ke OECD Rampung pada 2028. Redaksi Ortax. Ortax, 11 November 2026. https://ortax.org/pemerintah-targetkan-proses-aksesi-indonesia-ke-oecd-rampung-pada-2028
58. Membangun Kepemimpinan BUMN Berbasis Meritokrasi. Martin B. U. Nababan. martinnababan.com, 17 November 2026. https://martinnababan.com/membangun-kepemimpinan-bumn-berbasis-meritokrasi-dari-amanat-pendiri-bangsa-menuju-kepemimpinan-profesional-di-era-danantara/
59. Chi Siamo. Cassa Depositi e Prestiti (CDP). CDP, diakses 19 November 2026. https://cdp.it/sitointernet/en/cdp_chi_siamo.page
Lampiran
Lampiran A — Daftar Singkatan
Singkatan dalam artikel meliputi lembaga negara Indonesia, pembanding dari Austria, Italia, Malaysia, dan Tiongkok, serta istilah keuangan dan manajemen yang dipakai dalam Siklus MODAL. Tabel A.1 disajikan agar pembaca dapat mengenali setiap singkatan saat mengikuti pembahasan.
Tabel A.1. Daftar Singkatan
No. | Singkatan | Kepanjangan | Keterangan |
|---|---|---|---|
1 | ADHI | PT Adhi Karya (Persero) Tbk | Kode saham BUMN Karya di bursa |
2 | BI | Bank Indonesia | Sumber kurs konversi rupiah |
3 | BP BUMN | Badan Pengaturan Badan Usaha Milik Negara | Regulator BUMN berdasarkan UU No. 16 Tahun 2025 |
4 | BPI | Badan Pengelola Investasi (Danantara) | Pengelola investasi dan kepemilikan BUMN |
5 | BPK | Badan Pemeriksa Keuangan | Lembaga pemeriksa keuangan negara |
6 | BUMN | Badan Usaha Milik Negara | Perusahaan milik negara |
7 | CDP | Cassa Depositi e Prestiti | Institusi pembiayaan dan investasi Italia |
8 | COO | Chief Operating Officer | Pimpinan operasional |
9 | Danantara | Daya Anagata Nusantara | Nama BPI pengelola investasi dan kepemilikan BUMN |
10 | DIM | Danantara Investment Management | Anak usaha Danantara pengelola investasi |
11 | DPR | Dewan Perwakilan Rakyat | Lembaga legislatif yang mengawasi kebijakan pemerintah |
12 | EBITDA | Earnings before interest, taxes, depreciation, and amortization | Laba sebelum bunga, pajak, depresiasi, dan amortisasi |
13 | GAPP | Generally Accepted Principles and Practices | 24 prinsip Santiago bagi dana kekayaan negara |
14 | HK | PT Hutama Karya (Persero) | BUMN Karya pengembang JTTS |
15 | IFSWF | International Forum of Sovereign Wealth Funds | Forum global dana kekayaan negara |
16 | IMO | Integration Management Office | Kantor manajemen integrasi pascamerger |
17 | ISO | International Organization for Standardization | Lembaga standar internasional |
18 | JTTS | Jalan Tol Trans Sumatera | Penugasan pemerintah kepada HK |
19 | KSARC | Knowledge, Skills, Attitude, Relationships, Care | Kerangka kompetensi kepemimpinan pada artikel pertama |
20 | MODAL | Map the Mandate, Own the Decision, Deploy Capital, Align & Integrate, Learn & Loop | Kerangka penataan portofolio dalam artikel ini |
21 | ÖBAG | Österreichische Beteiligungs AG | Holding kepemilikan strategis Austria |
22 | OECD | Organisation for Economic Co-operation and Development | Penerbit pedoman tata kelola BUMN |
23 | PDB | Produk domestik bruto | Nilai seluruh barang dan jasa yang dihasilkan suatu negara |
24 | PDCA | Plan–Do–Check–Act | Siklus perbaikan berkelanjutan Deming |
25 | PHK | Pemutusan Hubungan Kerja | Pengakhiran hubungan kerja |
26 | PSO | Public service obligation | Penugasan layanan publik dari pemerintah |
27 | PTPP | PT PP (Persero) Tbk | Kode saham BUMN Karya di bursa |
28 | RAPID | Recommend, Agree, Perform, Input, Decide | Alat hak keputusan Bain & Company |
29 | ROIC | Return on Invested Capital | Pengembalian atas modal yang diinvestasikan |
30 | RUPS | Rapat Umum Pemegang Saham | Organ keputusan pemegang saham |
31 | SASAC | State-owned Assets Supervision and Administration Commission | Pengelola BUMN pusat Tiongkok |
32 | UU | Undang-Undang | Peraturan perundang-undangan setingkat undang-undang |
33 | WACC | Weighted Average Cost of Capital | Biaya modal rata-rata tertimbang |
Sumber: Terminologi yang digunakan pada naskah utama, 2026.
Daftar ini merupakan alat bantu membaca, bukan penjelasan kewenangan hukum. Untuk menilai mandat formal Danantara, BP BUMN, maupun lembaga lain, pembaca tetap perlu merujuk ketentuan yang berlaku dan referensi resmi yang dicantumkan.
Lampiran B — Daftar Istilah Baru atau Asing
Sejumlah istilah keuangan, strategi korporat, dan integrasi pascamerger mempunyai pengertian yang berbeda meskipun sering dipakai bergantian. Tabel B.1 membantu pembaca memahami batas pengertian setiap istilah sebelum menarik kesimpulan kebijakan atau bisnis.
Tabel B.1. Daftar Istilah Baru dan Asing
No. | Istilah | Definisi ringkas |
|---|---|---|
1 | 100-day plan | Rencana kerja 100 hari pertama setelah merger berlaku. |
2 | Annual portfolio review | Tinjauan tahunan atas jalur dan kinerja setiap bisnis dalam portofolio. |
3 | Arus kas bebas (free cash flow) | Arus kas operasi setelah dikurangi belanja modal. |
4 | Baseline | Titik acuan awal yang dipakai untuk mengukur kemajuan. |
5 | Benchmark | Standar pembanding untuk menilai suatu praktik. |
6 | Better owner / pemilik terbaik | Prinsip bahwa suatu bisnis sebaiknya dimiliki pihak yang mampu menghasilkan nilai tertinggi darinya. |
7 | Capital budget | Rencana alokasi modal beserta waktu dan sumber dananya. |
8 | Combined baseline | Titik acuan keuangan dan operasi gabungan sebelum merger. |
9 | Conflict of interest declaration | Pernyataan tertulis atas potensi benturan kepentingan pengambil keputusan. |
10 | Dana komersial dan dana strategis | Pemisahan portofolio Khazanah antara aset yang dikejar imbal hasilnya dan aset yang dipegang untuk tujuan pembangunan. |
11 | Day One | Hari pertama entitas hasil merger beroperasi secara resmi. |
12 | Debt service capacity | Kemampuan arus kas untuk membayar bunga dan pokok utang. |
13 | Decision rights matrix | Matriks yang menetapkan siapa merekomendasikan, menyetujui, memberi masukan, dan memutuskan. |
14 | Divestasi | Pelepasan sebagian atau seluruh kepemilikan suatu aset atau bisnis. |
15 | Due diligence (uji tuntas) | Pemeriksaan menyeluruh atas aspek keuangan, hukum, dan operasi sebelum transaksi (due diligence). |
16 | Entitas zombie | Perusahaan yang laba usahanya tidak menutup beban bunga dalam waktu lama (ICR di bawah satu selama minimal tiga tahun). |
17 | Gate criteria | Syarat minimum yang harus dipenuhi sebelum suatu keputusan boleh berlanjut ke tahap berikutnya. |
18 | Governance reset | Peninjauan menyeluruh atas kebijakan akuntansi, kualitas aset, tata kelola, dan manajemen risiko. |
19 | Hurdle rate | Imbal hasil minimum yang harus dicapai agar investasi disetujui. |
20 | Independent post-merger review | Evaluasi pihak independen atas hasil merger dibandingkan targetnya. |
21 | Kelangsungan usaha (going concern) | Kemampuan perusahaan untuk terus beroperasi dan memenuhi kewajibannya. |
22 | Key decision | Keputusan utama yang menjadi tanggung jawab satu disiplin. |
23 | Konsolidasi | Penggabungan atau koordinasi bisnis dan pengelolaan entitas dalam satu kelompok. |
24 | Konversi utang menjadi ekuitas | Penggantian utang perusahaan dengan kepemilikan saham bagi kreditur (debt-to-equity swap). |
25 | Kriteria Altmark | Empat syarat dari Mahkamah Eropa agar kompensasi layanan publik tidak menjadi subsidi terselubung. |
26 | Leverage effect | Rasio investasi yang didukung terhadap sumber daya yang dikerahkan sendiri. |
27 | Likuidasi | Pembubaran perusahaan disertai penyelesaian aset dan kewajibannya. |
28 | Mandat publik / PSO | Tanggung jawab layanan yang ditetapkan pemerintah untuk tujuan masyarakat. |
29 | Output | Hasil kerja satu disiplin yang menjadi input disiplin berikutnya. |
30 | Portfolio reclassification | Perubahan jalur suatu bisnis berdasarkan hasil evaluasi. |
31 | Portofolio | Kumpulan bisnis dan aset yang dikelola dalam suatu kelompok. |
32 | Realokasi modal dinamis | Pengalihan modal secara berkala dari bisnis bernilai rendah ke bisnis bernilai tinggi. |
33 | Restrukturisasi | Perubahan desain bisnis, keuangan, kepemilikan, atau organisasi. |
34 | Risk register | Daftar risiko beserta pemilik, penilaian, dan rencana mitigasinya. |
35 | Santiago Principles | 24 prinsip tata kelola, transparansi, dan investasi bagi dana kekayaan negara yang dirumuskan pada 2008. |
36 | Self-assessment | Penilaian mandiri suatu lembaga atas kepatuhannya terhadap standar, seperti yang dianjurkan GAPP 24. |
37 | Sinergi | Manfaat yang diharapkan dari kerja sama atau integrasi beberapa entitas. |
38 | Streamlining | Penyederhanaan jumlah dan struktur entitas melalui likuidasi, divestasi, konsolidasi, atau restrukturisasi. |
39 | Suspensi saham | Penghentian sementara perdagangan saham oleh bursa. |
40 | Synergy tracker | Alat pemantau realisasi sinergi dibandingkan targetnya. |
41 | Talent retention plan | Rencana mempertahankan karyawan kunci selama dan setelah merger. |
Sumber: Sintesis istilah yang muncul dalam artikel, 2026.
Definisi sengaja dibuat singkat agar mudah dibaca ulang ketika menjumpai istilah tersebut dalam chapter atau studi kasus. Untuk penggunaan hukum atau akuntansi yang bersifat formal, definisi standar dan regulasi yang relevan tetap menjadi acuan utama.