Martin Nababan
Membangun Daya Saing Industri, Teknologi, dan Rantai Nilai agar Mampu Bersaing dengan Taiwan, Vietnam, bahkan China Menuju Indonesia Emas 2045
Executive Summary
Situasi. Manufaktur Indonesia sedang bangkit. Industri pengolahan tumbuh 5,30% pada 2025, lebih cepat dari ekonomi nasional (5,11%), dan kembali tumbuh 5,32% pada triwulan II-2026. Sektor ini tetap menjadi penyumbang terbesar Produk Domestik Bruto (PDB).
Komplikasi. Bobot manufaktur turun dari 31,95% PDB pada 2002 menjadi 18,67% pada 2023, lebih rendah dari Vietnam dan China pada tahun yang sama. Utilisasi kapasitas baru sekitar 62%, biaya logistik kawasan sekitar dua kali negara maju, dan lapisan pemasok komponen masih tipis. Indonesia memproduksi sekitar dua pertiga nikel tambang dunia, tetapi lebih dari 75% kapasitas pemurniannya dimiliki pemodal asal China.
Resolusi. Tantangannya tidak terletak pada jumlah pabrik, tetapi pada ekosistem di sekelilingnya. Belajar dari Taiwan (kedalaman), Vietnam (kecepatan), dan China (kendali), artikel ini mengusulkan Formula 3K dengan enam agenda. Instrumen pemerintah sudah tersedia, termasuk Strategi Besar Industrialisasi Nasional, reformasi Tingkat Komponen Dalam Negeri (TKDN), dan Badan Pengelola Investasi Daya Anagata Nusantara (Danantara). Peluang berikutnya adalah menyinkronkan semuanya dan mengaitkannya dengan target kapabilitas yang terukur.
Peluang terbesar Indonesia bukan hanya menjadi tempat produk dunia dibuat, tetapi juga tempat teknologinya dikuasai.
Pendahuluan — Pabriknya di Sini, Otaknya di Sana
Bayangkan sebuah kawasan industri modern di Karawang atau Morowali. Gedungnya megah, mesinnya otomatis, ribuan orang bekerja dalam tiga shift (giliran kerja). Lalu satu mesin utama rusak. Teknisi menunggu suku cadang dari luar negeri, perubahan desain menunggu persetujuan pusat rekayasa di negara lain, dan pengembangan material baru dikerjakan laboratorium milik prinsipal asing, yaitu perusahaan induk pemilik merek dan teknologi.
Pabriknya ada di Indonesia, tetapi sebagian besar “otaknya” berada di luar. Gambaran ini tidak mewakili semua industri kita, tetapi ia mengajak kita melengkapi cara mengukur kemajuan: bukan hanya nilai investasi dan kapasitas terpasang, tetapi juga jumlah insinyur lokal yang sanggup memperbaiki proses dan jumlah pemasok domestik yang lolos standar global.
Di tengah perubahan rantai pasok global, percepatan teknologi, dan meningkatnya persaingan industri antarnegara, Indonesia menghadapi peluang sekaligus tantangan untuk memperkuat fondasi manufakturnya. Pertumbuhan produksi dan masuknya investasi merupakan modal penting, tetapi daya saing jangka panjang juga ditentukan oleh kemampuan membangun pemasok domestik, mengembangkan teknologi, meningkatkan kualitas tenaga kerja, dan menghubungkan seluruhnya dalam satu ekosistem industri yang produktif.
Persoalan inilah yang menjadi latar belakang pembahasan artikel ini. Dengan melihat kondisi manufaktur dari tingkat ekonomi nasional hingga rantai nilai industri, serta mempelajari pengalaman negara lain dan perkembangan kebijakan Indonesia, kita dapat memahami mengapa membangun industri yang tangguh membutuhkan lebih dari sekadar menambah jumlah pabrik.
Chapter 1 — Makro: Tumbuh, tetapi Bobotnya Belum Kembali
Pesan kunci: manufaktur kembali tumbuh, tetapi bobotnya dalam ekonomi dan pangsanya di dunia masih jauh di bawah potensi.
Momentum jangka pendeknya positif. Manufaktur tumbuh di atas ekonomi nasional pada 2025 dan triwulan II-2026, subsektor logam, komputer, elektronik, dan peralatan listrik tumbuh 8,04%, dan Purchasing Managers’ Index (PMI), indeks aktivitas manufaktur dengan ambang ekspansi 50, naik ke 50,2 pada Juli 2026.
Gambaran jangka panjangnya berbeda. Ekonom Dani Rodrik menyebut gejala ini premature deindustrialization (deindustrialisasi dini), yaitu turunnya porsi manufaktur ketika pendapatan per kapita suatu negara masih jauh dari level negara industri maju. Gambar berikut membandingkan porsi manufaktur Indonesia dengan dua pesaing utamanya pada tahun dan sumber data yang sama.
Gambar 1. Porsi Manufaktur terhadap PDB, 2023
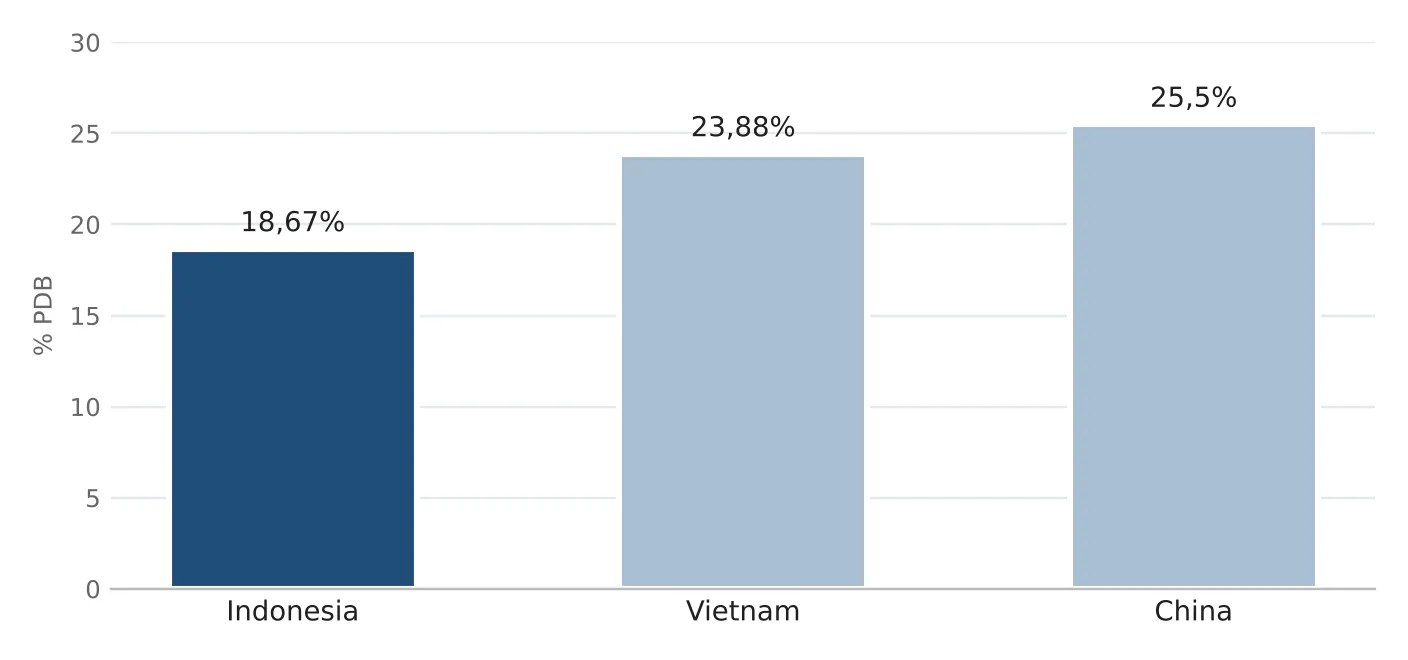
Sumber: World Bank, World Development Indicators (2026). Data Bank Dunia dan BPS memakai metode berbeda sehingga tidak dibandingkan langsung.
Dengan sumber yang sama, porsi manufaktur Indonesia (18,67%) tertinggal sekitar 5 poin dari Vietnam dan 7 poin dari China, dan sudah turun sekitar 13 poin sejak puncaknya pada 2002. Di tingkat dunia, nilai tambah manufaktur Indonesia sekitar US$265 miliar pada 2024, atau kurang lebih 1,6% dari total global, sementara China mendekati 28%.
Ada satu sinyal lain yang perlu dicermati. Pada triwulan II-2026, impor barang konsumsi naik 27,15%, sementara sebagian bahan baku dan komponen belum dapat dipenuhi industri dalam negeri. Artinya, permintaan domestik tumbuh, tetapi belum sepenuhnya dinikmati produsen lokal. Penyebabnya ada di tingkat yang lebih mikro.
Mengapa bobot ini penting? Manufaktur menyerap sekitar 13,53% dari 148,19 juta pekerja Indonesia (Mei 2026), dan merupakan sektor dengan peluang terbesar untuk menaikkan produktivitas dan upah secara bersamaan. Negara-negara yang berhasil keluar dari jebakan pendapatan menengah, seperti Korea Selatan dan Taiwan, melakukannya dengan memperdalam manufaktur, bukan meninggalkannya terlalu dini. Karena itu, pertanyaan untuk Indonesia bukan sekadar bagaimana tumbuh, tetapi bagaimana tumbuh dengan kandungan teknologi yang makin tinggi.
Momentumnya juga terbuka sekarang. Restrukturisasi rantai pasok global, ketika banyak perusahaan multinasional mencari lokasi produksi alternatif di luar China, serta kebutuhan dunia akan mineral untuk transisi energi, membuat Indonesia masuk dalam radar investor. Jendela peluang ini tidak akan terbuka selamanya, karena Vietnam, Malaysia, Thailand, dan India juga bersaing untuk menarik investasi yang sama.
Chapter 2 — Mikro: Hambatannya Ada pada Keterhubungan
Pesan kunci: hambatan utama bukan kekurangan pabrik, melainkan efisiensi dan keterhubungan antarlapisan ekosistem.
Ekosistem manufaktur terdiri atas lima lapisan yang saling mengunci: pemasok (komponen dan bahan antara), teknologi (riset, desain, pengujian), talenta (insinyur dan teknisi), infrastruktur (kawasan, energi, logistik), dan tata kelola (kebijakan, insentif, pembiayaan). Jika satu lapisan lemah, sebagian nilai tambahnya mengalir ke luar negeri.
Lapisan tata kelola memperlihatkan masalah efisiensi. Utilisasi kapasitas sekitar 62% pada semester I-2025 berarti lebih dari sepertiga kapasitas belum terpakai, sedangkan Incremental Capital Output Ratio (ICOR) sekitar 6 berarti dibutuhkan kurang lebih enam rupiah investasi untuk menambah satu rupiah output. Lapisan infrastruktur menambah beban, seperti terlihat pada gambar berikut, yang membandingkan biaya logistik dengan metode perhitungan yang sama.
Gambar 2. Biaya Logistik terhadap PDB, 2025
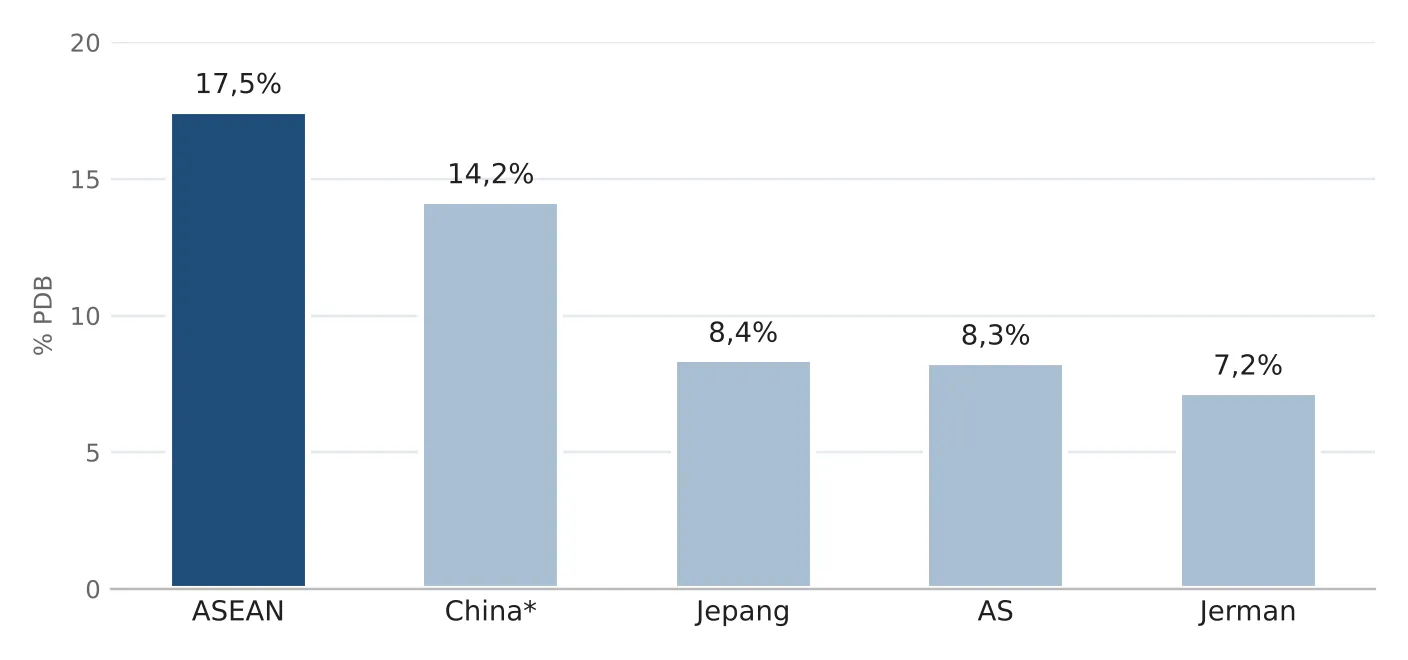
Sumber: Armstrong & Associates (2026). Indonesia dilaporkan dalam kelompok ASEAN; data nasional Kemenko Perekonomian menunjukkan 14,29% PDB (2022) dengan target 12% pada 2029. *Termasuk Taiwan, Hong Kong, dan Makau.
Biaya logistik kawasan ASEAN sekitar 17,5% PDB, kurang lebih dua kali Amerika Serikat dan Jepang. Investor menghitung total landed cost, yaitu total biaya hingga barang tiba di tangan pembeli, bukan sekadar upah operator. Selain itu, Kawasan Ekonomi Khusus (KEK) Indonesia baru sekitar 21.000 hektare, dibandingkan sekitar 1,6 juta hektare di Vietnam. Akibatnya, sebagian keunggulan biaya tenaga kerja kita terkikis.
Lapisan pemasok menyimpan masalah sekaligus harapan. Di banyak sektor terdapat the missing middle, yaitu lemahnya pemasok berkemampuan teknis menengah seperti pembuat cetakan presisi, komponen mesin, sensor, dan modul elektronik. Selama lapisan ini tipis, kenaikan produksi cenderung diikuti kenaikan impor komponen. Namun otomotif membuktikan bahwa lapisan ini bisa dibangun: tumbuh sekitar 1.500 perusahaan komponen, termasuk kurang lebih 500 pemasok tier-1, yaitu pemasok langsung ke perakit.
Kisah Perusahaan: Astra Otoparts, dari Pemasok Lokal ke Pasar 50 Negara
Astra Otoparts tumbuh sebagai pemasok komponen bagi perakit otomotif di Indonesia. Kini produknya diekspor ke lebih dari 50 negara di Asia, Timur Tengah, Afrika, Eropa, dan Amerika Selatan. Pada semester I-2025, ekspornya mencapai Rp919,66 miliar atau 14,54% dari pendapatan pihak ketiga, naik 13,38% dari tahun sebelumnya. Pada Januari 2026, perusahaan mulai memasok enam jenis komponen langsung ke Honda Philippines melalui anak usahanya di Filipina. Pelajarannya: hubungan jangka panjang dengan perusahaan jangkar, standar mutu global, dan volume yang cukup dapat mengubah pemasok lokal menjadi pemain regional.
Sumber: Bisnis Indonesia (2025, 2026), berdasarkan keterangan manajemen perseroan.
Lapisan teknologi dan talenta menjadi kunci untuk naik kelas. Pabrik modern membutuhkan teknisi yang memahami otomasi, sensor, dan analitik data, serta insinyur yang mampu merekayasa ulang proses. Tanpa kedua lapisan ini, mesin baru hanya menambah kapasitas, sementara perbaikan dan pengembangannya tetap bergantung pada dukungan dari luar negeri. Pola ketergantungan ini paling jelas terlihat pada rantai nilai nikel.
Chapter 3 — Industri: Nikel, Sukses Volume, Tantangan Kapabilitas
Pesan kunci: hilirisasi nikel berhasil dari sisi volume dan investasi; peluang berikutnya adalah menaikkan kemampuan teknologi domestik.
Hilirisasi, yaitu kebijakan mengolah bahan mentah di dalam negeri sebelum diekspor, adalah kebijakan industri paling berani dalam satu dekade terakhir. Larangan ekspor bijih nikel pada 2020 mendorong investasi yang mayoritas berasal dari China, sehingga Indonesia memproduksi sekitar 66,6% nikel tambang dunia pada 2025. Kecepatannya juga memunculkan tantangan: pembangunan smelter (fasilitas peleburan dan pemurnian) melaju lebih cepat dari pasokan bijih domestik, sehingga pada 2024 smelter Indonesia mengimpor lebih dari 10 juta ton bijih dari Filipina.
Untuk menilai seberapa jauh hilirisasi sudah menaikkan kemampuan teknologi, tabel berikut memetakan rantai nilai nikel dari tambang hingga kendaraan listrik ke dalam lima anak tangga.
Tabel 1. Tangga Hilirisasi Nikel dan Posisi Indonesia
No. | Tahap | Sumber nilai tambah | Kapabilitas kunci | Posisi Indonesia |
|---|---|---|---|---|
1 | Ekstraksi | Volume dan kadar bijih | Operasi tambang, keselamatan | Sangat kuat |
2 | Pemurnian primer (NPI, feronikel, MHP) | Peningkatan kadar material | Metalurgi, kendali proses | Kapasitas besar, mayoritas dikelola investor asing |
3 | Material khusus (prekursor, katoda) | Spesifikasi kimia | Rekayasa kimia, laboratorium | Mulai tumbuh |
4 | Komponen (sel baterai, BMS) | Presisi dan keandalan | Desain produk, pengujian | Tahap awal |
5 | Sistem dan produk akhir (EV) | Desain dan kekayaan intelektual | Riset, perangkat lunak, integrasi sistem | Dominan perakitan |
Sumber: kerangka analitis penulis; Sekretariat Kabinet (2024); S&P Global (2025, 2026). Kolom posisi Indonesia merupakan penilaian penulis. NPI = Nickel Pig Iron; MHP = Mixed Hydroxide Precipitate; BMS = Battery Management System; EV = Electric Vehicle.
Setiap anak tangga membutuhkan kemampuan yang berbeda. Di tahap 1 dan 2, keunggulan ditentukan oleh cadangan bijih, energi, dan efisiensi metalurgi, dan di sini Indonesia sudah sangat kuat. Di tahap 3 sampai 5, keunggulan bergeser ke rekayasa kimia, desain, perangkat lunak, dan kekayaan intelektual, misalnya pada Battery Management System, yaitu sistem elektronik yang mengatur kerja baterai.
Kondisi ketika negara berhasil di anak tangga pengolahan tetapi tersendat saat naik ke desain disebut middle-technology trap (jebakan teknologi menengah). Jebakan ini tidak terlihat di angka ekspor selama volume naik. Karena itu, target hilirisasi berikutnya sebaiknya diukur dari porsi nilai ekspor tahap 3 sampai 5, bukan hanya dari tonase yang diolah.
Indikator ini juga relevan bagi investor dan perbankan. Perusahaan yang berada di tahap 1 dan 2 sangat dipengaruhi siklus harga komoditas, sedangkan perusahaan di tahap 3 sampai 5 memiliki margin yang lebih stabil karena nilainya ditentukan oleh teknologi dan kontrak jangka panjang. Dengan kata lain, naik tangga hilirisasi bukan hanya agenda kebijakan, tetapi juga strategi untuk menurunkan risiko bisnis.
Kisah Perusahaan: HLI Green Power, Langkah Pertama ke Anak Tangga Keempat
PT HLI Green Power, kemitraan Hyundai dan LG di Karawang, diresmikan pada Juli 2024 sebagai pabrik sel baterai kendaraan listrik pertama dan terbesar di Asia Tenggara, dengan nilai investasi sekitar Rp160 triliun. Pabrik ini membuktikan bahwa cadangan nikel dapat menjadi daya tawar untuk menarik produksi di anak tangga yang lebih tinggi. Tantangan berikutnya adalah memastikan kemitraan semacam ini juga menumbuhkan insinyur, pemasok, dan pusat riset Indonesia.
Sumber: Sekretariat Kabinet Republik Indonesia (2024).
Kisah ini menunjukkan bahwa yang dibutuhkan bukan memilih antara investor asing atau perusahaan domestik, melainkan merancang kemitraan yang menaikkan keduanya. Kemitraan Hyundai dan LG membawa teknologi sel baterai ke Indonesia; langkah berikutnya adalah memastikan pemasok bahan aktif, komponen, dan jasa teknisnya juga tumbuh di dalam negeri.
Chapter 4 — Pembanding: Tiga Jalan Membangun Ekosistem
Pesan kunci: Taiwan, Vietnam, dan China berhasil melalui pintu masuk berbeda; Indonesia dapat meramu ketiganya sesuai konteksnya sendiri.
Taiwan membangun dari riset. Pemerintah mendirikan Industrial Technology Research Institute (ITRI) pada 1973. ITRI menyerap teknologi semikonduktor dari Radio Corporation of America (RCA), melatih insinyur, lalu melahirkan perusahaan melalui spin-off (pemisahan unit riset menjadi perusahaan mandiri), termasuk Taiwan Semiconductor Manufacturing Company (TSMC) pada 1987. TSMC memperkenalkan model foundry, yaitu memproduksi cip berdasarkan desain pelanggan. Taiwan juga memanggil pulang insinyur diasporanya, sebuah brain gain yang mempercepat transfer pengetahuan.
Vietnam membangun dari investasi asing. Dengan membuka diri bagi investor global seperti Samsung dan LG, ekspor Vietnam mencapai US$405,53 miliar pada 2024, termasuk elektronik, komputer, dan komponen senilai US$72,6 miliar. Namun sekitar 71,7% ekspor berasal dari perusahaan Foreign Direct Investment (FDI), yaitu penanaman modal asing langsung, dan impor elektronik serta komponen mencapai US$107,1 miliar. Kecepatan itu berharga, dan akan lebih optimal bila disertai strategi pemasok lokal.
China membangun dari skala dan kendali. Porsinya dalam manufaktur dunia naik dari 25,9% pada 2015 menjadi 28,8% pada 2023. Menurut U.S.-China Economic and Security Review Commission (USCC), komisi riset Kongres Amerika Serikat, kebijakan Made in China 2025 memenuhi atau melampaui banyak target, meski belum tercapai di penerbangan dan semikonduktor dasar. Dua perusahaannya, CATL dan BYD, menguasai 55,6% pemakaian baterai kendaraan listrik dunia pada 2025. Model ini juga membawa konsekuensi berupa kelebihan kapasitas dan perang harga yang di China disebut involution.
Perbandingan lengkap ketiganya tersaji di Lampiran A. Ada pula batasan yang perlu disadari: Taiwan tumbuh dalam payung Perang Dingin, China memiliki pasar 1,4 miliar orang, dan aturan World Trade Organization (WTO) kini lebih ketat terhadap pemaksaan transfer teknologi. Karena itu, Indonesia lebih tepat meramu formula sendiri.
Pelajaran yang paling relevan dari ketiganya dapat diringkas dalam satu kalimat: Taiwan menunjukkan pentingnya lembaga yang mengubah riset menjadi perusahaan, Vietnam menunjukkan pentingnya kecepatan dan keterbukaan, sedangkan China menunjukkan pentingnya memastikan perusahaan domestik menguasai teknologi kunci. Indonesia memiliki modal untuk ketiganya: pasar domestik sekitar 280 juta orang, cadangan mineral kritis, dan basis industri yang sudah terbentuk.
Chapter 5 — Kebijakan Saat Ini dan Peran Danantara
Pesan kunci: arah kebijakan sudah tepat; peluang terbesar ada pada sinkronisasi antarinstrumen dan pengaitan insentif dengan target kapabilitas.
Pemerintah telah menyiapkan instrumen yang penting. Danantara, yang diluncurkan pada 24 Februari 2025 dengan target aset lebih dari US$900 miliar, dapat berperan sebagai patient capital, yaitu modal jangka panjang yang sabar menunggu hasil, bagi proyek yang belum menarik bagi investor swasta. Tabel berikut memetakan instrumen utama, status terkininya, dan peluang penguatannya.
Tabel 2. Instrumen Kebijakan Utama dan Peluang Penguatannya
No. | Instrumen | Status terkini | Peluang penguatan |
|---|---|---|---|
1 | Strategi Besar Industrialisasi Nasional (SBIN) | Fokus pada struktur industri, hilirisasi, nilai tambah, dan lapangan kerja (2026) | Ditambah KPI kapabilitas, misalnya pemasok lokal yang lolos standar global |
2 | Proyek hilirisasi prioritas | 18 proyek senilai ±Rp618 triliun diserahkan Satgas Hilirisasi kepada Danantara (Juli 2025) | Setiap proyek disertai rencana riset, pemasok lokal, dan pengembangan insinyur |
3 | Danantara | 26 proyek hilirisasi senilai ±Rp225 triliun dalam dua fase (Februari dan April 2026) | Patient capital dengan syarat kapabilitas |
4 | Reformasi TKDN (Perpres 46/2025) | TKDN minimal 25% bila produk TKDN 40% tidak tersedia; sertifikasi ditargetkan dari 3 bulan menjadi 10 hari | TKDN bertahap per komponen kritis |
5 | Penurunan biaya logistik | 14,29% PDB (2022), target 12% pada 2029 | Integrasi logistik di tingkat klaster |
Sumber: Kemenperin via Warta Ekonomi (2026); Bisnis Indonesia (2025); The Jakarta Post (2025); IDNFinancials (2026); Republika (2025); Kemendag via Databoks (2026). Kolom peluang penguatan merupakan rekomendasi penulis. KPI = Key Performance Indicator.
Sebagian besar instrumen yang dibutuhkan sebenarnya sudah ada: strategi industri, daftar proyek prioritas, lembaga pembiayaan berskala besar, aturan kandungan lokal, dan target logistik. Ini modal yang berharga dibandingkan banyak negara berkembang lain.
Reformasi TKDN patut diapresiasi karena menyentuh dua sisi sekaligus: memperluas pasar bagi produk dalam negeri melalui pengadaan pemerintah, dan memangkas waktu sertifikasi yang selama ini dikeluhkan pelaku usaha. Demikian pula, proyek hilirisasi Danantara memperluas cakupan hilirisasi dari mineral ke energi, pertanian, dan kelautan, sehingga manfaatnya dapat dirasakan lebih banyak daerah.
Peluang penguatannya ada pada dua hal. Pertama, sinkronisasi: proyek Danantara, insentif Kemenperin, dan perbaikan logistik akan lebih berdampak bila diarahkan ke klaster yang sama secara bersamaan. Kedua, pengaitan dengan kapabilitas: proyek hilirisasi Danantara, yang mencakup aluminium, baja nirkarat, tembaga, bahan bakar penerbangan berkelanjutan, bioetanol, serta sawit dan kelapa, dapat disertai target pusat riset, kemitraan pemasok lokal, dan insinyur Indonesia di posisi teknis inti, sejalan dengan Temasek di Singapura yang menjadi salah satu rujukan pembentukan Danantara.
Dengan cara itu, Danantara tidak hanya menjadi penyedia modal, tetapi juga “jangkar” pembangunan ekosistem. Proyek-proyeknya dapat menjadi permintaan awal yang stabil bagi pemasok lokal, laboratorium uji, dan program vokasi di sekitarnya, sehingga setiap rupiah investasi negara ikut menumbuhkan lapisan-lapisan ekosistem yang dibahas di Chapter 2.
Chapter 6 — Formula 3K: Cetak Biru Ekosistem Baru
Pesan kunci: Kecepatan, Kedalaman, dan Kendali perlu berjalan bersama melalui enam agenda yang terukur.
Formula 3K menyatukan tiga pelajaran dari Chapter 4: Kecepatan ala Vietnam untuk menarik investasi, Kedalaman ala Taiwan untuk membangun teknologi, dan Kendali ala China untuk memastikan nilai tambah tertanam di dalam negeri. Tabel berikut menyajikan enam agenda beserta pilar, intervensi kunci, dan Key Performance Indicator (KPI) atau indikator kinerja utamanya.
Tabel 3. Enam Agenda Formula 3K dan KPI Utama
No. | Agenda | Pilar 3K | Intervensi kunci | KPI yang diusulkan |
|---|---|---|---|---|
1 | Memperdalam rantai pasok lokal | Kendali | Kontrak pengembangan pemasok oleh perusahaan jangkar | Pemasok lokal yang lolos kualifikasi global |
2 | Menaikkan kompleksitas hilirisasi | Kedalaman | Pusat riset dan laboratorium material pada proyek hilirisasi, termasuk Danantara | Porsi ekspor tahap 3–5 dalam ekspor hilirisasi |
3 | Insentif berbasis kinerja | Kendali | TKDN berbasis kapabilitas; klausul pengembalian insentif | Insentif yang lolos audit capaian |
4 | Klaster sebagai ekosistem | Kecepatan | Laboratorium uji bersama, logistik terintegrasi, perizinan cepat | Biaya logistik dan waktu sertifikasi per klaster |
5 | Riset dan vokasi terhubung ke pabrik | Kedalaman | Pendidikan sistem ganda, riset bersama industri | Teknologi yang diadopsi pabrik; serapan lulusan |
6 | Tata kelola eksekusi | Kecepatan | Dashboard KPI bersama, tinjauan kinerja tiap kuartal | Ketepatan target lintas kementerian |
Sumber: rancangan penulis. KPI bersifat usulan pengukuran.
Agenda 1 dan 3 memperkuat Kendali. Perusahaan jangkar atau anchor tenant, yaitu perusahaan besar penggerak permintaan dan penentu standar mutu di klaster, didorong membina pemasok lokal, sementara performance-based conditionality, yaitu insentif bersyarat pencapaian kinerja yang dapat diverifikasi, menggeser TKDN dari “berapa persen lokal” menjadi “komponen kritis apa yang mampu kita buat secara konsisten”.
Agenda 2 dan 5 memperkuat Kedalaman melalui riset dan pengembangan (R&D) di proyek hilirisasi serta dual education, yaitu pendidikan yang memadukan kelas dengan praktik kerja di pabrik, untuk keahlian seperti Programmable Logic Controller (PLC), pengendali otomatis proses produksi. Agenda 4 dan 6 memperkuat Kecepatan melalui laboratorium uji bersama bagi Industri Kecil dan Menengah (IKM) serta dashboard (papan pantau digital) KPI bersama. Semua KPI sengaja mengukur hasil, bukan aktivitas, sehingga setiap rupiah insentif dapat ditelusuri dampaknya.
Keenam agenda tidak perlu dijalankan serentak di semua sektor. Pendekatan yang lebih realistis adalah memilih beberapa klaster prioritas, misalnya material baterai, permesinan, atau elektronika daya, lalu menjalankan keenam agenda secara bersamaan di klaster tersebut. Dengan begitu, dampak setiap agenda saling memperkuat, dan hasilnya lebih mudah diukur.
Chapter 7 — Risiko, Mitigasi, dan Praktik Terbaik
Pesan kunci: keberatan yang wajar dapat dijawab dengan desain bertahap, dan negara lain telah membuktikan caranya.
“TKDN menaikkan biaya.” Wajar bila targetnya seragam; jawabannya adalah TKDN bertahap per komponen kritis dengan dukungan teknis. “Insentif mudah diakali.” Risiko ini dikelola dengan audit independen, data terbuka, dan clawback, yaitu kewajiban mengembalikan sebagian insentif bila target tidak tercapai. “Produk murah China menekan pemasok lokal.” Opsinya adalah trade remedy yang sah seperti bea antidumping, sambil mengundang investor China berproduksi di sini dengan kemitraan pemasok lokal. “Kapasitas kelembagaan terbatas.” Mulailah dari 3–5 klaster percontohan.
Indonesia tidak perlu memulai dari nol. Malaysia memakai metode “Lab” PEMANDU pada 2009–2010, ketika sekitar 500 peserta swasta dan pemerintah bekerja penuh waktu selama delapan minggu untuk menyepakati target. China menguji kebijakan di Zona Ekonomi Khusus Shenzhen sejak 1980 sebelum memperluasnya. Singapura menjalankan Local Industry Upgrading Programme (LIUP) sejak 1986, ketika perusahaan multinasional membina pemasok lokal. Thailand membentuk unit BUILD pada 1992 untuk mempertemukan investor dengan pemasok lokal. Korea Selatan pada 1960-an dan 1970-an menggelar rapat promosi ekspor bulanan yang dipimpin langsung kepala negara, sehingga kinerja industri dipantau di level tertinggi. Rincian dan pelajarannya tersaji di Lampiran B.
Benang merahnya sama: diagnosis bersama, uji coba terbatas, lalu perluasan yang terbukti berhasil. Bila diadaptasi, pola ini dapat berjalan dalam horizon sekitar tiga tahun, dengan urutan dan durasi yang disesuaikan kapasitas kelembagaan dan prioritas sektor.
Chapter 8 — Implikasi bagi Pemangku Kepentingan
Pesan kunci: setiap pemangku kepentingan memiliki keputusan yang dapat mulai dijalankan sekarang.
Pengambil kebijakan dapat menyinkronkan SBIN, TKDN, dan logistik pada klaster prioritas, sambil bertanya: kapabilitas apa yang bertambah dari setiap rupiah insentif? Danantara dan Badan Usaha Milik Negara (BUMN) dapat mengaitkan setiap proyek dengan target riset, pemasok, dan insinyur lokal. Investor dapat melihat peluang di missing middle, seperti komponen presisi, laboratorium uji, dan material khusus, karena lapisan ini paling dibutuhkan namun pemainnya masih sedikit.
Pimpinan perusahaan dapat mengambil keputusan make vs buy, yaitu membuat sendiri atau membeli, dengan mempertimbangkan kemampuan yang ingin dibangun lima sampai sepuluh tahun ke depan. Profesional dapat menguasai otomasi, analitik data, manajemen mutu, dan supply chain (rantai pasok), keahlian yang akan semakin dicari ketika pabrik makin terotomatisasi. Pembaca di luar manufaktur juga berperan: bank membiayai pemasok, perusahaan logistik menentukan biaya klaster, dan sektor jasa menyediakan perangkat lunak, sertifikasi, serta talenta. Ringkasannya tersaji di Lampiran C.
Kesimpulan — Menata Ekosistem, Bukan Sekadar Menambah Pabrik
Dari sisi makro, manufaktur kembali tumbuh, tetapi bobotnya belum pulih. Dari sisi mikro, hambatannya ada pada efisiensi dan keterhubungan. Dari sisi industri, hilirisasi nikel berhasil dari sisi volume, dan peluang berikutnya adalah kapabilitas. Dengan pasar domestik yang besar, cadangan mineral kritis, dan instrumen kebijakan yang sudah tersedia, Indonesia memiliki bahan untuk meramu kedalaman, kecepatan, dan kendali.
Penulis memperkirakan bersaing dengan Taiwan dan Vietnam di sektor pilihan merupakan target realistis dalam satu dekade, dan bersaing dengan China di ceruk seperti material baterai masuk akal menuju 2045. Syaratnya, ketiga pilar berjalan bersama: kecepatan tanpa kedalaman menghasilkan ketergantungan, kedalaman tanpa kecepatan membuat kita tertinggal, dan kendali tanpa keduanya berisiko menjadi proteksionisme yang mahal.
Penutup — Naik Kelas, Bukan Sekadar Memperbesar Pabrik
Transisi energi, restrukturisasi rantai pasok global, dan digitalisasi manufaktur membuka jendela peluang yang tidak akan terbuka selamanya. Bagi para pemimpin, perubahan itu dapat dimulai dari pertanyaan sederhana setiap kali membeli mesin baru: siapa yang mampu merawatnya, siapa yang bisa memperbaiki prosesnya, dan apakah suatu hari kita sanggup membuat teknologi serupa sendiri?
Masa depan manufaktur Indonesia tidak hanya ditentukan oleh apa yang mampu kita produksi hari ini, tetapi juga oleh teknologi yang sanggup kita ciptakan bersama esok hari.
Referensi
Referensi
- Studi Sistem Pabrik Pusat dan Pabrik Satelit di Taiwan (tesis). National Chengchi University, 1985.
- The East Asian Miracle: Economic Growth and Public Policy. World Bank, Oxford University Press, 1993.
- Jump-starting Malaysia’s Growth: An Interview with Idris Jala. McKinsey & Company, 2011.
- How Asia Works: Success and Failure in the World’s Most Dynamic Region. Joe Studwell. Profile Books, 2013.
- Premature Deindustrialization. Dani Rodrik. Journal of Economic Growth, Springer, 2016.
- Membangun Kemandirian Industri Komponen Lokal. Heriyanto Lingga. Warta Ekonomi, 2018.
- The Birth of Taiwan’s Semiconductor Industry. Industrial Technology Research Institute, 2023.
- The New Economics of Industrial Policy. Réka Juhász, Nathan Lane, dan Dani Rodrik. Annual Review of Economics, 2024.
- Presiden Jokowi Resmikan Pabrik Baterai Kendaraan Listrik Pertama dan Terbesar di Asia Tenggara. Sekretariat Kabinet Republik Indonesia, 2024.
- Peraturan Presiden Nomor 46 Tahun 2025 tentang Perubahan Kedua atas Perpres Nomor 16 Tahun 2018 tentang Pengadaan Barang/Jasa Pemerintah. Pemerintah Republik Indonesia, 2025.
- Refining Power: Chinese Ownership in Indonesia’s Nickel Industry. C4ADS, 2025.
- Indonesia Launches Sovereign Wealth Fund Aiming to Hold $900 bn in Assets. The Jakarta Post, 2025.
- Việt Nam Posts Trade Surplus of $24.77 Billion in 2024. Vietnam News Agency, Vietnam News, 2025.
- Indonesia Lags Behind ASEAN Neighbors in SEZ Coverage, Eyes Logistic Cost Reform. Jakarta Globe, 2025.
- Danantara Kaji 18 Proyek Hilirisasi Senilai Rp618,13 Triliun. Bisnis Indonesia, 2025.
- Genjot Pengiriman Ekspor, Astra Otoparts Bicara Dampak Tarif. Fahmi Ahmad Burhan. Bisnis Indonesia, 2025.
- Kemenperin Targetkan Kontribusi Manufaktur 18,66% ke PDB di 2026. Kontan, 2025.
- Is Indonesia Facing Premature Deindustrialization?. UIN Syarif Hidayatullah Jakarta, 2025.
- Made in China 2025: Evaluating China’s Performance. U.S.-China Economic and Security Review Commission, 2025.
- Pertumbuhan Ekonomi Indonesia Triwulan IV-2025 (Berita Resmi Statistik). Badan Pusat Statistik, 2026.
- Strategi Astra Otoparts Ekspansi Pasar Ekspor ke Filipina. Bisnis Indonesia, 2026.
- Indonesia’s Logistics Costs Are High, Nearly Double Those of Developed Countries. Databoks, Katadata, 2026.
- Global EV Battery Market Share in 2025: Full Rankings and Key Takeaways. CnEVPost, berdasarkan data SNE Research, 2026.
- Global 3PL Market Size Estimates. Armstrong & Associates, 2026.
- Danantara Garap 26 Proyek Hilirisasi Senilai US$12,4 Miliar. IDNFinancials, 2026.
- Industri Manufaktur Tumbuh 5,32% pada Kuartal II 2026. Warta Ekonomi, 2026.
- Indonesia’s Shifting Policies Drive Market Volatility. S&P Global Commodity Insights, 2026.
- World Development Indicators: Manufacturing, Value Added (% of GDP). World Bank, 2026.
- Thailand’s BUILD Programme. United Nations ESCAP, MSME Policy Portal, 2026.
Lampiran A — Perbandingan Tiga Model Ekosistem
Tabel ini melengkapi Chapter 4 dengan merangkum perbedaan ketiga negara dalam lima dimensi, sekaligus menerjemahkannya menjadi pelajaran bagi Indonesia.
Tabel 4. Tiga Model Ekosistem dan Pelajarannya bagi Indonesia
No. | Dimensi | Taiwan | Vietnam | China | Pelajaran untuk Indonesia |
|---|---|---|---|---|---|
1 | Penggerak awal | Riset dan teknologi | FDI dan ekspor | Pasar domestik dan kebijakan industri | FDI dengan syarat pengembangan kapabilitas |
2 | Peran negara | Membangun lembaga riset | Fasilitator investasi dan dagang | Pengarah, pemodal, pengatur persaingan | Koordinator berbasis kinerja |
3 | Sumber keunggulan | Kedalaman teknologi | Kecepatan dan biaya | Skala dan integrasi vertikal | Sumber daya, pasar domestik, posisi strategis |
4 | Tantangan | Konsentrasi industri, risiko geopolitik | Nilai tambah domestik terbatas | Kelebihan kapasitas, ketegangan dagang | Eksekusi dan koordinasi |
5 | Yang bisa diadopsi | Model spin-off ITRI | Kecepatan perizinan dan kawasan | Kendali rantai nilai | Formula 3K |
Sumber: ITRI (2023); Vietnam News Agency (2025); USCC (2025); CnEVPost (2026). Kolom Indonesia merupakan sintesis penulis.
Tidak ada model yang sempurna. Taiwan unggul dalam kedalaman tetapi terkonsentrasi pada satu industri, Vietnam unggul dalam kecepatan tetapi nilai tambahnya banyak dinikmati perusahaan asing, dan China unggul dalam skala tetapi menanggung kelebihan kapasitas.
Peran negara yang paling realistis bagi Indonesia adalah koordinator berbasis kinerja: menetapkan arah, menyediakan insentif, lalu mengukur hasilnya secara terbuka.
Lampiran B — Contoh Praktik Terbaik
Tabel ini melengkapi Chapter 7 dengan contoh program negara lain di setiap tahap eksekusi. Isinya bukan panduan baku, melainkan contoh yang dapat diadaptasi.
Tabel 5. Contoh Praktik Terbaik untuk Setiap Tahap Eksekusi
No. | Tahap | Contoh praktik terbaik | Negara dan tahun | Pelajaran yang dapat diadaptasi |
|---|---|---|---|---|
1 | Diagnosis dan target | Metode “Lab” PEMANDU: ±500 peserta swasta dan pemerintah bekerja penuh waktu delapan minggu | Malaysia, 2009–2010 | Target disepakati bersama sejak awal |
2 | Uji coba terbatas | Zona Ekonomi Khusus Shenzhen sebagai wilayah percobaan kebijakan | China, 1980 | Diuji di wilayah terbatas, lalu diperluas |
3 | Pengembangan pemasok | LIUP: perusahaan multinasional membina pemasok lokal dengan dukungan EDB | Singapura, 1986 | Perusahaan jangkar menjadi “guru” pemasok lokal |
4 | Jaringan inti dan pemasok | Sistem pabrik pusat dan pabrik satelit yang dikoordinasikan Industrial Development Bureau | Taiwan, awal 1980-an | Pembinaan pemasok dalam jaringan jangka panjang |
5 | Penghubung investor dan pemasok | BUILD: mempertemukan investor dengan pemasok lokal dan membantu UMKM memenuhi standar | Thailand, 1992 | Lembaga penghubung mempercepat masuknya pemasok lokal |
6 | Pemantauan kinerja | Rapat promosi ekspor bulanan yang dipimpin kepala negara | Korea Selatan, 1960-an–1970-an | Tinjauan rutin di level tertinggi menjaga konsistensi |
Sumber: McKinsey & Company (2011); UNESCAP (diakses 2026); National Chengchi University (1985); World Bank (1993); Studwell (2013).
Negara yang berhasil tidak menjalankan semua program sekaligus. Mereka memulai dari diagnosis bersama, menguji di skala terbatas, lalu memperluas yang terbukti berhasil.
Singapura, Taiwan, dan Thailand sejalan dengan Agenda 1 dan 4 tentang pemasok dan klaster, sedangkan Korea Selatan sejalan dengan Agenda 3 dan 6 tentang disiplin kinerja.
Lampiran C — Ringkasan Implikasi
Tabel ini merangkum Chapter 8 sebagai alat refleksi bagi setiap pemangku kepentingan.
Tabel 6. Implikasi bagi Masing-Masing Pemangku Kepentingan
No. | Pemangku kepentingan | Keputusan prioritas | Pertanyaan kunci |
|---|---|---|---|
1 | Pengambil kebijakan | Menyinkronkan SBIN, TKDN, dan logistik pada klaster prioritas | Kapabilitas apa yang bertambah dari setiap rupiah insentif? |
2 | Danantara dan BUMN | Mengaitkan proyek dengan target riset, pemasok, dan insinyur lokal | Apakah proyek ini menaikkan kita satu anak tangga teknologi? |
3 | Investor | Masuk ke missing middle: komponen presisi, laboratorium uji, material khusus | Apakah perusahaan ini sedang naik tangga kapabilitas? |
4 | Pimpinan perusahaan | Membangun pemasok lokal dan tim rekayasa; make vs buy strategis | Siapa yang merawat dan kelak mengembangkan mesin yang kita beli? |
5 | Profesional | Menguasai otomasi, analitik data, mutu, dan supply chain | Keahlian mana yang tetap bernilai saat pabrik makin otomatis? |
Sumber: rekomendasi penulis.
Setiap baris memadukan satu keputusan dan satu pertanyaan, sehingga dapat dipakai sebagai bahan diskusi internal di organisasi masing-masing.
Pembaca di luar manufaktur juga berperan: bank membiayai pemasok, perusahaan logistik menentukan biaya klaster, dan sektor jasa menyediakan perangkat lunak, sertifikasi, serta talenta.
Lampiran D — Daftar Singkatan
Tabel ini membantu pembaca dari berbagai latar belakang memahami singkatan yang digunakan.
Tabel 7. Singkatan yang Digunakan dalam Artikel
No. | Singkatan | Kepanjangan | Keterangan singkat |
|---|---|---|---|
1 | AS | Amerika Serikat | Negara |
2 | BCG | Boston Consulting Group | Perusahaan konsultan strategi global |
3 | BMS | Battery Management System | Sistem elektronik pengatur kerja baterai |
4 | BPS | Badan Pusat Statistik | Lembaga statistik resmi Indonesia |
5 | BUILD | BOI Unit for Industrial Linkage Development | Unit penghubung investor dan pemasok lokal di Thailand (BOI = Board of Investment) |
6 | BUMN | Badan Usaha Milik Negara | Perusahaan milik negara |
7 | BYD | Build Your Dreams | Produsen kendaraan listrik dan baterai asal China |
8 | C4ADS | Center for Advanced Defense Studies | Lembaga riset independen asal Amerika Serikat |
9 | CATL | Contemporary Amperex Technology Co. Limited | Produsen baterai kendaraan listrik terbesar dunia |
10 | Danantara | Badan Pengelola Investasi Daya Anagata Nusantara | Pengelola investasi negara Indonesia |
11 | EDB | Economic Development Board | Badan Pembangunan Ekonomi Singapura |
12 | EV | Electric Vehicle | Kendaraan listrik |
13 | FDI | Foreign Direct Investment | Penanaman modal asing langsung |
14 | ICOR | Incremental Capital Output Ratio | Tambahan modal untuk menambah satu unit output |
15 | IKM | Industri Kecil dan Menengah | Usaha industri skala kecil dan menengah |
16 | ITRI | Industrial Technology Research Institute | Lembaga riset teknologi industri Taiwan |
17 | KEK | Kawasan Ekonomi Khusus | Kawasan dengan fasilitas fiskal dan perizinan khusus |
18 | Kemendag | Kementerian Perdagangan | Kementerian bidang perdagangan |
19 | Kemenko | Kementerian Koordinator Bidang Perekonomian | Kementerian koordinator kebijakan ekonomi |
20 | Kemenperin | Kementerian Perindustrian | Kementerian bidang industri |
21 | KPI | Key Performance Indicator | Indikator kinerja utama |
22 | LIUP | Local Industry Upgrading Programme | Program pengembangan pemasok lokal Singapura |
23 | MBB | McKinsey, BCG, Bain | Tiga perusahaan konsultan strategi terbesar dunia |
24 | MHP | Mixed Hydroxide Precipitate | Bahan antara nikel untuk baterai |
25 | NPI | Nickel Pig Iron | Besi-nikel, bahan baku baja nirkarat |
26 | PDB | Produk Domestik Bruto | Total nilai tambah barang dan jasa suatu negara |
27 | PEMANDU | Performance Management and Delivery Unit | Unit pengelola kinerja pemerintah Malaysia |
28 | Perpres | Peraturan Presiden | Jenis peraturan perundang-undangan |
29 | PLC | Programmable Logic Controller | Pengendali otomatis proses produksi |
30 | PMI | Purchasing Managers’ Index | Indeks aktivitas manufaktur; di atas 50 berarti ekspansi |
31 | R&D | Research and Development | Riset dan pengembangan |
32 | RCA | Radio Corporation of America | Perusahaan teknologi asal Amerika Serikat |
33 | SBIN | Strategi Besar Industrialisasi Nasional | Strategi industri pemerintah Indonesia |
34 | TKDN | Tingkat Komponen Dalam Negeri | Ukuran kandungan lokal suatu produk |
35 | TSMC | Taiwan Semiconductor Manufacturing Company | Produsen cip kontrak terbesar dunia |
36 | UMKM | Usaha Mikro, Kecil, dan Menengah | Usaha skala mikro, kecil, dan menengah |
37 | USCC | U.S.-China Economic and Security Review Commission | Komisi riset Kongres Amerika Serikat |
38 | WTO | World Trade Organization | Organisasi Perdagangan Dunia |
Sumber: disusun penulis, 2026.
Singkatan ini terbagi menjadi nama lembaga dan perusahaan (misalnya BPS, Danantara, ITRI, CATL), indikator dan instrumen kebijakan (PDB, ICOR, PMI, TKDN), serta istilah teknologi (BMS, PLC, NPI, MHP).
Keragaman ini menunjukkan bahwa transformasi manufaktur melibatkan banyak disiplin sekaligus, mulai dari ekonomi, kebijakan publik, hingga rekayasa.
Lampiran E — Daftar Istilah Asing dan Istilah Baru
Tabel ini merangkum penjelasan singkat istilah asing dan istilah baru agar pembaca dapat kembali merujuk kapan pun diperlukan.
Tabel 8. Istilah Asing dan Istilah Baru dalam Artikel
No. | Istilah | Penjelasan singkat |
|---|---|---|
1 | Anchor tenant | Perusahaan besar penggerak permintaan dan penentu standar mutu dalam klaster |
2 | Answer first | Gaya penulisan yang menyampaikan kesimpulan di awal |
3 | Brain gain | Kembalinya talenta terdidik dari luar negeri ke negara asal |
4 | Clawback | Kewajiban mengembalikan sebagian insentif bila target tidak tercapai |
5 | Dashboard | Papan pantau digital untuk melihat capaian indikator |
6 | Dual education | Pendidikan yang memadukan kelas formal dan praktik kerja di perusahaan |
7 | Formula 3K | Kecepatan, Kedalaman, Kendali: kerangka yang diusulkan artikel ini |
8 | Foundry | Perusahaan yang memproduksi cip berdasarkan desain pelanggan |
9 | Hilirisasi | Pengolahan bahan mentah di dalam negeri sebelum diekspor |
10 | Involution | Istilah di China untuk persaingan berlebihan yang menggerus laba |
11 | Make vs buy | Keputusan antara membuat sendiri atau membeli dari pihak lain |
12 | Middle-technology trap | Kondisi sulit naik dari teknologi menengah ke desain dan inovasi |
13 | Missing middle | Lemahnya lapisan pemasok berkemampuan teknis menengah |
14 | Patient capital | Modal jangka panjang yang sabar menunggu hasil |
15 | Performance-based conditionality | Insentif bersyarat pencapaian kinerja yang dapat diverifikasi |
16 | Premature deindustrialization | Turunnya porsi manufaktur sebelum negara mencapai kematangan industri |
17 | Prinsipal | Perusahaan induk pemilik merek dan teknologi |
18 | Smelter | Fasilitas peleburan dan pemurnian mineral |
19 | Spin-off | Pemisahan unit riset atau bisnis menjadi perusahaan mandiri |
20 | Supply chain | Rantai pasok, aliran barang dari pemasok hingga konsumen |
21 | Tier-1 | Pemasok yang langsung memasok perakit |
22 | Total landed cost | Total biaya hingga barang tiba di tangan pembeli |
23 | Trade remedy | Perangkat perlindungan perdagangan yang sah, seperti bea antidumping |
Sumber: disusun penulis berdasarkan literatur kebijakan industri dan manajemen operasi, 2026.
Sebagian istilah menggambarkan masalah struktural, seperti missing middle, middle-technology trap, dan premature deindustrialization.
Sebagian lainnya menggambarkan solusi, seperti anchor tenant, patient capital, performance-based conditionality, dan clawback, yang menghubungkan diagnosis di Chapter 1 sampai 3 dengan rekomendasi di Chapter 5 sampai 8.