Martin Nababan
PASAR MODAL | TATA KELOLA | STRATEGI KEBIJAKAN
Indonesia tidak sedang diuji soal ukuran pasarnya, tetapi soal kepercayaan. Ada 196 hari untuk membuktikannya.
INTI GAGASAN | ||
MASALAHNYA MSCI mengusulkan menurunkan status pasar saham Indonesia dari Emerging Market menjadi Standalone Market. IHSG jatuh lebih dari 10% dalam setengah hari, salah satu yang terdalam sejak krisis 1998, dan kini sekitar 40% di bawah posisi awal tahun. | AKAR PERSOALANNYA Reformasi 2026 menjawab pertanyaan yang keliru. Otoritas menerbitkan aturan, sementara MSCI dan investor global menuntut bukti: kepemilikan yang dapat ditelusuri, free float yang andal di seluruh pasar, dan penegakan yang terlihat hasilnya. | JALAN KELUARNYA Ada 196 hari menuju tenggat masukan MSCI. Waktu itu harus dipakai untuk beralih dari klarifikasi ke pembuktian: satu komando lintas lembaga, indikator kinerja yang dipublikasikan, dan verifikasi independen. |
Martin Nababan – Ada dua angka yang menjelaskan mengapa pasar saham Indonesia mengalami salah satu hari terburuknya sejak krisis 1998. Angka pertama membanggakan: jumlah investor pasar modal melonjak 49% dalam tujuh bulan, dari 20,3 juta menjadi 30,3 juta. Angka kedua mengkhawatirkan: nilai saham Indonesia dalam indeks MSCI, acuan utama dana investasi global, menyusut 55% dalam sembilan bulan, dan jumlah sahamnya tinggal separuh.
Kedua angka itu bergerak berlawanan arah karena keduanya mengukur hal yang berbeda. Yang pertama mengukur partisipasi. Yang kedua mengukur kepercayaan. Jumat pagi ini, 16 Oktober 2026, pasar akhirnya menagih selisih di antara keduanya.
Sehari sebelumnya, MSCI mengumumkan konsultasi untuk menurunkan status pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Begitu bursa dibuka, Indeks Harga Saham Gabungan (IHSG) jatuh 8,01% dan perdagangan dihentikan selama 30 menit. Ketika dibuka kembali, aksi jual justru membesar. Pada penutupan sesi I, IHSG berada di 5.233, turun 10,76%. Dari 963 saham yang diperdagangkan, hanya 15 yang naik. Reuters menyebutnya berpotensi menjadi penurunan harian terdalam sejak Januari 1998.
Artikel ini berargumen bahwa persoalan Indonesia bukan kurangnya reformasi, melainkan jenis reformasi yang dipilih. Selama sembilan bulan, otoritas menjawab kritik dengan menerbitkan aturan. MSCI dan investor global meminta sesuatu yang lain: bukti. Selama celah itu tidak ditutup, aturan sebanyak apa pun tidak akan mengubah keputusan pada Juni 2027.
01 DIAGNOSIS
Pasar sudah menjatuhkan vonis jauh sebelum MSCI mengumumkannya
Intinya: Kejatuhan hari ini adalah puncak dari erosi kepercayaan selama sembilan bulan, bukan kejutan satu hari.
Mudah untuk menyalahkan satu siaran pers atas kejatuhan pasar hari ini. Data menunjukkan cerita yang lebih panjang. IHSG membuka 2026 di sekitar 8.748 dan sempat mencetak rekor penutupan di 9.075 pada pertengahan Januari. Sejak itu, indeks praktis bergerak satu arah.
EKSHIBIT 1
Sembilan bulan erosi kepercayaan: IHSG sepanjang 2026
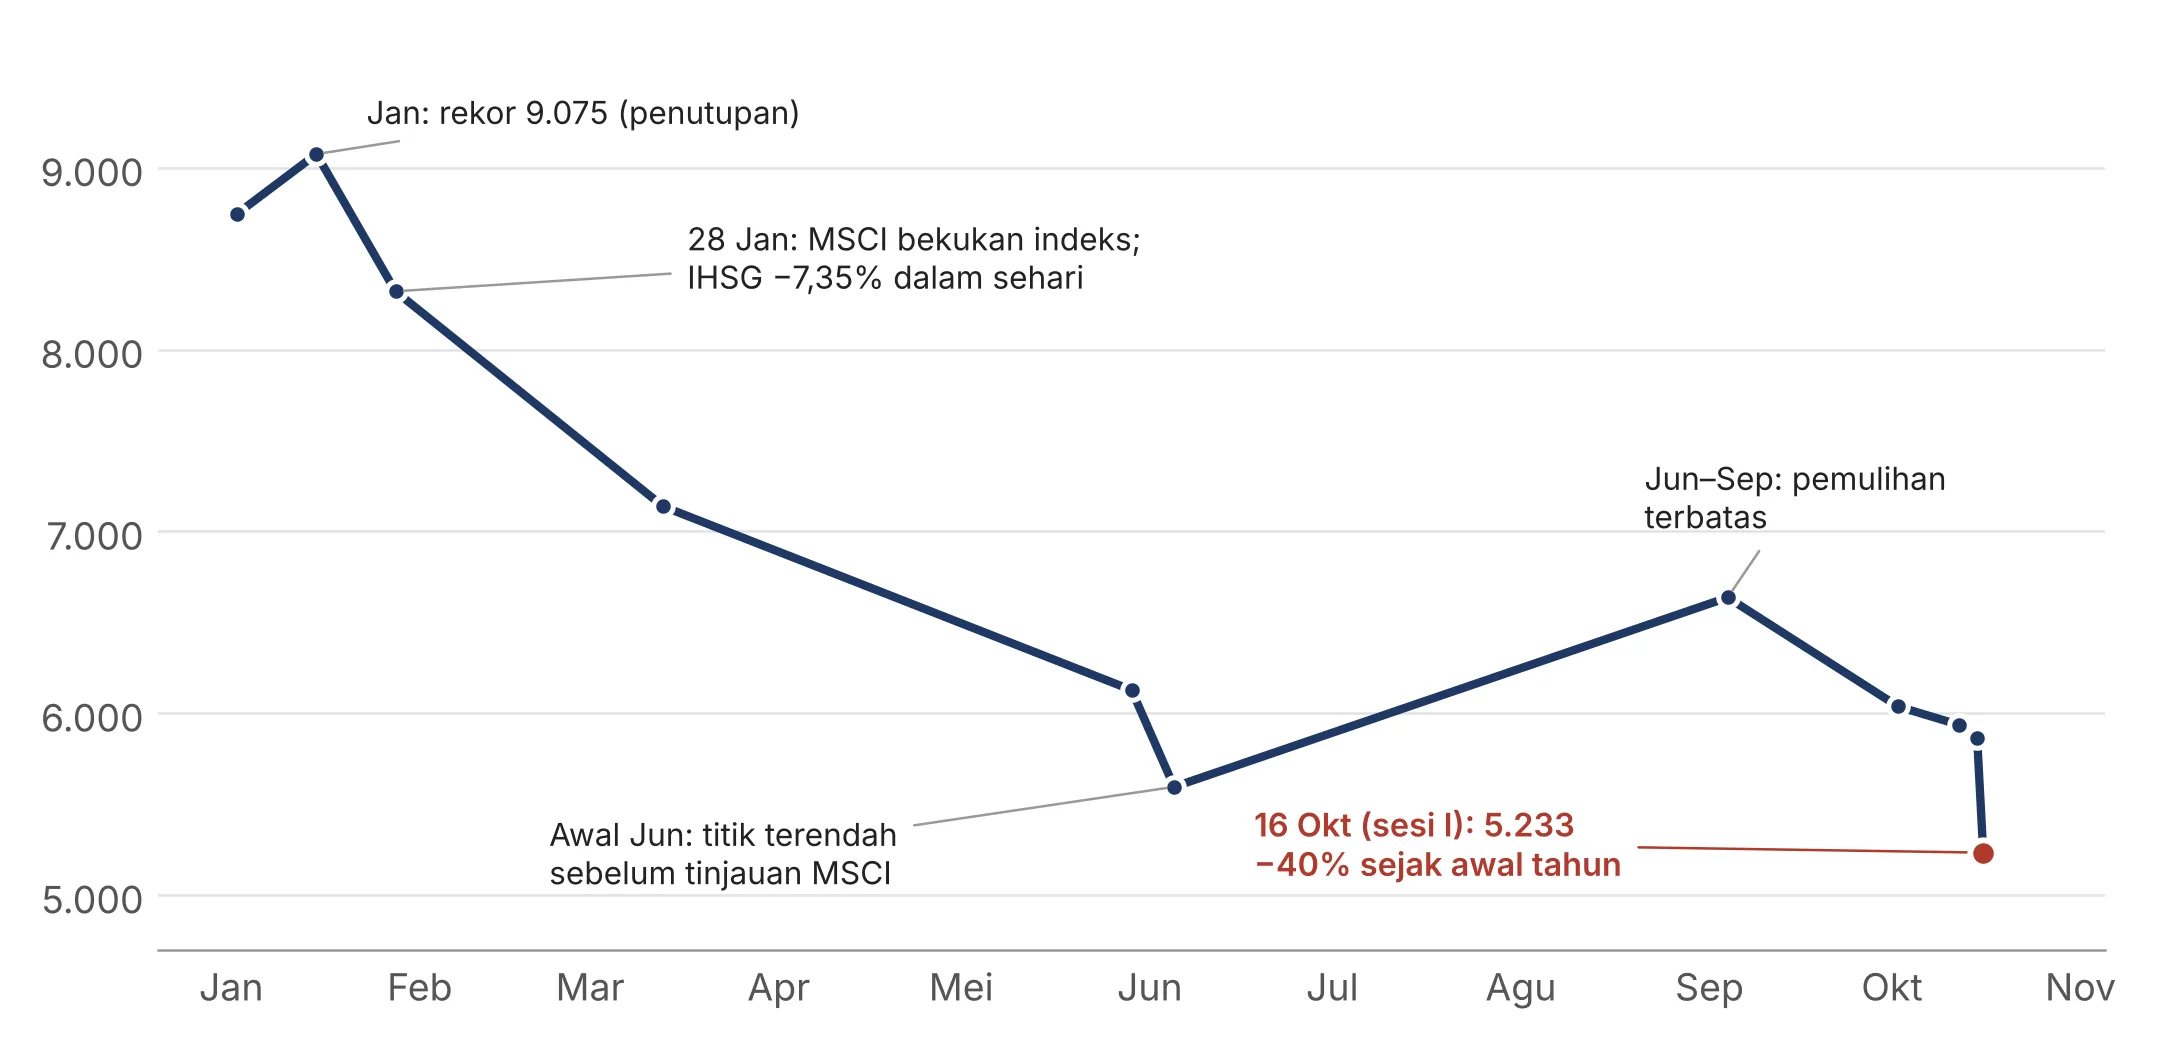
Titik pengamatan terpilih, bukan data harian. Posisi 16 Oktober adalah penutupan sesi I. Sumber: Periskop.id; CNBC Indonesia; ANTARA; Indikator Bisnis.
Peringatan pertama datang pada akhir Januari. MSCI membekukan penambahan bobot saham Indonesia di indeksnya karena meragukan keandalan data kepemilikan dan free float, serta membuka kemungkinan menurunkan Indonesia ke kategori Frontier Market. IHSG jatuh 7,35% dalam sehari. Pada Juni, MSCI memberi masa percobaan: status Emerging Market dipertahankan, tetapi Indonesia harus menunjukkan kemajuan yang memadai sebelum Tinjauan Indeks November 2026.
Masa percobaan itu tidak sampai selesai. MSCI membuka konsultasi pada pertengahan Oktober, sebelum tenggat November tiba, dan ancamannya naik satu tingkat: bukan lagi Frontier, melainkan Standalone. Pesan yang tersirat jelas. Dalam penilaian MSCI dan investor yang dimintai masukan, situasinya bukan membaik, melainkan memburuk.
Investor asing sudah lebih dulu membaca arah ini. Hingga awal Oktober, mereka membukukan penjualan bersih Rp82,67 triliun di pasar saham Indonesia sepanjang 2026. Rupiah melemah ke sekitar 18.070 per dolar AS hari ini, mendekati rekor terlemahnya di 18.190. Pengumuman MSCI tidak menciptakan krisis kepercayaan; ia hanya meresmikannya.
02 PARADOKS
Indonesia tumbuh dalam jumlah, tetapi menyusut di mata investor global
Intinya: Lonjakan investor ritel tidak menggantikan kepercayaan investor institusional, dan dalam pasar yang terkonsentrasi justru dapat memperbesar risikonya.
EKSHIBIT 2
Dua arah yang berlawanan: partisipasi domestik naik, kehadiran global menyusut
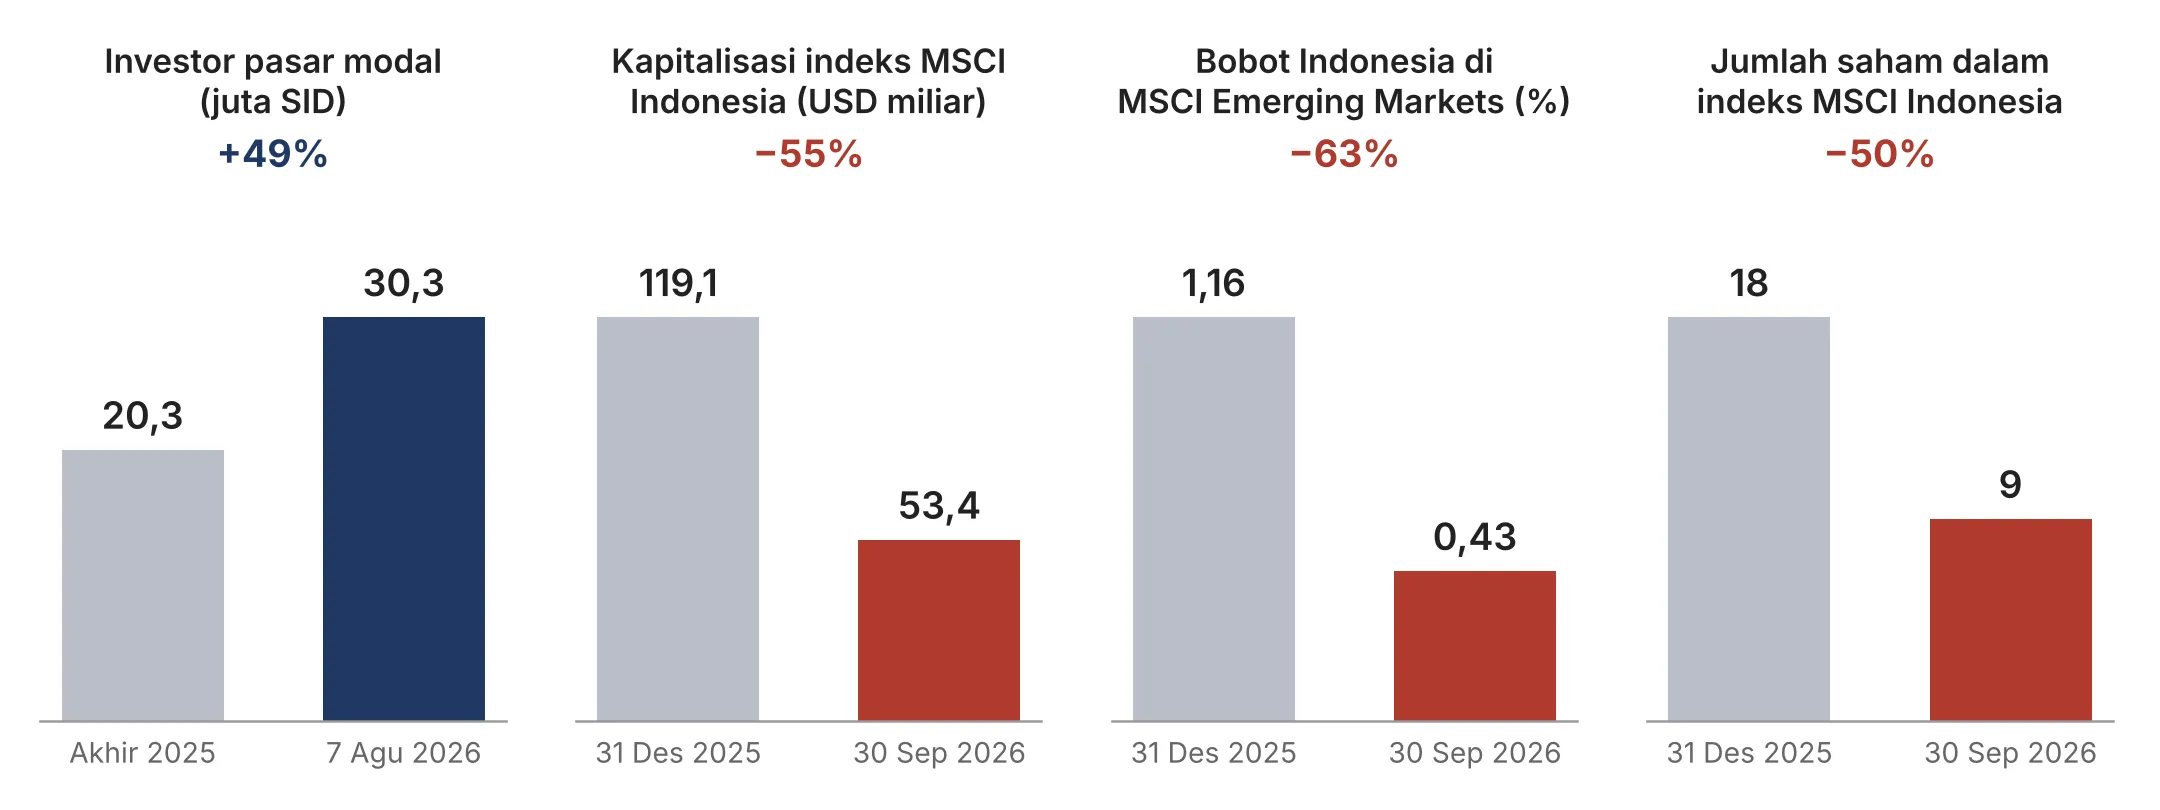
Investor: jumlah Single Investor Identification (SID) menurut KSEI. Indeks: MSCI Indonesia, kapitalisasi pasar disesuaikan free float. Sumber: Bisnis.com (data KSEI); MSCI, dokumen konsultasi Oktober 2026.
Ekshibit 2 memperlihatkan paradoks yang menjadi inti persoalan. Di satu sisi, pasar modal Indonesia tidak pernah seramai ini. Hampir 10 juta investor baru masuk dalam tujuh bulan pertama 2026. Di sisi lain, kehadiran Indonesia di portofolio global terus menyusut. Bobot Indonesia di indeks MSCI Emerging Markets turun dari 1,16% menjadi 0,43%. Jumlah saham Indonesia di indeks MSCI berkurang dari 18 menjadi 9, dan lebih dari 70% dari indeks yang tersisa kini terdiri atas saham sektor keuangan.
Bertambahnya investor juga tidak sejalan dengan bertambahnya nilai. Per Agustus 2026, nilai aset yang tercatat di sistem C-BEST KSEI, yang mencakup saham, obligasi, dan ETF, justru turun 22% dibanding akhir 2024. Lebih banyak orang masuk, tetapi kue yang dibagi semakin kecil.
Paradoks ini penting karena membantah narasi yang menenangkan, yaitu bahwa investor domestik dapat menggantikan investor asing. Partisipasi ritel memang memperluas basis pasar, tetapi tidak memperdalamnya. Lebih jauh lagi, di pasar tempat kepemilikan saham terkonsentrasi dan free float tipis, masuknya jutaan investor baru yang belum berpengalaman justru memperbesar ruang bagi pergerakan harga yang tidak wajar. Itulah persisnya kekhawatiran yang disebut MSCI.
Partisipasi memperluas pasar. Kepercayaanlah yang memperdalamnya.
03 TARUHAN
Yang dipertaruhkan bukan sekadar arus dana pasif, melainkan biaya modal seluruh ekonomi
Intinya: Kerugian mekanis dari dana indeks sudah sebagian besar terjadi; kerugian yang lebih besar adalah sinyal reputasi dan naiknya biaya modal.
Perdebatan publik cenderung berfokus pada satu pertanyaan: berapa dana yang akan keluar? Seorang analis memperkirakan penjualan oleh dana pasif sekitar US$2,2 miliar hingga US$7,8 miliar, dengan catatan bahwa angka ini bukan proyeksi resmi MSCI. Namun, fokus pada angka ini justru dapat menyesatkan. Karena bobot Indonesia di indeks MSCI EM sudah menyusut menjadi 0,43%, sebagian besar penyesuaian mekanis oleh dana indeks sebenarnya sudah terjadi sepanjang tahun ini. Kerugian yang lebih besar ada di tiga tempat lain.
Pertama, reputasi: Indonesia akan sendirian di Asia-Pasifik
Saat ini, pasar berstatus Standalone dalam klasifikasi MSCI adalah Argentina, Jamaika, Panama, Trinidad dan Tobago, Bosnia dan Herzegovina, Bulgaria, Lebanon, Malta, Nigeria, Palestina, Ukraina, dan Zimbabwe. Tidak satu pun berasal dari Asia-Pasifik. Jika usulan ini berjalan, ekonomi terbesar di Asia Tenggara akan menjadi satu-satunya pasar Standalone di kawasannya. Label ini akan muncul di setiap komite investasi global yang menilai Indonesia, termasuk untuk investasi di luar pasar saham.
Kedua, manajer investasi aktif kehilangan alasan untuk bertahan
Banyak dana aktif global mengukur kinerjanya terhadap indeks MSCI Emerging Markets. Saham yang berada di luar indeks acuan tetap boleh dibeli, tetapi setiap posisi harus dijustifikasi secara khusus kepada komite investasi dan nasabah. Dalam praktiknya, saham di luar indeks acuan lebih mudah dikurangi daripada dipertahankan. Inilah saluran arus keluar yang tidak tertangkap oleh estimasi dana pasif.
Ketiga, biaya modal naik bagi semua pihak, bukan hanya emiten
Diskon kepercayaan pada pasar saham merambat ke pasar lain. Valuasi yang lebih rendah membuat penerbitan saham baru, termasuk IPO dan rights issue BUMN, menjadi lebih mahal bagi pemegang saham lama. Sentimen yang menjalar ke rupiah dan surat berharga negara dapat menaikkan premi risiko. Sebagai ilustrasi yang dikutip ANTARA, kenaikan premi risiko 50 hingga 100 basis poin dapat menambah beban bunga negara sekitar Rp9 triliun hingga Rp18 triliun per tahun. Biaya ketidakpercayaan pada akhirnya dibayar oleh seluruh ekonomi.
04 AKAR MASALAH
Reformasi gagal meyakinkan karena menjawab pertanyaan yang keliru
Intinya: Otoritas menjawab dengan aturan untuk saham-saham besar; MSCI meminta bukti yang konsisten, menyeluruh, dan bertahan lama.
Sejak Januari, otoritas Indonesia telah menerbitkan reformasi yang secara substansi tepat: keterbukaan pemegang saham di atas 1%, klasifikasi investor yang lebih rinci, kerangka High Shareholding Concentration (HSC) untuk menandai saham yang kepemilikannya sangat terkonsentrasi, dan peta jalan free float minimum 15%. MSCI mengakui semua langkah ini. Lalu mengapa hasilnya tetap mengecewakan? Dokumen konsultasi MSCI memberi petunjuk yang sangat jelas. Ada empat celah.
Celah 1: Aturan versus bukti
Aturan adalah masukan; kepercayaan adalah hasil. Investor global tidak bertanya apakah aturan sudah terbit, tetapi apakah perilaku pasar sudah berubah. MSCI secara eksplisit meminta bukti implementasi yang berkelanjutan dengan dampak material. Kewajiban lapor yang tidak diikuti perubahan terukur pada struktur kepemilikan dan pola perdagangan tidak menjawab pertanyaan itu.
Celah 2: Saham besar versus seluruh pasar
Ini mungkin wawasan terpenting dari dokumen konsultasi. MSCI berulang kali menanyakan apakah reformasi diterapkan di luar konstituen indeks dan saham-saham terbesar, dan apakah pengawasan efektif menjangkau saham di luar kapitalisasi terbesar. Pertanyaan ini mengisyaratkan bahwa perbaikan selama ini terkonsentrasi di puncak pasar, sementara masalah perdagangan terkoordinasi dan free float yang tidak andal hidup di lapisan saham menengah dan kecil. Investor global menilai pasar sebagai satu ekosistem; satu lapisan yang bermasalah menurunkan kepercayaan pada seluruh lapisan.
Celah 3: Perubahan sesaat versus perubahan permanen
MSCI juga bertanya, secara terbuka, apakah perdagangan terkoordinasi akan kembali begitu pembekuan indeks dicabut. Pertanyaan ini menunjukkan kecurigaan bahwa sebagian perbaikan hanya terjadi karena pasar sedang diawasi. Satu-satunya jawaban yang meyakinkan adalah data tren yang konsisten selama berbulan-bulan dan penegakan yang terbukti tidak pandang bulu.
Celah 4: Jam reformasi versus jam MSCI
Peta jalan free float 15% berlaku sejak Maret 2026 dengan masa transisi bertahap hingga 2027. Masalahnya, MSCI menutup konsultasi pada 30 April 2027. Dengan jadwal seperti ini, bukti terkuat reformasi berisiko baru tersedia setelah keputusan diambil. Dalam konteks ini, reformasi yang tepat tetapi terlambat sama nilainya dengan reformasi yang tidak ada.
Investor global tidak membeli aturan. Mereka membeli keyakinan bahwa aturan itu ditegakkan.
05 EVALUASI
Indonesia lulus di atas kertas, belum lulus di lapangan
Intinya: Dari tujuh kondisi yang dirangkum dari dokumen konsultasi MSCI, belum ada satu pun yang dapat dinyatakan terpenuhi secara meyakinkan; celah terbesar ada pada penegakan dan cakupan.
Ekshibit 3 memetakan kondisi yang secara eksplisit dicari MSCI dalam dokumen konsultasinya terhadap status Indonesia saat ini. Penilaian ini adalah analisis penulis berdasarkan informasi publik per 16 Oktober 2026.
EKSHIBIT 3
Kartu nilai: kondisi yang dicari MSCI dibandingkan status Indonesia
Kondisi yang dicari MSCI | Status saat ini | Penilaian | Celah utama |
|---|---|---|---|
Keterbukaan kepemilikan yang stabil | Wajib lapor pemegang saham di atas 1%; data dipakai MSCI untuk menyesuaikan free float | Sebagian | Pemilik manfaat di balik nominee dan kendaraan investasi belum tertelusuri |
Penerapan kerangka HSC yang konsisten | Kerangka HSC berjalan; MSCI menghapus saham yang ditandai | Sebagian | Kriteria dan hasilnya belum dipublikasikan secara berkala dan terukur |
Free float andal di luar konstituen indeks | Peta jalan minimum 15% dengan transisi hingga 2027 | Belum | Terlalu lambat; free float nominal belum tentu likuid |
Penegakan terhadap perdagangan terkoordinasi dan manipulasi float | OJK menyatakan komitmen memperkuat penegakan | Belum | Hasil penindakan belum terlihat oleh publik |
Pengawasan efektif di luar saham terbesar | Pengawasan transaksi rutin | Belum | Tidak ada bukti publik cakupan pada saham menengah dan kecil |
Arus informasi yang memadai | Keterbukaan meningkat | Sebagian | Informasi emiten belum selalu tersedia dalam bahasa Inggris |
Bukti perbaikan tata kelola yang bertahan | Reformasi berumur kurang dari sembilan bulan | Belum | Belum ada data tren yang cukup panjang |
Kolom pertama merangkum kondisi dalam dokumen konsultasi MSCI (Oktober 2026). Kolom penilaian dan celah merupakan analisis penulis.
Respons resmi hari ini sudah tepat dalam nada. Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menyatakan OJK menghormati pandangan MSCI dan akan mencermati area yang masih perlu diperbaiki. Direktur Utama BEI, Jeffrey Hendrik, menegaskan bahwa ini masih proses konsultasi dan BEI akan meminta klarifikasi atas dasar penilaian MSCI.
Meminta klarifikasi itu wajar, tetapi berisiko jika menjadi strategi utama. Sepanjang 2026, yang menggerakkan keputusan MSCI adalah masukan investor global, bukan argumen otoritas. Mereka tidak dapat diyakinkan dengan penjelasan; mereka hanya dapat diyakinkan dengan data yang dapat mereka periksa sendiri.
06 SKENARIO
Skenario terburuk adalah titik berangkat, bukan kemungkinan terjauh
Intinya: MSCI menyatakan akan melanjutkan reklasifikasi kecuali ada bukti jelas perbaikan; beban pembuktian sepenuhnya ada di pihak Indonesia.
Bahasa MSCI dalam pengumuman ini tidak netral. MSCI menyatakan bahwa status Emerging Market tidak lagi tepat untuk Indonesia dan bahwa reklasifikasi akan dilanjutkan kecuali konsultasi menemukan bukti jelas adanya perbaikan material. Artinya, skenario penurunan status adalah skenario dasar. Yang harus dibuktikan bukanlah bahwa Indonesia tidak layak diturunkan, melainkan bahwa Indonesia sudah berubah.
EKSHIBIT 4
Tiga skenario menuju keputusan Juni 2027
Skenario | Pemicu | Konsekuensi | Indikator yang perlu dipantau |
|---|---|---|---|
A. Status dipertahankan | Bukti perbaikan yang konsisten, menyeluruh, dan terverifikasi | Pembekuan indeks berpeluang dicabut bertahap; kepercayaan pulih perlahan | Tren free float riil; jumlah saham HSC; publikasi kasus penegakan |
B. Jalan tengah | Kemajuan nyata tetapi belum merata; MSCI menunda keputusan atau memilih status Frontier yang juga ditanyakan dalam konsultasi | Ketidakpastian berlanjut; valuasi tetap tertekan | Laporan sementara MSCI selama masa konsultasi |
C. Reklasifikasi ke Standalone | Tidak ada bukti yang meyakinkan investor global | Keluar dari indeks komposit MSCI EM dan ACWI; biaya modal naik; pemulihan dapat memakan waktu bertahun-tahun | Arah masukan investor global dalam konsultasi |
Sumber: MSCI, siaran pers dan dokumen konsultasi Oktober 2026; analisis penulis.
Pengalaman Argentina menunjukkan betapa mahalnya skenario C. Argentina baru naik ke status Emerging Market pada 2019 setelah bertahun-tahun berbenah, lalu diturunkan kembali ke Standalone pada Juni 2021 akibat kontrol modal. Status yang dibangun bertahun-tahun hilang dalam satu pengumuman.
Namun, ada satu perbedaan yang justru memberi harapan. Masalah Argentina berakar pada kebijakan makro, yaitu pembatasan arus modal, yang sulit dicabut tanpa risiko krisis mata uang. Masalah Indonesia berakar pada tata kelola pasar: transparansi, likuiditas, dan penegakan. Semua itu sepenuhnya berada dalam kendali otoritas dan pelaku pasar domestik, dan dapat diperbaiki tanpa mengorbankan stabilitas ekonomi makro. Indonesia tidak kekurangan kemampuan; yang dibutuhkan adalah kecepatan dan disiplin eksekusi.
07 RENCANA AKSI
196 hari untuk beralih dari klarifikasi ke pembuktian
Intinya: Perlakukan tenggat MSCI sebagai program transformasi dengan satu komando, indikator kinerja publik, dan verifikasi independen.
Dari hari ini hingga tenggat masukan MSCI pada 30 April 2027 tersisa 196 hari. Waktu ini terlalu singkat untuk reformasi aturan berikutnya, tetapi cukup untuk sebuah program pembuktian jika dikelola seperti proyek transformasi: tujuan tunggal, penanggung jawab yang jelas, dan ukuran keberhasilan yang dipublikasikan.
EKSHIBIT 5
Peta jalan 196 hari: dari klarifikasi ke pembuktian
Fase | Waktu | Fokus utama | Indikator keberhasilan |
|---|---|---|---|
1. Mobilisasi | Okt–Nov 2026 | Bentuk satu komando lintas lembaga (OJK, BEI, KSEI, Kemenko Perekonomian, Danantara) dengan satu penanggung jawab; tetapkan dan umumkan data dasar | Data dasar kepemilikan, HSC, free float, dan kasus penegakan dipublikasikan |
2. Eksekusi | Des 2026–Feb 2027 | Percepat free float di seluruh pasar dengan prioritas saham HSC dan free float terendah; tuntaskan dan umumkan kasus penegakan; mulai audit independen data kepemilikan | Jumlah saham HSC menurun; laporan penegakan triwulanan pertama terbit; audit berjalan |
3. Pembuktian | Mar–Apr 2027 | Serahkan masukan resmi berbasis data ke konsultasi MSCI; lakukan roadshow kepada investor institusional global; tunjukkan tren enam bulan | Masukan investor global ke MSCI bergeser dari skeptis ke netral atau positif |
Usulan penulis.
Untuk regulator dan otoritas bursa
- Bentuk satu komando, bukan koordinasi. Pengalaman sejak Januari menunjukkan respons yang tersebar di banyak lembaga. Program pembuktian membutuhkan satu penanggung jawab dengan mandat lintas lembaga dan laporan kemajuan mingguan kepada pimpinan.
- Terbitkan dasbor publik bulanan, dalam bahasa Indonesia dan Inggris. Tampilkan proporsi emiten dengan data pemilik manfaat lengkap, jumlah saham HSC, distribusi free float riil, dan statistik penanganan anomali transaksi. Biarkan investor global memverifikasi sendiri.
- Perluas cakupan ke seluruh pasar. Jangan berhenti pada saham konstituen indeks. MSCI secara eksplisit menilai apakah reformasi berlaku di luar saham terbesar. Prioritaskan saham dengan kepemilikan paling terkonsentrasi dan free float paling tipis.
- Jadikan penegakan terlihat. Publikasikan laporan triwulanan berisi jumlah kasus yang diperiksa, diputus, dan nilai sanksinya, dengan tetap menghormati asas praduga tak bersalah dan kerahasiaan proses hukum. Satu putusan yang tegas dan transparan lebih meyakinkan daripada sepuluh peraturan baru.
- Undang verifikasi independen. Audit pihak ketiga atas data kepemilikan KSEI akan lebih kredibel daripada pernyataan otoritas sendiri, terutama karena keandalan data inilah yang dipersoalkan sejak Januari.
Untuk emiten
- Tinjau struktur pemegang saham sendiri sebelum regulator atau MSCI melakukannya, terutama kepemilikan melalui nominee dan pihak terafiliasi.
- Jika free float masih di bawah 15%, susun rencana pelepasan saham yang realistis dan umumkan jadwalnya, alih-alih menunggu batas akhir masa transisi.
- Sediakan informasi penting perusahaan dalam bahasa Inggris dan perkuat hubungan investor dengan pelaporan yang lebih sering dan responsif.
Untuk BUMN dan Danantara
- Jadikan BUMN tercatat sebagai etalase tata kelola: keterbukaan kepemilikan paling lengkap, free float paling sehat, dan pelaporan paling tepat waktu di bursa.
- Hindari menyangga harga saham tanpa dasar ekonomi yang transparan. Intervensi semacam itu dapat dibaca investor global sebagai bentuk lain dari pembentukan harga yang tidak wajar, persis hal yang dikritik MSCI.
Untuk investor ritel
- Bedakan sentimen dari fundamental. Penurunan hari ini terjadi hampir merata pada semua saham, termasuk perusahaan yang kinerjanya tidak berubah.
- Waspadai saham dengan kepemilikan sangat terkonsentrasi dan free float tipis. Saham seperti inilah yang paling rentan dihapus dari indeks dan paling mudah digerakkan.
- Hindari keputusan panik dan pembelian dengan dana pinjaman (margin) di tengah volatilitas ekstrem. Diversifikasi dan horizon investasi lebih menentukan daripada menebak titik terendah.
08 PENUTUP
Ukuran bukan mutu
Indonesia memiliki basis investor yang tumbuh pesat, emiten-emiten berkapitalisasi besar, dan kebutuhan pembiayaan pembangunan yang sangat besar. Namun, hari ini mengingatkan bahwa ukuran pasar tidak sama dengan mutu pasar. Kepercayaan investor global tidak dibangun oleh jumlah rekening atau kecepatan sistem transaksi, melainkan oleh keyakinan bahwa pemilik saham dapat ditelusuri, harga terbentuk secara wajar, dan pelanggaran memiliki konsekuensi.
Pertanyaan yang relevan sekarang bukan lagi apakah Indonesia layak menyandang status Emerging Market, melainkan apakah Indonesia mampu membuktikannya kepada pihak yang meragukan, dalam waktu yang tersedia. Jika berhasil, Oktober 2026 akan dikenang sebagai titik balik tata kelola pasar modal nasional. Jika tidak, ia akan dikenang sebagai saat ketika pasar sudah memberi tahu kita lebih dulu, dan kita memilih untuk meminta klarifikasi.
CATATAN DATA
Angka IHSG pembukaan bersumber dari ANTARA, penutupan sesi I dari Indikator Bisnis, sedangkan penurunan intraday, perbandingan dengan 1998, dan kurs rupiah dari Reuters. Angka penutupan harian belum tersedia saat artikel ini disusun. Data indeks MSCI berasal dari dokumen konsultasi MSCI. Estimasi arus keluar dana pasif berasal dari analis pasar dan bukan proyeksi resmi MSCI. Status yang dibahas adalah usulan konsultasi, bukan keputusan final. Ekshibit 3, 4, dan 5 memuat penilaian dan usulan penulis.
REFERENSI
Sumber resmi
- MSCI Inc. (15 Oktober 2026). MSCI Launches a Consultation on a Proposal to Reclassify Indonesia from Emerging Market to Standalone Market Status. https://ir.msci.com/news-releases/news-release-details/msci-launches-consultation-proposal-reclassify-indonesia
- MSCI Inc. (Oktober 2026). Consultation on the Potential Reclassification of the MSCI Indonesia Indexes (dokumen konsultasi). https://www.msci.com/downloads/documents/indexes/consultations/equity/Indonesia_Consultation_Oct_26.pdf
Data pasar dan pemberitaan
- CNBC Indonesia (28 Januari 2026). Purbaya, Rosan & Airlangga Soroti IHSG, Minta BEI Evaluasi Kabar MSCI. https://www.cnbcindonesia.com/market/20260128184831-17-706143/purbaya-rosan-airlangga-soroti-ihsg-minta-bei-evaluasi-kabar-msci
- Fortune Indonesia (25 Juni 2026). Lolos dari Ancaman Turun Kelas, Pemerintah Kebut Reformasi Pasar Modal. https://www.fortuneidn.com/news/lolos-dari-ancaman-turun-kelas-pemerintah-kebut-reformasi-pasar-modal-00-my5jv-6x5wzr
- Bisnis.com (10 Agustus 2026). HUT ke-49 Pasar Modal: Total Investor Tembus 30,30 Juta SID. https://market.bisnis.com/read/20260810/7/1994994/hut-ke-49-pasar-modal-total-investor-tembus-3030-juta-sid
- Indikator Bisnis (6 Oktober 2026). IHSG Anjlok 28% ke 6.195, Asing Net Sell Rp82,67 Triliun Sepanjang 2026. https://indikatorbisnis.com/detail/858214/ihsg-anjlok-28-ke-6195-asing-net-sell-rp8267-triliun-sepanjang-2026
- Periskop.id (14 Oktober 2026). Nasib IHSG 2026: Januari Cetak Rekor, Juni Ambruk, Oktober Jebol 6.000. https://periskop.id/pasar-modal/20261014/nasib-ihsg-2026-januari-cetak-rekor-juni-ambruk-oktober-jebol-6000
- ANTARA (16 Oktober 2026). IHSG “Trading Halt” Dipicu MSCI Buka Peluang Ubah Klasifikasi Bursa RI. https://www.antaranews.com/berita/5790489/ihsg-trading-halt-dipicu-msci-buka-peluang-ubah-klasifikasi-bursa-ri
- Reuters (16 Oktober 2026). Jakarta Stocks Plunge 11% as MSCI Set to Drop Indonesia from Indexes. https://www.reuters.com/world/asia-pacific/jakarta-stocks-plunge-11-msci-set-drop-indonesia-indexes-2026-10-16/
- Indikator Bisnis (16 Oktober 2026). IHSG Anjlok 10,76% ke 5.233, Hanya 15 Saham Menguat. https://indikatorbisnis.com/detail/858520/ihsg-anjlok-1076-ke-5233-hanya-15-saham-menguat
- Bisnis.com (16 Oktober 2026). OJK Buka Suara soal Usulan MSCI Downgrade Indonesia ke Standalone Market. https://market.bisnis.com/read/20261016/7/2013119/ojk-buka-suara-soal-usulan-msci-downgrade-indonesia-ke-standalone-market
- detikFinance (16 Oktober 2026). BEI Bakal Minta Penjelasan MSCI soal Potensi RI Jadi Standalone Market. https://finance.detik.com/bursa-dan-valas/d-8709412/bei-bakal-minta-penjelasan-msci-soal-potensi-ri-jadi-standalone-market
- Investortrust (16 Oktober 2026). MSCI Usul Indonesia Turun ke ‘Standalone Market’, Analis Waspadai Outflow Asing. https://investortrust.id/market/119500/msci-usul-indonesia-turun-ke-standalone-market-analis-waspadai-outflow-asing
- Katadata (16 Oktober 2026). MSCI Ancam Turunkan Status RI ke Pasar Mandiri, Setara Zimbabwe dkk. https://katadata.co.id/finansial/bursa/6ad1ab57cf265/msci-ancam-turunkan-status-ri-ke-pasar-mandiri-setara-zimbabwe-dkk