Martin Nababan
Dari Restrukturisasi BUMN Karya Menuju Penciptaan Nilai Ekonomi yang Berkelanjutan
Executive Summary
Indonesia sedang menguji cara baru mengelola kekayaan negara. Sejak Danantara Indonesia dibentuk pada Februari 2025, pertanyaan strategisnya bukan lagi semata seberapa besar aset BUMN yang dikelola, melainkan bagaimana aset tersebut menghasilkan arus kas, layanan publik, dan pengembalian modal yang berkelanjutan. Perubahan ini penting bagi manajemen BUMN, pembuat kebijakan, investor, kreditur, serta masyarakat yang menanggung konsekuensi ekonomi dari keputusan perusahaan negara.
Pada 8 Oktober 2026, manajemen Danantara menargetkan dua penggabungan perusahaan (merger), yaitu PT PP (Persero) Tbk dengan PT Adhi Karya (Persero) Tbk serta PT Nindya Karya dengan PT Brantas Abipraya, paling lambat akhir November 2026. Ini adalah target, bukan penyelesaian transaksi. Wijaya Karya (WIKA) dan Waskita Karya memerlukan penanganan keuangan lebih mendalam.
Di pasar keuangan, Reuters pada 9 Oktober 2026 melaporkan sekitar US$3 miliar (sekitar Rp53,65 triliun) telah ditempatkan pada saham dan obligasi domestik maupun internasional, sementara tambahan US$1 miliar (sekitar Rp17,88 triliun) masih merupakan kemungkinan hingga akhir tahun. Angka investasi perlu dibaca bersama risiko, biaya modal, dan hasil yang benar-benar terealisasi. Artikel ini menilai situasi saat ini, membedakan agenda yang sudah berjalan dari target yang belum tercapai, lalu menawarkan langkah yang dapat diuji beserta dampaknya bagi pemangku kepentingan.
Pendahuluan Paradoks Infrastruktur
Jalan tol, pelabuhan, dan fasilitas industri dapat memperpendek waktu distribusi dan membuka pusat pertumbuhan baru. Namun manfaat ekonomi yang dinikmati masyarakat tidak selalu sama dengan keuntungan perusahaan yang membangun proyek. Pembayaran proyek dapat tertunda, sementara biaya material, tenaga kerja, dan pinjaman terus berjalan.
Paradoks tersebut menjelaskan mengapa restrukturisasi tidak cukup dipahami sebagai perubahan nama atau jumlah perusahaan. Untuk mengetahui apakah transformasi akan berhasil, pembahasan dimulai dari mandat Danantara, berlanjut ke penyehatan BUMN Karya, kualitas keuangan dan nilai aset, kemudian menilai strategi investasi serta tata kelola. Bagian terakhir menguji bagaimana perusahaan infrastruktur dapat membangun sumber pendapatan yang lebih tahan terhadap siklus proyek.
Chapter 01. Dari Pemilik Aset Menjadi Pengelola Nilai
Danantara dibentuk pada 24 Februari 2025 dalam kerangka reformasi BUMN. Perubahan tata kelola juga berlanjut melalui Undang-Undang Nomor 16 Tahun 2025. Tuntutan bisnisnya sederhana: aset yang besar perlu menghasilkan manfaat yang dapat diukur.
Perusahaan bisa terus bertumbuh secara akuntansi, tetapi belum tentu menciptakan nilai apabila pengembalian atas modal lebih rendah daripada biaya pendanaannya. Karena itu, pendapatan dan laba perlu dibaca bersama arus kas, produktivitas aset, serta risiko investasi.
Tantangannya, BUMN juga menjalankan penugasan publik. Proyek yang memberi manfaat sosial tinggi tidak selalu memberikan pengembalian komersial yang memadai. Tanpa pencatatan mandat dan kompensasi yang jelas, pembaca laporan keuangan sulit membedakan kinerja bisnis dari beban kebijakan. Masalah ini menempatkan pemisahan tujuan dan ukuran keberhasilan sebagai langkah awal, sebelum membahas perusahaan mana yang perlu digabung atau disehatkan.
Sebagai langkah praktis, mandat komersial dan penugasan publik perlu dicatat secara terpisah, lalu masing-masing dinilai dengan ukuran keberhasilan yang sesuai. Pemisahan ini membantu pengelola menentukan aset mana yang memerlukan peningkatan produktivitas, mana yang memerlukan dukungan kebijakan, dan mana yang layak menerima modal tambahan. Dampaknya adalah keputusan investasi yang lebih jernih serta pertanggungjawaban yang lebih kuat.
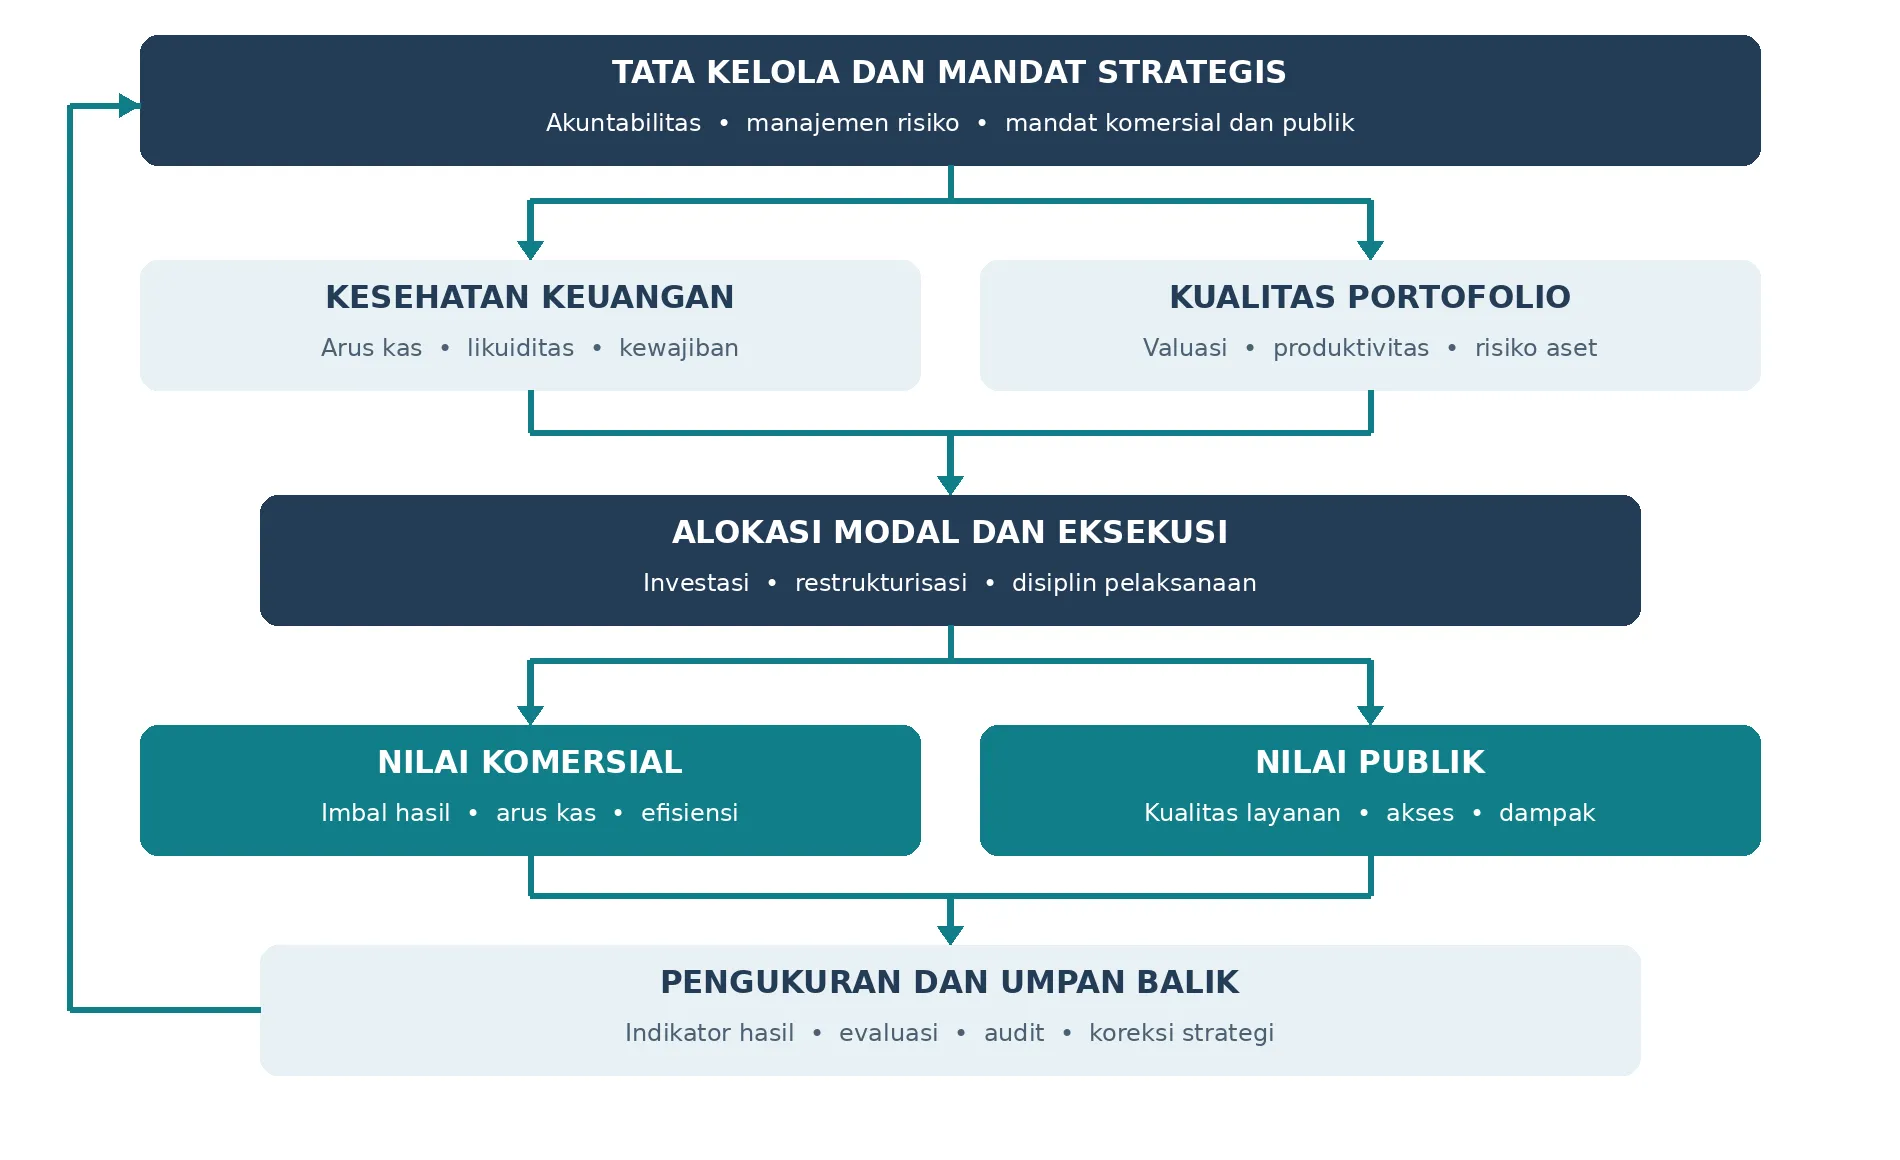
Agar hubungan antara mandat, kondisi keuangan, pengelolaan aset, dan manfaat ekonomi mudah dibaca sebagai satu sistem, Gambar 1 merangkum kerangka penciptaan nilai yang juga memasukkan pengukuran hasil dan umpan balik. Diagram ini membantu menjelaskan mengapa transformasi tidak dapat dinilai hanya dari jumlah perusahaan yang digabung.
Gambar 1. Kerangka penciptaan nilai dan evaluasi berkelanjutan dalam transformasi BUMN
Sumber : Sintesis konseptual penulis, 2026; mengacu pada prinsip umum tata kelola perusahaan, pengelolaan investasi, dan evaluasi manfaat publik. Bukan kerangka atau tahapan resmi Danantara, WEF, maupun ADB.
Gambar 1 menempatkan tata kelola dan mandat strategis sebagai fondasi, bukan satu tahapan yang selesai sebelum tahapan lain dimulai. Kesehatan keuangan dan kualitas portofolio aset dinilai secara saling berkaitan: arus kas, kewajiban, valuasi, produktivitas, dan risiko bersama-sama menentukan ruang untuk restrukturisasi dan investasi. Keputusan alokasi modal kemudian perlu diterjemahkan menjadi pelaksanaan yang terukur, bukan berhenti pada persetujuan transaksi.
Hasil transformasi dibedakan menjadi nilai komersial—seperti arus kas dan imbal hasil—serta nilai publik, seperti kualitas layanan dan manfaat ekonomi. Keduanya penting bagi BUMN, tetapi tidak boleh dicampur menjadi satu angka tanpa metodologi yang jelas. Bagian evaluasi dan umpan balik menunjukkan bahwa hasil aktual perlu dibandingkan dengan tujuan, diaudit, lalu digunakan untuk memperbaiki keputusan berikutnya. Panah dalam gambar menggambarkan hubungan analitis yang dapat berlangsung paralel, bukan urutan waktu atau klaim bahwa setiap investasi pasti menghasilkan manfaat.
Chapter 02. Restrukturisasi BUMN Karya: Merger Bukan Jalan Pintas
Pada 8 Oktober 2026, Dony Oskaria menyampaikan target penggabungan PTPP dengan Adhi Karya serta Nindya Karya dengan Brantas Abipraya paling lambat akhir November 2026. Statusnya pada tanggal artikel ini adalah rencana yang masih memerlukan penyelesaian proses korporasi. Menurut pemberitaan ANTARA, sesudah penggabungan Danantara juga merencanakan divestasi aset noninti untuk mengurangi utang operasional sebelum restrukturisasi akhir disesuaikan dengan kapasitas pembayaran masing-masing entitas. Informasi rencana merger ini juga diberitakan secara konsisten oleh Media Indonesia, IDX Channel, dan Katadata pada 8 Oktober 2026; keempat pemberitaan tersebut merujuk pada target yang sama, bukan empat keputusan korporasi yang berbeda.
Untuk WIKA, Dony Oskaria menyebut beban utang sekitar Rp34 triliun pada 8 Oktober 2026. Angka ini adalah keterangan narasumber yang dilaporkan media, bukan hasil rekonsiliasi penulis terhadap total liabilitas laporan keuangan. Waskita Karya dinilai membutuhkan penanganan lebih mendalam; opsi yang dikaji mencakup optimalisasi portofolio Waskita Toll Road. Kajian tersebut tidak boleh dibaca sebagai keputusan divestasi yang sudah final.
Untuk membedakan keberhasilan administratif dari perbaikan ekonomi, Tabel 1 memperlihatkan pengujian yang perlu dilakukan pada setiap tahap merger.
Tabel 1. Uji kelayakan merger BUMN Karya sebelum dan sesudah konsolidasi
No. | Tahap | Pertanyaan keputusan | Bukti yang dibutuhkan |
1 | Sebelum merger | Apakah kewajiban dan kontrak bermasalah telah dipetakan? | Daftar utang, proyek rugi, sengketa dan risiko |
2 | Saat konsolidasi | Apakah sinergi memiliki penanggung jawab dan biaya transisi? | Rencana integrasi, biaya dan target terukur |
3 | Setelah merger | Apakah arus kas dan margin benar-benar membaik? | Arus kas operasi, margin proyek dan kualitas piutang |
Sumber : Sintesis analisis penulis berdasarkan agenda restrukturisasi yang diberitakan ANTARA dan pengumuman Danantara, 2026.
Tabel 1 menegaskan bahwa merger baru menjadi instrumen penciptaan nilai apabila risiko warisan dikenali sebelum penggabungan. Tanpa diagnosis utang, kontrak, dan biaya transisi, perusahaan yang lebih besar dapat membawa masalah yang sama dalam skala yang lebih luas.
Setelah merger, pengukuran harus beralih dari jumlah entitas yang digabung menjadi hasil nyata: kualitas arus kas, perbaikan margin, dan penurunan risiko proyek. Indikator dalam tabel merupakan usulan analitis, bukan target resmi Danantara.
Masalah likuiditas kerap tersembunyi di balik pertumbuhan pendapatan. Tabel 2 menjelaskan titik perpindahan dari pekerjaan yang diakui menjadi kas yang benar-benar diterima.
Tabel 2. Rantai sebab-akibat pendapatan, piutang dan arus kas
No. | Tahap | Kondisi yang diuji | Risiko jika terhambat |
1 | Pekerjaan selesai | Kemajuan proyek disetujui | Pekerjaan belum dapat ditagihkan |
2 | Tagihan diterbitkan | Dokumen dan termin lengkap | Piutang tertunda atau disengketakan |
3 | Pembayaran diterima | Pelanggan melunasi sesuai jadwal | Modal kerja terserap; kebutuhan pinjaman naik |
Sumber : Sintesis penulis berdasarkan prinsip pengelolaan modal kerja dan pembahasan penataan fundamental BUMN oleh Danantara, 2026.
Tabel 2 memperlihatkan mengapa laba akuntansi dan saldo kas dapat bergerak berbeda. Pendapatan bisa telah dicatat ketika pekerjaan memenuhi ketentuan akuntansi, sementara penerimaan uang bergantung pada persetujuan, kelengkapan dokumen, dan kemampuan membayar pelanggan.
Penilaian aset perlu berujung pada keputusan yang dapat dilaksanakan. Empat opsi strategis—mempertahankan, memperbaiki, bermitra, atau melepas aset—perlu dibandingkan dengan syarat pembuktian yang konsisten.
Kerangka pilihan strategis menghubungkan penilaian ekonomi dengan pilihan pengelolaan aset. Aset yang penting secara publik belum tentu perlu dijual, tetapi manfaat publik dan biaya penugasannya harus dinyatakan secara terbuka agar keputusan dapat dinilai dengan dasar yang sama.
Keempat opsi tidak membentuk urutan wajib. Keputusan bergantung pada proyeksi arus kas, kebutuhan layanan, risiko, dan biaya modal. Dengan demikian, evaluasi aset menjadi alat pengalokasian sumber daya, bukan sekadar penyesuaian nilai dalam laporan keuangan.
Karena itu, perbaikan kinerja tidak cukup dinilai melalui pertumbuhan kontrak. Manajemen perlu menelusuri umur piutang, kualitas penagihan, dan arus kas operasi, lalu menetapkan tindakan untuk setiap hambatan yang ditemukan.
Merger dapat menyederhanakan struktur, tetapi tidak dengan sendirinya menyelesaikan kontrak merugi, utang jatuh tempo, atau piutang yang sulit ditagih. Karena itu, prioritas yang diusulkan ialah audit kualitas proyek dan kewajiban, pemetaan aset noninti, rencana integrasi dengan penanggung jawab yang jelas, serta target sinergi yang dapat diuji. Dampak yang perlu dipantau setelah transaksi bukan jumlah perusahaan yang berkurang, melainkan penurunan beban pembiayaan, perbaikan kas operasional, dan kemampuan menyelesaikan proyek tanpa menambah risiko yang tidak terkendali.
Chapter 03. Mengapa Pendapatan Besar Tidak Menjamin Kas Sehat
Bisnis konstruksi mengeluarkan biaya lebih awal, sedangkan pembayaran sering diterima bertahap. Ketika tagihan tertunda, perusahaan dapat melaporkan pendapatan tetapi kekurangan kas untuk membayar pemasok atau pinjaman. Restrukturisasi utang memberi waktu, namun tidak otomatis memperbaiki mutu proyek dan kontrak.
Danantara mengumumkan program penataan ulang tata kelola (governance reset) pada 5 Maret 2026. Evaluasinya mencakup kebijakan akuntansi, pencatatan aset, tata kelola, dan manajemen risiko; pelaksanaan awalnya disebut berada pada kelompok BUMN Karya.
Tindakan yang paling langsung adalah menilai umur dan kemungkinan tertagihnya piutang, menuntaskan dokumen penagihan, mengendalikan pekerjaan dalam proses, dan menyaring kontrak baru berdasarkan kebutuhan modal kerja. Dampaknya dapat diuji melalui arus kas operasi, umur piutang, siklus konversi kas, dan kemampuan membayar pemasok tepat waktu. Ukuran ini lebih relevan bagi kreditur dan mitra usaha daripada pertumbuhan pendapatan tanpa kas yang menyertainya. Setelah kas dinilai, pertanyaan berikutnya ialah apakah nilai aset dalam neraca mencerminkan manfaat ekonominya.
Chapter 04. Menilai Aset Berdasarkan Manfaat Masa Depan
Nilai pembangunan jalan tol tidak otomatis sama dengan nilai ekonominya. Arus kendaraan, tarif, biaya pemeliharaan, masa konsesi, dan biaya modal menentukan kas yang dapat dihasilkan di masa depan.
Penurunan nilai aset (impairment) adalah pengakuan ketika nilai tercatat melebihi jumlah yang dapat dipulihkan menurut standar akuntansi. Revaluasi adalah pengukuran kembali nilai aset berdasarkan kebijakan akuntansi yang berlaku. Keduanya berbeda dari valuasi untuk tujuan transaksi.
Setiap aset perlu diuji menggunakan proyeksi arus kas, asumsi lalu lintas atau permintaan, kebutuhan pemeliharaan, serta biaya modal yang masuk akal. Pilihan mempertahankan, memperbaiki, bermitra, atau melepas aset sebaiknya dibandingkan pada dasar yang konsisten. Bagi pengelola BUMN, hasilnya adalah prioritas alokasi modal; bagi investor dan kreditur, hasilnya adalah gambaran risiko pemulihan nilai. Diagnosis tersebut menjadi landasan untuk menilai keputusan investasi baru.
Kepercayaan investor lebih mudah dipahami apabila tanggung jawab setiap pihak dipisahkan. Tabel 3 merangkum lapisan pengendalian yang sebaiknya terlihat dalam keputusan investasi.
Tabel 3. Lapisan tata kelola keputusan investasi
No. | Lapisan | Fungsi utama | Bukti akuntabilitas |
1 | Pengusul investasi | Menjelaskan tesis dan skenario risiko | Proposal, asumsi dan uji sensitivitas |
2 | Pengelola risiko | Menguji batas risiko dan benturan kepentingan | Opini risiko dan catatan pengecualian |
3 | Pemberi persetujuan | Memutuskan berdasarkan mandat | Risalah keputusan dan dasar pertimbangan |
4 | Pengawas hasil | Menilai realisasi dan tindak lanjut | Laporan kinerja serta evaluasi pascainvestasi |
Sumber : Usulan kerangka tata kelola penulis, 2026; dikaitkan dengan agenda governance reset Danantara.
Tabel 3 menunjukkan bahwa tata kelola bukan sekadar banyaknya persetujuan. Pemisahan fungsi membantu mencegah satu pihak menyusun asumsi, menyetujui investasi, sekaligus menilai keberhasilannya tanpa pengujian independen.
Untuk menjembatani pembahasan investasi dan strategi operasi, perbedaan sumber nilai pada tahap pembangunan dan tahap pengelolaan infrastruktur perlu dipahami.
Perbandingan model bisnis tidak menyatakan bahwa perusahaan harus meninggalkan konstruksi. Pembangunan tetap diperlukan, tetapi pendapatan yang hanya bergantung pada proyek baru cenderung lebih fluktuatif dibanding portofolio layanan yang memiliki kontrak berulang dan ukuran kinerja jangka panjang.
Peralihan ini menuntut kemampuan yang berbeda: pemantauan kondisi aset, pengelolaan keselamatan, pengendalian biaya siklus hidup, dan penggunaan data. Dengan ukuran layanan yang jelas, transformasi dapat dikaitkan dengan manfaat yang dirasakan pengguna infrastruktur.
Investor membutuhkan jejak keputusan yang dapat ditelusuri dan laporan hasil yang konsisten. Bagi manajemen, mekanisme ini juga memungkinkan koreksi lebih dini ketika realisasi berbeda dari asumsi awal.
Chapter 05. Investasi Danantara: Nilai Transaksi Bukan Ukuran Keberhasilan
Pada 22 Juli 2026, Danantara Asset Management menandatangani perjanjian pembelian saham atas 4 manajer investasi BUMN: Mandiri Manajemen Investasi, BRI Manajemen Investasi, BNI Asset Management, dan PNM Investment Management. Menurut ANTARA, dana kelolaan gabungan mereka melampaui Rp170 triliun per Juni 2026. Dana kelolaan (assets under management/AUM) adalah aset yang dikelola untuk pemilik dana; jumlah itu bukan kas bebas milik Danantara dan bukan pula keuntungan investasi.
Reuters melaporkan sekitar US$3 miliar (sekitar Rp53,65 triliun) telah ditempatkan pada saham dan obligasi domestik serta internasional. Tambahan US$1 miliar (sekitar Rp17,88 triliun) hingga akhir tahun masih berupa kemungkinan yang bergantung pada valuasi dan pasar. Asia Asset Management pada 13 Oktober 2026 turut merangkum informasi investasi tersebut berdasarkan wawancara Reuters, sehingga kedua publikasi tidak diperlakukan sebagai dua konfirmasi independen.
Skala dana dan transaksi memperlihatkan kapasitas kelembagaan, tetapi tidak menjawab apakah keputusan investasinya tepat. Keberhasilan perlu dinilai dari pengembalian setelah memperhitungkan risiko, likuiditas, biaya pengelolaan, dan biaya modal. Pembelian ketika harga pasar turun dapat menciptakan peluang apabila valuasi menarik, tetapi tidak menjamin keuntungan.
Usulan yang lebih operasional adalah menetapkan tesis dan batas risiko sebelum investasi, memisahkan mandat stabilisasi pasar dari pencarian imbal hasil komersial, serta melaporkan kinerja berdasarkan horizon yang sesuai. Untuk investasi berjalan, pengukuran harus membedakan keuntungan penilaian sementara dari arus kas yang telah direalisasikan. Investor eksternal memerlukan transparansi metodologi, sedangkan manajemen internal membutuhkan mekanisme koreksi ketika asumsi investasi meleset.
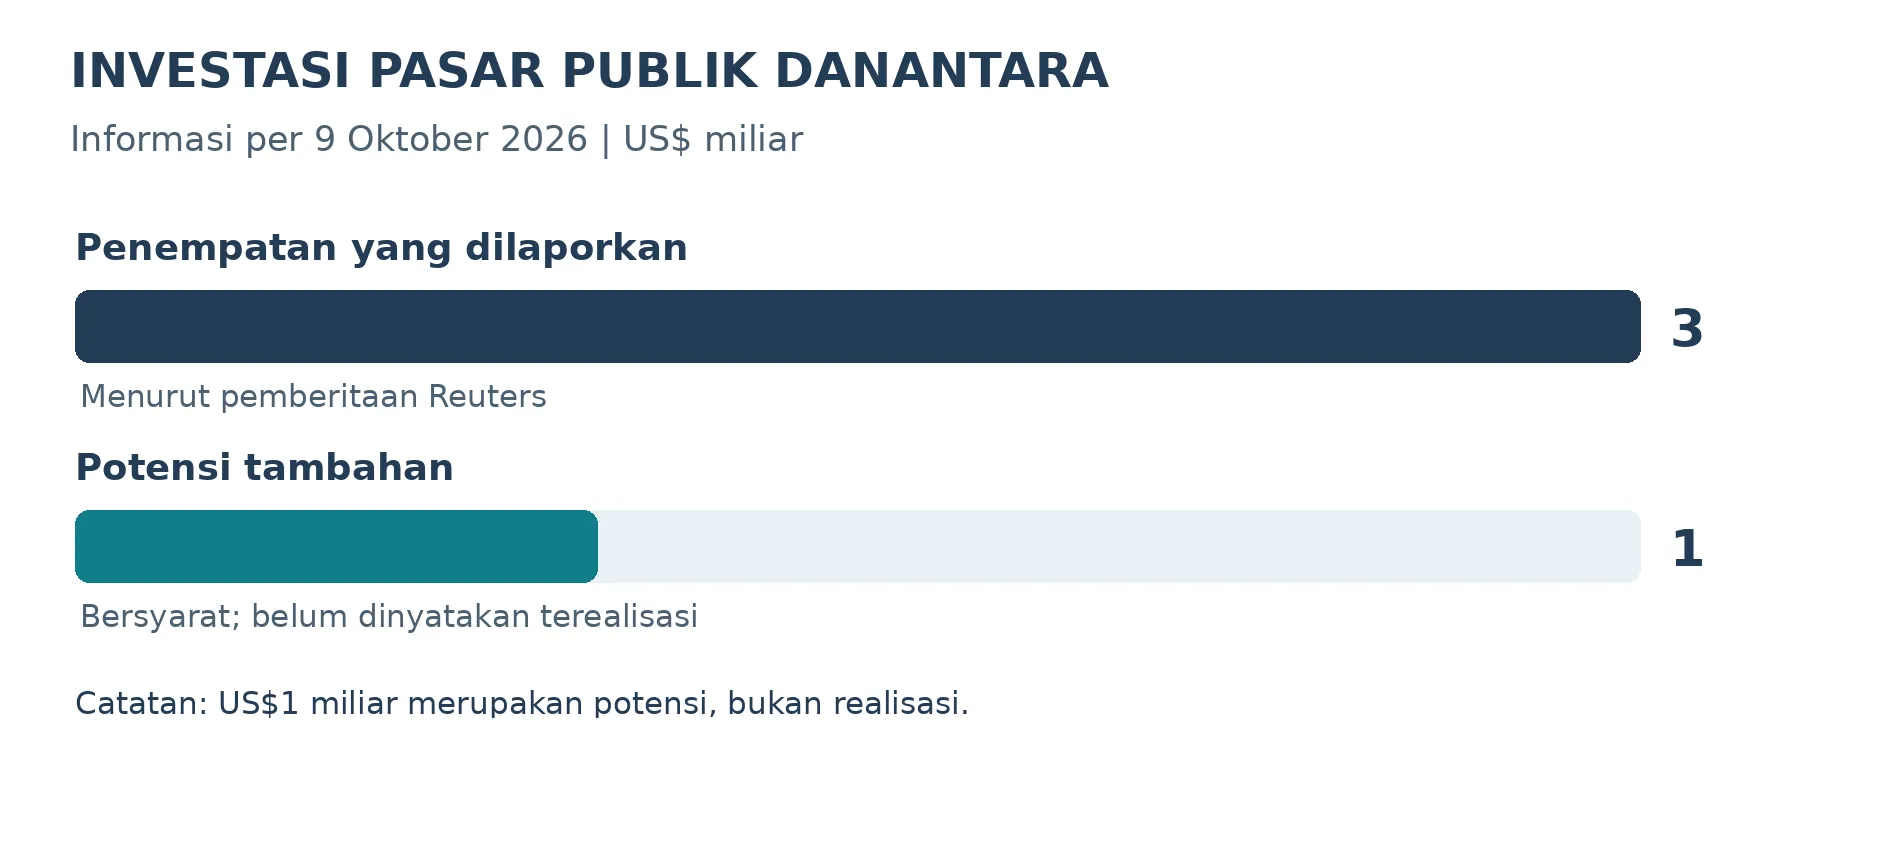
Perbedaan antara dana yang telah ditempatkan dan rencana yang masih bersyarat perlu terlihat jelas. Grafik 1 menyajikan keduanya dalam satuan yang sama.
Grafik 1. Investasi pasar publik Danantara yang dilaporkan dan potensi tambahan, Oktober 2026
Sumber : Reuters, 9 Oktober 2026; diolah penulis, 2026. Konversi: JISDOR BI 9 Oktober 2026, Rp17.884/US$1 (angka kurs dikutip dari publikasi sekunder yang merujuk BI).
Nilai sekitar US$3 miliar (sekitar Rp53,65 triliun) merupakan penempatan yang dilaporkan Reuters berdasarkan wawancara manajemen. Tambahan US$1 miliar (sekitar Rp17,88 triliun) adalah kemungkinan, bukan realisasi yang telah dikonfirmasi.
Grafik ini tidak mengukur laba, komposisi portofolio, atau tingkat pengembalian. Oleh karena itu, penilaian kinerja tidak cukup menggunakan nilai penempatan modal: hasilnya perlu dibandingkan dengan risiko dan biaya modal selama periode yang relevan. Kebutuhan akan pengukuran yang kredibel membawa pembahasan pada tata kelola, yaitu siapa yang mengambil keputusan, mengawasi risiko, dan mempertanggungjawabkan hasil.
Chapter 06. Tata Kelola dan Kepercayaan Investor
Investor tidak hanya memeriksa proyeksi keuntungan. Mereka juga menilai keterbukaan informasi, kualitas laporan keuangan, dan konsistensi keputusan. Tata kelola yang kuat mengurangi ketidakpastian, meskipun dampaknya terhadap biaya modal Danantara belum dapat dihitung dari sumber yang digunakan dalam artikel ini.
Karena Danantara memegang mandat investasi sekaligus pengelolaan perusahaan negara, investor perlu memahami batas antara keputusan komersial dan penugasan publik. Ketika suatu proyek tidak memenuhi asumsi awal, pengungkapan penyebab serta langkah koreksinya lebih bermanfaat daripada mempertahankan proyeksi yang sudah tidak realistis. Di sini, persoalan utamanya bukan sekadar keberadaan aturan, tetapi konsistensi pelaksanaannya.
Penguatan yang diusulkan meliputi mandat investasi tertulis, pengelolaan benturan kepentingan, pengawasan risiko independen, dan pelaporan indikator yang dapat dibandingkan dari waktu ke waktu. Bagi Danantara dan BUMN, manfaatnya ialah keputusan yang lebih disiplin; bagi investor, kreditur, dan publik, manfaatnya ialah dasar yang lebih kuat untuk menilai kredibilitas kinerja. Namun tata kelola baru memberi nilai ekonomi apabila perusahaan juga mampu memperbaiki cara memperoleh pendapatan.
Chapter 07. Dari Pembangun Proyek Menjadi Pengelola Infrastruktur
Pendapatan konstruksi umumnya berakhir ketika proyek selesai. Perusahaan harus mencari kontrak baru, sementara kebutuhan modal kerja tetap tinggi. Sebaliknya, pengoperasian dan pemeliharaan (operation and maintenance/O&M) dapat menyediakan pendapatan berulang melalui kontrak layanan yang sehat.
Pada jalan tol, peluang tersebut meliputi transaksi, keselamatan lalu lintas, pemeliharaan perkerasan, dan pengelolaan peralatan. Analisis data serta pemeliharaan prediktif dapat meningkatkan keandalan aset, tetapi manfaatnya bergantung pada kompetensi dan perubahan proses kerja.
Bagi ekosistem Hutama Karya, perluasan layanan operasi dan pemeliharaan merupakan opsi strategis untuk diuji, bukan kebijakan Danantara yang sudah diumumkan. Langkah awalnya dapat berupa pemetaan aset dan kebutuhan pelanggan, uji kelayakan kontrak berbasis tingkat layanan, pengembangan kompetensi digital, dan evaluasi biaya sepanjang umur aset. Dampak yang diharapkan ialah pendapatan lebih stabil, keandalan infrastruktur meningkat, serta ketergantungan pada kontrak konstruksi baru berkurang. Keberhasilannya tetap harus dibuktikan melalui margin, kas, mutu layanan, dan kepuasan pengguna. Dalam horizon 12–24 bulan, keputusan ekspansi perlu dikaitkan dengan kontrak yang benar-benar diperoleh dan hasil operasional yang terukur; proyeksi tersebut merupakan skenario evaluasi, bukan target resmi perusahaan.
Kesimpulan. Apa yang Harus Diukur?
Tujuh chapter menunjukkan bahwa agenda transformasi memiliki urutan sebab-akibat yang jelas: diagnosis perusahaan menentukan desain restrukturisasi; kualitas laporan dan kas memengaruhi valuasi; valuasi menjadi dasar investasi; dan tata kelola menjaga agar keputusan tersebut dapat diuji. Model bisnis yang menghasilkan layanan berulang menjadi salah satu pilihan untuk memperkuat daya tahan perusahaan. Tidak semua rekomendasi dalam artikel merupakan kebijakan resmi Danantara; sebagian adalah usulan analitis penulis.
Untuk membantu pembaca membedakan kegiatan dari hasil, Tabel 4 merangkum ukuran yang perlu dipantau setelah restrukturisasi. Tabel ini merupakan kerangka analisis penulis, bukan target resmi Danantara.
Tabel 4. Ukuran keberhasilan transformasi Danantara (kerangka analisis penulis).
No. | Dimensi | Indikator |
|---|---|---|
1 | Restrukturisasi | Arus kas dan kemampuan membayar utang |
2 | Merger | Sinergi dan efisiensi terealisasi |
3 | Valuasi | Produktivitas aset dan kualitas informasi |
4 | Investasi | Imbal hasil dibanding risiko dan biaya modal |
5 | Tata kelola | Transparansi dan akuntabilitas |
Sumber : Kerangka analisis dan indikator usulan penulis, 2026.
Tabel ini mengubah pembahasan menjadi agenda pemantauan. Penyelesaian merger perlu diikuti pembuktian sinergi; perbaikan laporan keuangan harus terlihat pada kualitas kas; dan investasi perlu menghasilkan imbal hasil yang sesuai dengan risikonya. Dengan cara ini, pembaca dapat menilai kemajuan berdasarkan hasil, bukan hanya pengumuman.
Bagi pembaca internal Danantara dan BUMN, indikator tersebut dapat digunakan untuk menyusun prioritas, menentukan penanggung jawab, dan mengevaluasi hasil. Bagi investor, kreditur, regulator, mitra usaha, serta publik, indikator yang sama membantu menguji apakah penyehatan benar-benar mengurangi risiko dan meningkatkan manfaat ekonomi. Nilai indikator aktual tetap memerlukan laporan keuangan dan pengungkapan resmi masing-masing entitas.
Penutup. Kualitas Keputusan Menentukan Masa Depan
Keberhasilan Transformasi tidak ditentukan oleh satu tanggal merger atau satu transaksi investasi. Dalam jangka pendek, perhatian perlu diberikan pada penyelesaian kewajiban, ketepatan informasi keuangan, dan kepastian langkah korporasi. Dalam jangka menengah, ukuran yang lebih penting adalah arus kas, kualitas layanan, produktivitas aset, dan kemampuan perusahaan membiayai pertumbuhannya secara sehat.
Bila Danantara dan BUMN mampu menunjukkan kemajuan yang terukur pada indikator tersebut, manfaatnya akan menjangkau lebih luas daripada neraca perusahaan: mitra usaha memperoleh kepastian pembayaran, pengguna infrastruktur menerima layanan yang lebih andal, dan negara memiliki ruang modal yang lebih produktif. Itulah ujian sebenarnya—bukan seberapa besar perubahan diumumkan, tetapi seberapa konsisten keputusan menghasilkan dampak yang dapat dibuktikan.
Referensi
1. Undang-Undang Nomor 1 Tahun 2025 tentang Perubahan Ketiga atas UU BUMN. Pemerintah Republik Indonesia. JDIH BPK, 2025.
https://peraturan.bpk.go.id/Details/314622/uu-no-1-tahun-2025
2. Undang-Undang Nomor 16 Tahun 2025 tentang Perubahan Keempat atas UU BUMN. Pemerintah Republik Indonesia. JDIH BPK, 2025.
https://peraturan.bpk.go.id/Details/330668/uu-no-16-tahun-2025
3. Danantara Indonesia Jalankan Governance Reset dan Penguatan Fundamental BUMN. Danantara Indonesia. Danantara Indonesia, 2026.
https://www.danantaraindonesia.co.id/id/media-center/press-releases/danantara-indonesia-undertakes-governance-reset-and-strengthens-soe-fundamentals
4. Danantara targetkan merger empat BUMN karya paling lambat November. ANTARA. ANTARA News, 2026.
https://www.antaranews.com/berita/5777268/danantara-targetkan-merger-empat-bumn-karya-paling-lambat-november
5. Danantara: Merger 4 BUMN Karya Ditarget Rampung November 2026. Andhika Prasetyo. Media Indonesia, 2026.
https://mediaindonesia.com/ekonomi/942224/danantara-merger-4-bumn-karya-ditarget-rampung-november-2026
6. Pengambilalihan Pengendalian Empat Manajer Investasi BUMN. Danantara Indonesia. Danantara Indonesia, 2026.
https://www.danantaraindonesia.co.id/id/media-center/press-releases/dam-acquires-four-soe-investment-managers
7. Indonesia’s Danantara says it could step in during market selloffs if valuations attractive. Rae Wee dan Tom Westbrook. Reuters, 2026.
https://www.marketscreener.com/news/indonesia-s-danantara-says-it-could-step-in-during-market-selloffs-if-valuations-attractive-ce785ddfde8ff225
8. Indonesia wealth fund Danantara allocates US$3 billion to public markets, targets further US$1 billion. Goh Thean Eu. Asia Asset Management, 2026.
https://www.asiaasset.com/sovereign-wealth-funds/indonesia-wealth-fund-danantara-allocates-us3-billion-to-public-markets-targets-further-us1-billion/
9. Danantara Targetkan Empat BUMN Karya Merger di Akhir November, Intip Daftarnya. Iqbal Dwi Purnama. IDX Channel, 2026.
https://www.idxchannel.com/economics/danantara-targetkan-empat-bumn-karya-merger-di-akhir-november-intip-daftarnya
10. Danantara Targetkan Penggabungan 4 BUMN Karya Paling Lambat November. Tia Dwitiani Komalasari. Katadata, 2026.
https://katadata.co.id/berita/nasional/6ac7870e1c89d/danantara-targetkan-penggabungan-4-bumn-karya-paling-lambat-november
Lampiran A Daftar Singkatan
No. | Singkatan | Kepanjangan |
|---|---|---|
1 | AUM | Assets Under Management (dana kelolaan) |
2 | BUMN | Badan Usaha Milik Negara |
3 | DAM | Danantara Asset Management |
4 | O&M | Operation and Maintenance (pengoperasian dan pemeliharaan) |
5 | PTPP | Kode saham PT PP (Persero) Tbk |
6 | WIKA | PT Wijaya Karya (Persero) Tbk |
Sumber : Disusun penulis berdasarkan singkatan dalam artikel, 2026.
Lampiran B Daftar Istilah Baru/Asing
No. | Istilah | Penjelasan |
|---|---|---|
1 | Asset recycling | Mengalihkan aset untuk menggunakan kembali modal pada investasi lain |
2 | Governance reset | Penataan ulang praktik tata kelola dan pengendalian |
3 | Impairment | Pengakuan penurunan nilai aset sesuai standar akuntansi |
4 | Merger | Penggabungan perusahaan melalui mekanisme hukum |
5 | Monetisasi | Mengubah manfaat atau kepemilikan aset menjadi penerimaan dana |
6 | Revaluasi | Pengukuran kembali nilai aset berdasarkan kebijakan akuntansi |
7 | Valuasi | Proses penentuan nilai ekonomi aset atau bisnis |
Sumber : Disusun penulis berdasarkan istilah dalam artikel, 2026.
Catatan metodologi: Informasi tentang rencana korporasi dibedakan dari realisasi; angka yang berasal dari pernyataan narasumber tidak disamakan dengan angka audit. Gambar, grafik, tabel, dan usulan solusi merupakan sintesis penulis. Tautan sumber akses terbuka disediakan pada daftar referensi; akses dapat berubah menurut kebijakan penerbit. Dasar kurs: Bank Indonesia, JISDOR (9 Oktober 2026), https://www.bi.go.id/id/statistik/informasi-kurs/jisdor/default.aspx; nilai historis Rp17.884/US$ dikonfirmasi melalui ringkasan pasar sekunder.