Martin Nababan
Executive Summary
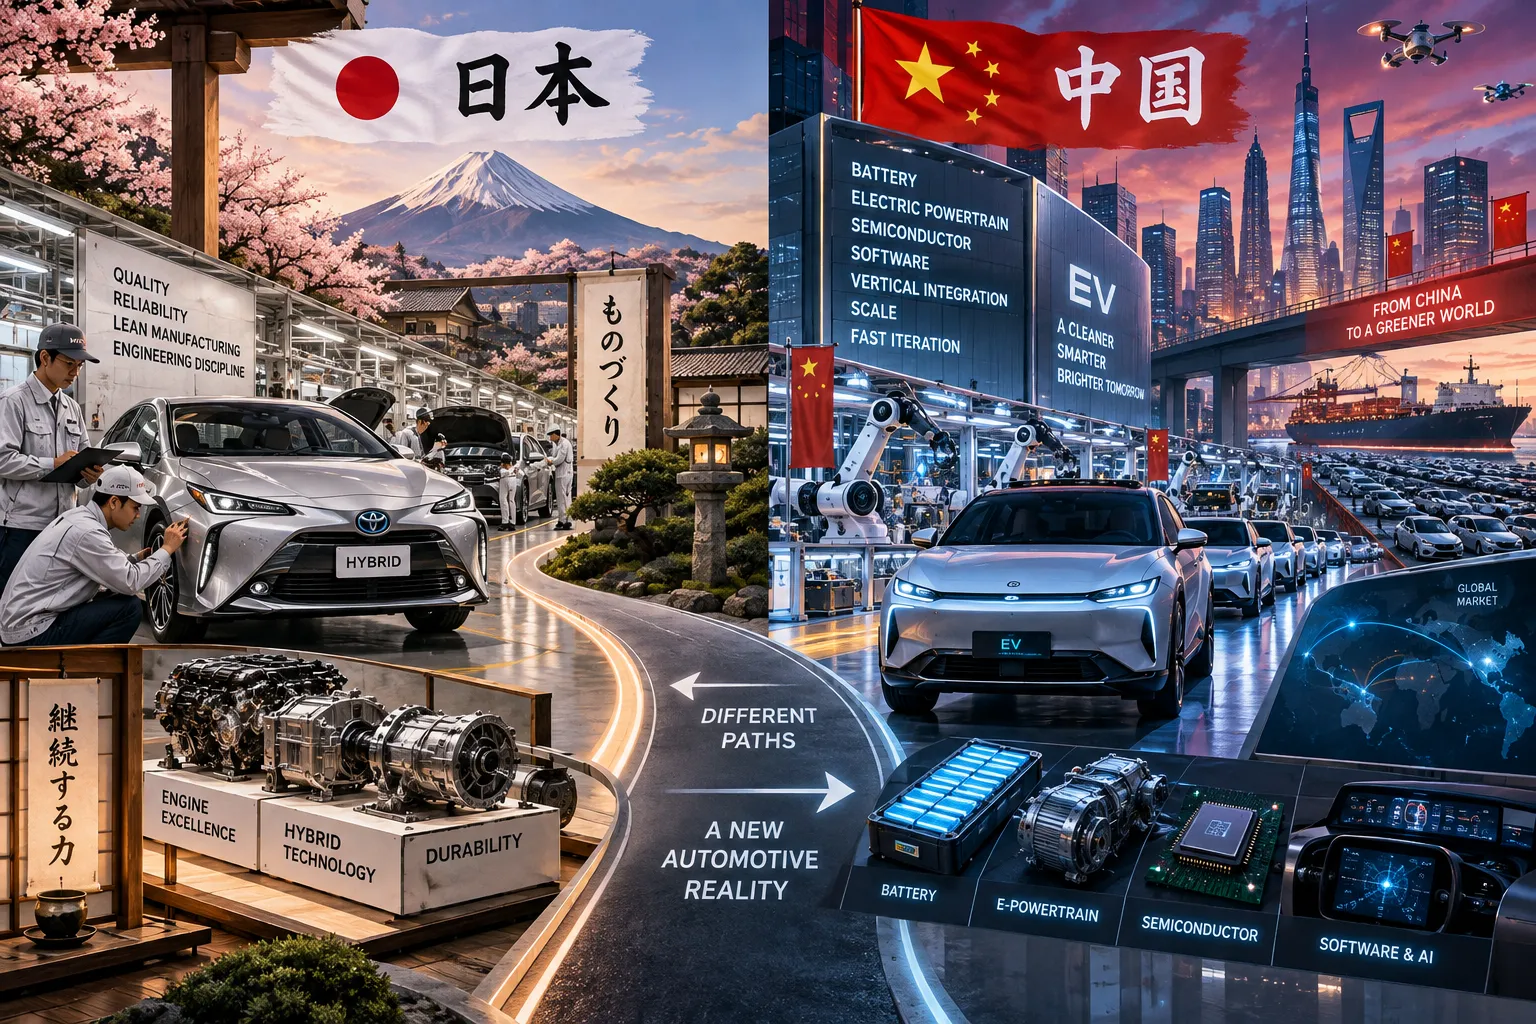
Martin Nababan – Pada 2015, hierarki industri otomotif relatif mudah dibaca. Jepang adalah benchmark dunia untuk quality, reliability, lean manufacturing, supplier management, dan engineering discipline, sementara China—meskipun sudah menjadi produsen kendaraan terbesar—lebih sering dipandang sebagai manufacturing giant daripada pemimpin teknologi.
Sepuluh tahun kemudian, gambarnya berubah. Produksi kendaraan China meningkat dari sekitar 24,5 juta unit pada 2015 menjadi 34,5 juta unit pada 2025, sedangkan Jepang bergerak dari sekitar 9,28 juta menjadi 8,41 juta unit; rasio produksi kedua negara melebar dari sekitar 2,6 kali menjadi lebih dari 4 kali.
Pergeseran yang lebih dramatis terjadi pada kendaraan listrik. Pada 2025 lebih dari 20 juta electric cars terjual secara global, setara satu dari empat mobil baru, sementara China sendiri menjual lebih dari 13 juta electric cars dengan penetrasi mendekati 55%; Jepang, sebaliknya, masih berada di bawah 3%, meski Hybrid Electric Vehicle atau HEV tetap mengambil sekitar sepertiga pasar domestiknya.
Angka tersebut tidak berarti Jepang berhenti menjadi kekuatan otomotif. Yang berubah adalah basis kompetisinya: sebagian value creation bergerak dari mesin pembakaran, transmisi, dan mechanical precision menuju battery chemistry, semiconductor, electric powertrain, software, artificial intelligence, data, dan system integration.
China tidak menyalip dengan menjadi Jepang yang lebih baik. Ia membangun medan permainan baru melalui battery ecosystem, manufacturing scale, vertical integration, aggressive product iteration, digital capability, dan industrial policy yang berkembang dalam arah relatif sama.
Jepang menghadapi persoalan yang berbeda. Negara ini harus menjaga manufacturing excellence, hybrid capability, supplier ecosystem, quality, global brand, dan profitable installed base sambil membangun kompetensi yang sebelumnya bukan pusat keunggulannya.
Karena itu, The Great Automotive Reversal bukan cerita sederhana mengenai siapa menang dan siapa kalah. Ini adalah cerita tentang bagaimana competitive advantage yang dibangun selama puluhan tahun dapat kehilangan sebagian daya pembeda ketika challenger berhasil mengubah aturan, teknologi, economics, dan architecture sebuah industri.
Dan di situlah cerita otomotif berubah menjadi pelajaran tentang business disruption.
Pendahuluan — Ketika Keunggulan Tidak Lagi Bermain di Lapangan yang Sama
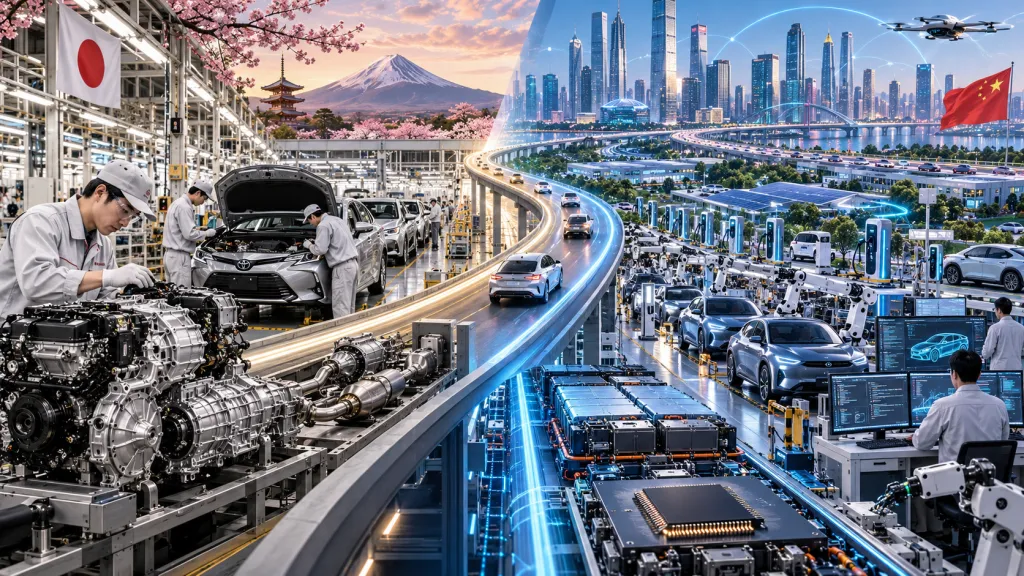
Industri otomotif dunia tetap luar biasa besar. Pada 2025 penjualan kendaraan global mencapai sekitar 99,8 juta unit, sementara produksi mencapai 96,4 juta; Asia-Pacific sendiri menghasilkan sekitar 59,2 juta kendaraan, lebih dari 61% produksi global.
Tetapi volume hanya menceritakan separuh kisahnya. Di balik hampir seratus juta kendaraan tersebut, pusat value creation sedang bergerak dari engine, transmission, exhaust system, dan mechanical complexity menuju battery, semiconductor, software, connectivity, data, dan artificial intelligence.
Jepang memasuki transisi ini dengan salah satu industrial legacies terbaik di dunia. China masuk dengan domestic market raksasa, battery supply chain yang berkembang cepat, digital ecosystem, capital, competition, dan perusahaan yang relatif tidak dibebani oleh keberhasilan panjang pada Internal Combustion Engine atau ICE.
Perbedaan keduanya paling mudah terlihat melalui satu dekade perubahan. Tabel berikut bukan scoreboard untuk menentukan pemenang, melainkan snapshot bagaimana scale dan technology adoption bergerak ketika dua industrial powers memasuki technological transition melalui jalan berbeda.
Tabel 1. China dan Jepang: Satu Dekade Perubahan Industri Otomotif, 2015–2025
No. | Indikator | 2015 | 2025 |
|---|---|---|---|
1 | Produksi kendaraan China | 24,50 juta | 34,53 juta |
2 | Produksi kendaraan Jepang | 9,28 juta | 8,41 juta |
3 | Rasio produksi China : Jepang | ±2,6x | ±4,1x |
4 | Penjualan electric cars China | >200 ribu | >13 juta |
5 | Pangsa electric cars China | Tahap awal | Hampir 55% |
6 | Pangsa electric cars Jepang | Sangat kecil | <3%; HEV ±1/3 pasar |
Sumber Data: International Organization of Motor Vehicle Manufacturers, 2016 dan 2026; International Energy Agency, 2016 dan 2026.
Pesan pertama tabel tersebut bukan bahwa Jepang berhenti berkembang. Jepang tetap menjadi pusat engineering, production capability, brand, dan quality dunia, tetapi China memperbesar skala sambil mengalihkan pusat pertumbuhannya menuju teknologi yang membentuk generasi industri berikutnya.
Pesan kedua jauh lebih menarik. China bergerak dari pasar electric car yang baru berjumlah ratusan ribu unit menuju lebih dari 13 juta dalam satu dekade, sehingga demand, supplier, infrastructure, talent, capital, dan customer familiarity tumbuh secara simultan.
Pesan ketiga berlaku jauh di luar otomotif. Disruption sering terlihat kecil ketika dimulai, karena incumbent masih kuat dan teknologi baru masih niche; ketika hasil akhirnya terlihat jelas, challenger biasanya sudah mengumpulkan learning bertahun-tahun yang tidak dapat dibeli hanya dengan capital expenditure.
Chapter 1 — Japan’s Legacy Advantage: Ketika Operational Excellence Menjadi Global Standard
Untuk memahami reversal tersebut, kita perlu menghargai apa yang sebenarnya dibangun Jepang. Toyota Production System (TPS), Kaizen, Just-in-Time, jidoka, Monozukuri, serta disciplined supplier development bukan sekadar istilah management; kombinasi tersebut ikut mengubah cara dunia memandang manufacturing.
Jepang menunjukkan bahwa competitive advantage dapat lahir dari ribuan keputusan kecil yang dilakukan lebih konsisten daripada kompetitor. Quality tidak diperlakukan sebagai inspeksi di akhir lini produksi, tetapi sebagai bagian dari cara organisasi bekerja, belajar, dan memperbaiki dirinya.
Keunggulan itu kemudian diperluas melalui hybrid. Prius menunjukkan bahwa elektrifikasi tidak harus langsung menghapus combustion engine; motor listrik, battery, regenerative braking, dan engine dapat dikombinasikan untuk meningkatkan efficiency tanpa memaksa customer mengubah seluruh kebiasaan berkendara.
Secara bisnis, pilihan tersebut terbukti sangat rasional. Conventional hybrid tetap mengambil sekitar sepertiga pasar mobil Jepang pada 2025, sementara penetrasi electric cars masih kurang dari 3%, mencerminkan keberhasilan panjang technology pathway yang dipilih produsen Jepang.
Namun keberhasilan yang bertahan lama membangun sesuatu yang tidak dimiliki challenger: legacy. Factory, supplier, patent, engineering talent, management process, dealer network, capital allocation, dan corporate confidence berkembang mengelilingi architecture yang terbukti berhasil.
Legacy karena itu mempunyai dua wajah. Ia dapat menjadi moat yang sulit ditiru, tetapi dapat pula meningkatkan transition cost ketika teknologi berikutnya meminta architecture, skills, dan decision speed yang berbeda.
Chapter 2 — China’s Leapfrog: Jangan Mengejar Pemimpin di Permainan yang Dikuasainya
Bagi China, mengejar Jepang, Jerman, dan Amerika pada combustion engine berarti berkompetisi melawan cumulative learning puluhan tahun. Engine refinement, transmission, emissions technology, durability, supplier capability, manufacturing precision, dan global brand trust sudah menjadi lapangan yang dikuasai incumbent.
Pilihan yang lebih menarik adalah masuk ke medan di mana learning curve masih terbuka. China secara bertahap mendorong New Energy Vehicle (NEV), terutama Battery Electric Vehicle atau BEV dan Plug-in Hybrid Electric Vehicle atau PHEV, sambil membangun charging infrastructure, battery manufacturing, material processing, electronics, dan domestic demand.
Di sinilah catching up berbeda dari leapfrogging. Catching up berarti menjadi semakin baik pada permainan yang sudah didefinisikan pemimpin; leapfrogging berarti memasuki technology cycle baru ketika keunggulan incumbent pada cycle sebelumnya belum sepenuhnya dapat dipindahkan.
Domestic scale kemudian menciptakan industrial flywheel. Volume memperbesar manufacturing learning, learning menurunkan cost, cost meningkatkan adoption, adoption menarik capital dan supplier, sementara intense competition mempercepat product development.
Pada fase tertentu, challenger berhenti sekadar mengejar.
Ia mulai menentukan clock speed industri.
Chapter 3 — Battery Menjadi Strategic Core Baru
Perpindahan dari ICE menuju EV tidak sekadar mengganti engine dengan electric motor. Pergeseran tersebut mengubah distribution of value di dalam kendaraan.
Battery cell, Battery Management System atau BMS, inverter, motor listrik, semiconductor, thermal management, charging architecture, serta software mengambil peran yang sebelumnya tersebar pada engine, transmission, fuel system, dan exhaust. Akibatnya, negara yang lebih cepat membangun capability di area tersebut memperoleh learning curve yang berbeda.
Posisi China pada battery menunjukkan skalanya. Pada 2025 negara tersebut menghasilkan hampir tiga perempat electric cars dunia, sementara battery manufacturing dan material processing-nya telah menjadi bagian sangat besar dari global supply chain.
Lithium Iron Phosphate atau LFP memperlihatkan bagaimana innovation dapat memenangkan pasar tanpa selalu mengejar specification tertinggi. Chemistry ini menawarkan kombinasi cost, safety, durability, dan material profile yang membuatnya sangat menarik bagi mass-market electric vehicle.
Inilah satu pelajaran penting tentang disruption. Technology leadership bukan selalu tentang siapa yang memiliki teknologi paling spektakuler; sering kali ia ditentukan oleh siapa yang menemukan kombinasi terbaik antara performance, affordability, manufacturability, scale, dan customer need.
Chapter 4 — From Lean Manufacturing to Vehicle Architecture Redesign
Jepang mengajari dunia bagaimana menghilangkan waste dari sebuah process. Generasi baru EV China mengajukan pertanyaan yang sedikit berbeda: bagaimana jika sebagian process dapat dihilangkan karena produk dirancang ulang sejak awal?
Cell-to-Body (CTB) merupakan salah satu contoh vehicle architecture redesign. Battery semakin diintegrasikan dengan struktur kendaraan, sedangkan integrated electric drive menggabungkan fungsi yang sebelumnya tersebar pada beberapa module sehingga housing, cable, connector, interface, weight, dan assembly complexity dapat dikurangi.
Perbedaannya cukup fundamental. Jika lima process diperbaiki 10%, productivity meningkat; tetapi jika redesign membuat dua process tidak lagi diperlukan, economics sistem dapat berubah secara struktural.
Vertical integration memperbesar peluang tersebut ketika manufacturer menguasai cukup banyak critical technologies untuk melakukan co-design. Battery, vehicle body, semiconductor, power electronics, manufacturing, dan software dapat dioptimalkan sebagai satu system, bukan hanya sebagai kumpulan komponen dari organizational boundaries berbeda.
Namun vertical integration bukan obat universal. Supplier specialisation tetap memberikan access to expertise, innovation, dan capital efficiency; problem muncul ketika product architecture berubah lebih cepat daripada organisational architecture yang menopangnya.
Di titik itu, perusahaan tidak lagi hanya membutuhkan continuous improvement.
Ia membutuhkan keberanian melakukan vehicle architecture redesign.
Chapter 5 — Software Changes the Clock Speed
Automotive engineering tradisional memiliki alasan kuat untuk bergerak hati-hati. Kesalahan software pada smartphone mungkin mengganggu user experience, tetapi failure pada kendaraan dapat menyangkut reliability dan keselamatan.
Software-Defined Vehicle (SDV) mengubah product lifecycle tersebut. Semakin banyak fungsi, customer experience, dan improvement kendaraan dapat dikembangkan melalui software, connectivity, cloud, data, serta Over-the-Air update setelah mobil meninggalkan pabrik.
Competitive advantage kemudian membutuhkan dua clock speed. Hardware tetap membutuhkan durability, validation, safety, dan manufacturing discipline, sementara software membutuhkan rapid iteration, continuous release, data feedback, serta decision cycle yang lebih pendek.
China memperoleh keuntungan karena pertumbuhan EV berlangsung beriringan dengan digital economy. Banyak pemain baru tumbuh lebih dekat dengan consumer electronics, mobile internet, artificial intelligence, dan software culture dibandingkan automotive engineering tradisional.
Tetapi speed saja tidak cukup. Pemenang jangka panjang kemungkinan bukan perusahaan yang paling digital atau paling konservatif, melainkan organisasi yang berhasil menyatukan digital speed dengan industrial reliability.
Chapter 6 — Japan’s Response: Reinventing Without Destroying the Core
Menyimpulkan Jepang tertidur hanya karena penetrasi BEV rendah akan mengabaikan kompleksitas masalah sebenarnya. Jepang harus mengubah sistem yang belum gagal—bahkan masih menghasilkan profit, customer trust, global scale, dan engineering leadership.
Melalui Mobility Digital Transformation Strategy, Jepang menempatkan SDV, artificial intelligence, automated driving, semiconductor, simulation, digital development, data utilisation, supply-chain resilience, dan software talent sebagai bagian agenda competitiveness. Roadmap tersebut bahkan menargetkan sekitar 30% Japanese-affiliated share dari global SDV sales pada 2030 dan 2035.
Artinya, respons Jepang tidak berhenti pada menambah BEV. Negara tersebut sedang mencoba memperluas definition of automotive competence dari mechanical-manufacturing excellence menuju kombinasi hardware, software, AI, battery, autonomous technology, dan mobility services.
Persoalannya adalah execution. Incumbent harus membangun yang baru sambil tetap mengoperasikan bisnis lama, sehingga capital, talent, management attention, supplier relationship, dan organisational identity harus bekerja pada dua technology cycles sekaligus.
Dalam management literature, kondisi ini disebut organizational ambidexterity. Dalam bahasa lebih sederhana, satu tangan mempertahankan mesin keuntungan hari ini, sementara tangan lainnya membangun mesin keuntungan besok.
Chapter 7 — Outlook 2026: EV Menjadi Mainstream, tetapi Pertumbuhan Menjadi Lebih Sulit
Pada 2025 global electric-car sales menembus 20 juta unit dan mencapai sekitar 25% pasar mobil baru. IEA memperkirakan penjualan naik menuju sekitar 23 juta unit pada 2026, setara 28% pasar global, sementara share China diperkirakan mendekati 60%.
Namun angka awal 2026 mengirim sinyal bahwa fase berikutnya tidak akan semudah sebelumnya. Pada kuartal pertama, global electric-car sales sekitar 3,9 juta unit atau 8% lebih rendah dibandingkan periode sama tahun sebelumnya akibat pelemahan China dan Amerika Serikat setelah perubahan kebijakan, meski Eropa, Asia-Pacific di luar China, dan Amerika Latin masih mencatat pertumbuhan kuat.
Ini bukan berarti EV transition berhenti. Justru pertanyaannya bergerak dari “apakah EV akan tumbuh?” menuju “siapa yang mampu tumbuh dengan economics yang sehat?”
Tabel berikut memperlihatkan perubahan tersebut dan arah kompetisinya menuju 2027.
Tabel 2. Global Automotive Outlook 2026–2027
No. | Indikator | Outlook 2026 | Arah 2027 |
|---|---|---|---|
1 | Global electric-car sales | ±23 juta | Tetap tumbuh, tetapi lebih kompetitif |
2 | EV share global | ±28% | Penetrasi terus meningkat |
3 | Electric-car models global | >1.100 model | ±70 model baru diumumkan |
4 | Global light-vehicle sales | ±89,4 juta | ±91,6 juta |
5 | Fokus kompetisi | Scale dan affordability | Economics, differentiation, software |
6 | Strategic pressure | Price, capacity, trade | Profitability dan sustainable advantage |
Sumber Data: International Energy Agency, Global EV Outlook 2026; S&P Global Mobility, June 2026 Forecast.
Pertama, menggunakan EV sebagai differentiation menjadi semakin sulit. IEA memperkirakan lebih dari 1.100 electric-car models dapat tersedia pada 2026 dan sekitar 70 model baru sudah diumumkan untuk 2027, sehingga customer tidak lagi membeli sebuah mobil hanya karena powertrain-nya elektrik.
Kedua, automotive market sendiri relatif mature. S&P Global Mobility memperkirakan global light-vehicle sales sekitar 89,4 juta unit pada 2026 dan 91,6 juta pada 2027, dibandingkan 91,9 juta pada 2025; angka ini tidak dapat dibandingkan langsung dengan total OICA karena S&P hanya mencakup light vehicles.
Ketiga, kompetisi memasuki fase seleksi. Scale tanpa profit dapat berubah menjadi burden, innovation tanpa willingness-to-pay menjadi cost, sedangkan capacity yang tidak terserap market berubah dari competitive asset menjadi liability.
Chapter 8 — Case Study China: Architecture-First Disruption
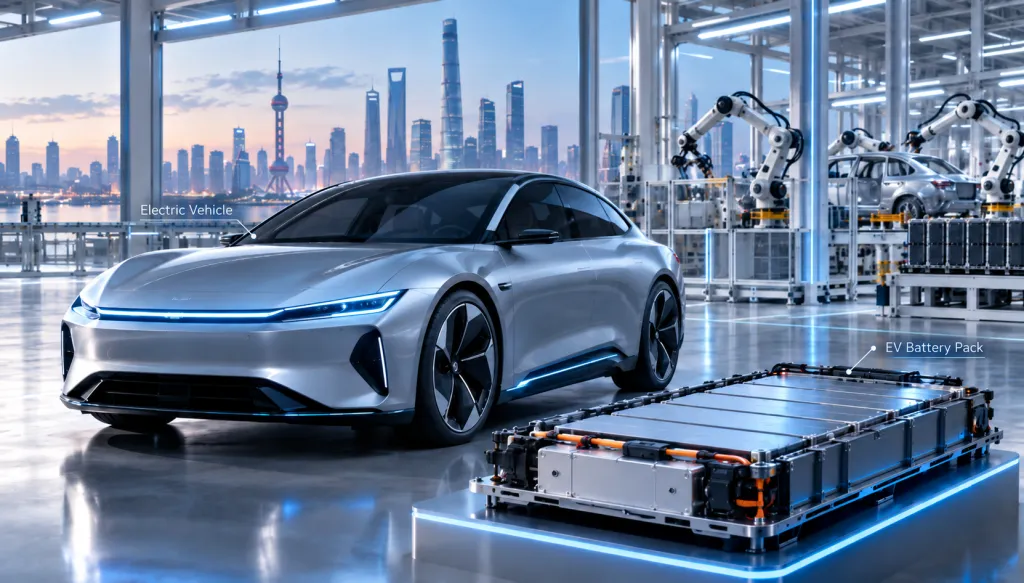
How a Challenger Built a New Industrial System
Case China menarik bukan sekadar karena pemerintah memberikan insentif atau karena market domestiknya besar. Banyak negara mempunyai keduanya, tetapi hanya sedikit yang mampu menghubungkan policy, technology, entrepreneurship, infrastructure, supply chain, manufacturing, capital, dan customer adoption menjadi system yang saling memperkuat.
Pada level industrial strategy, kekuatan utamanya berada pada sequencing. Demand untuk NEV dibangun bersamaan dengan charging infrastructure, battery manufacturing, materials processing, supplier capacity, vehicle production, dan domestic competition sehingga ecosystem tidak perlu menunggu market matang, sementara market tidak harus menunggu ecosystem sempurna.
Pada level technology, battery berkembang menjadi strategic core. Penguasaan manufacturing dan materials memberikan cost learning, supply security, dan feedback loop yang lebih cepat antara material, cell, powertrain, vehicle engineering, serta manufacturing.
Pada level corporate strategy, BYD menjadi representasi yang menarik. Perusahaan yang berasal dari battery business berkembang menuju vehicle manufacturing, electric powertrain, semiconductor, energy storage, dan system integration; pada 2025 BYD menjual lebih dari 4,6 juta NEV, dengan penjualan luar China melampaui satu juta unit.
Tetapi China bukan hanya BYD. CATL memperkuat battery scale; Geely dan SAIC membawa manufacturing depth; Chery memperbesar export footprint; sementara XPeng, Li Auto, Xiaomi, dan pemain digital lain mendorong intelligent cockpit, software, AI, dan customer experience.
Pada level market, hypercompetition memperpendek learning cycle. Pada akhir 2025 jumlah electric models di China sudah melampaui conventional models, menjadikannya satu-satunya major automotive market dengan kondisi tersebut.
Pada level economics, scale dan price competition membantu affordability sekaligus menghasilkan paradox. Harga yang agresif memperbesar adoption, tetapi juga menekan margin dan meningkatkan pressure terhadap perusahaan dengan balance sheet atau technology proposition yang lemah.
Inilah alasan disruption China sekarang memasuki fase kedua.
Pada 2025 China memproduksi sekitar 16 juta electric cars, hampir tiga perempat produksi global, atau sekitar 20% di atas domestic demand; ekspor electric car-nya kemudian menembus 2,5 juta unit.
Artinya, model yang berhasil di dalam negeri kini membutuhkan internationalisation. Local factory, dealer network, service capability, financing, residual value, regulatory compliance, brand trust, geopolitical navigation, serta after-sales quality menjadi kompetensi yang tidak otomatis muncul dari manufacturing scale.
Strategi China paling tepat dibaca sebagai architecture-first disruption dan ecosystem-led leapfrogging. Kekuatan utamanya adalah kemampuan mengubah banyak bagian industri secara bersamaan; risikonya adalah menganggap speed dan scale yang memenangkan fase domestik otomatis cukup untuk memenangkan fase global.
Chapter 9 — Case Study Japan: Capability-Renewal Disruption
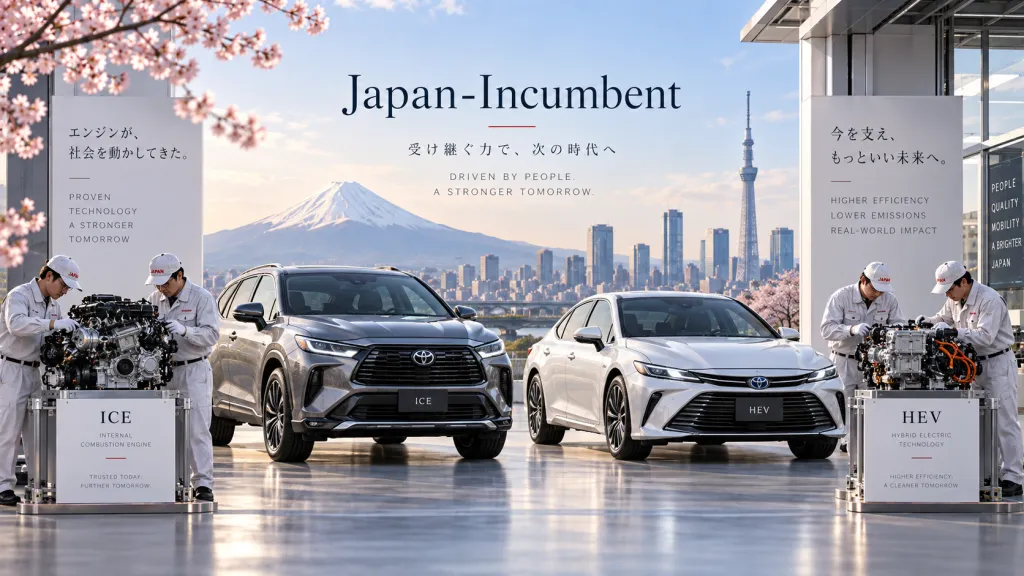
How an Incumbent Reinvents Without Abandoning What Still Works
Case Jepang dimulai dari pertanyaan yang jauh lebih sulit. Bagaimana mengubah industrial system ketika sistem lama belum gagal?
Toyota menggambarkan dilemma tersebut dengan sangat baik. Pada 2025 Toyota Group masih menjual sekitar 11,32 juta kendaraan secara global, termasuk Daihatsu dan Hino, sehingga automotive transition tidak dapat dibaca seolah incumbent Jepang kehilangan customer, scale, manufacturing capability, atau relevance.
Justru karena core business masih sehat, management tidak mempunyai burning platform yang memaksa perubahan ekstrem. Capital allocation menuju battery, software, AI, dan dedicated EV platforms harus bersaing dengan bisnis lama yang masih menghasilkan return besar.
Hybrid memperkuat dilemma itu karena technology pathway tersebut bukan kegagalan. Sebaliknya, ia merupakan salah satu automotive innovations paling sukses dalam tiga dekade terakhir, sehingga mempertahankan HEV, PHEV, BEV, dan alternative powertrains memiliki economic logic yang dapat dipahami.
Pada level supply chain, Jepang juga mempunyai supplier network matang dengan extraordinary engineering depth. Namun EV architecture dapat mengurangi kebutuhan terhadap beberapa component categories dan menggeser value ke battery, semiconductor, electric drive, serta software.
Pada level organisation, tantangan terbesar bukan sekadar technology acquisition. Jepang harus meningkatkan decision speed, digital talent, software development, AI, dan experimentation tanpa kehilangan automotive-grade reliability yang menjadi dasar brand trust.
Pada level strategy, collaboration menjadi salah satu jawabannya. Toyota dan BYD mendirikan BYD TOYOTA EV TECHNOLOGY pada 2020 untuk pengembangan battery-electric vehicles, sebuah contoh bagaimana incumbent dapat mengakses capability challenger tanpa harus melepaskan seluruh industrial DNA-nya sendiri.
Strategi ini mencerminkan perubahan cara memandang competitive advantage. Tidak semua capability harus dibangun sendiri; yang lebih penting adalah mengetahui apa yang harus dimiliki, apa yang dapat dipelajari, apa yang layak dipartnerkan, dan apa yang harus diintegrasikan menjadi customer value.
Pada level nasional, Mobility DX memperluas medan kompetisi Jepang ke SDV, AI, automated driving, semiconductor, data, digital development, dan software talent. Tujuannya bukan meniru China, melainkan mengubah manufacturing strength menjadi digital-industrial strength.
Strategi Jepang karena itu lebih tepat disebut capability-renewal disruption atau ambidextrous transformation. Negara dan perusahaannya berusaha mempertahankan capabilities yang masih menghasilkan value sambil membangun capabilities baru yang akan menentukan value berikutnya.
Risikonya berada pada speed dan timing. Bergerak terlalu lambat dapat mengubah strength menjadi inertia, tetapi bergerak terlalu brutal juga dapat menghancurkan profitable capabilities sebelum penggantinya menghasilkan economics yang setara.
Kesimpulan — Disruption Changes the Value of Advantage
China dan Jepang memperlihatkan dua sisi disruption yang berbeda. China datang sebagai challenger yang relatif bebas dari kewajiban mempertahankan automotive architecture lama, sedangkan Jepang memasuki transition sebagai incumbent yang masih memperoleh substantial value darinya.
Yang satu lebih bebas mendesain ulang.
Yang lain mempunyai lebih banyak yang harus dijaga.
Tabel berikut bukan untuk menentukan siapa yang “lebih baik”, tetapi untuk memperlihatkan strategic logic yang membuat kedua negara bergerak melalui jalan berbeda.
Tabel 3. China–Japan Strategic Lessons: Dua Jalan Menghadapi Disruption
No. | Dimensi | China | Jepang |
|---|---|---|---|
1 | Posisi awal | Challenger | Established incumbent |
2 | Strategic logic | Leapfrog technology cycle | Renew existing capabilities |
3 | Core advantage | Scale, battery, speed, integration | Quality, reliability, process, brand |
4 | Transformation model | Architecture-first disruption | Capability-renewal disruption |
5 | Organisational challenge | Discipline growth | Accelerate transformation |
6 | Economic risk | Margin dan excess capacity | Legacy cost dan slow transition |
7 | Global challenge | Trust, localisation, geopolitics | Software, battery scale, speed |
8 | Next advantage | Scale → durable global value | Reliability → digital-speed reliability |
Sumber Data: Analisis berdasarkan International Energy Agency 2016–2026; OICA 2016–2026; METI Japan 2024–2025; Toyota Motor Corporation; BYD; S&P Global Mobility 2026.
China menunjukkan bahwa challenger tidak harus mengalahkan incumbent pada capability yang membuat incumbent hebat. Ia dapat memindahkan basis kompetisi menuju area di mana accumulated advantage lama menjadi kurang menentukan.
Jepang memberikan pelajaran yang sama pentingnya dari arah sebaliknya. Legacy bukan otomatis liability; manufacturing quality, reliability, engineering discipline, supplier capability, brand trust, dan global network tetap merupakan formidable assets, tetapi nilainya bergantung pada kemampuan menghubungkannya dengan technology cycle berikutnya.
Karena itu, masa depan mungkin bukan China menjadi seperti Jepang atau Jepang berubah menjadi China. Kombinasi paling kuat justru dapat muncul ketika Chinese speed belajar discipline dan Japanese discipline belajar speed.
Penutup — Every Game Changer Eventually Becomes an Incumbent
Ada alasan mengapa cerita otomotif ini penting bahkan bagi orang yang tidak bekerja di industri kendaraan.
Competitive advantage bukan aset permanen. Ia lebih mirip temporary permission to lead.
Amerika pernah mendefinisikan mass production. Jepang kemudian mengubah permainan melalui quality, lean manufacturing, fuel efficiency, reliability, dan supplier discipline; Korea Selatan membuktikan bahwa manufacturing capability dapat berkembang menjadi design, technology, dan global brand.
Kini China menambahkan chapter baru melalui battery, scale, software, integration, affordability, dan speed. Yang penting bukan bahwa salah satu model pasti lebih unggul selamanya, melainkan bahwa setiap generasi industrial leadership lahir ketika seseorang menemukan sumber value yang mulai bergeser sebelum orang lain benar-benar memperhatikannya.
Bagi investor, implikasinya sederhana. Jangan hanya mencari perusahaan dengan revenue, market share, atau profit terbesar hari ini; tanyakan apakah source of profit tersebut masih berada pada bagian value chain yang akan menentukan economics lima atau sepuluh tahun mendatang.
Bagi CEO, pertanyaannya lebih tidak nyaman. Operational excellence tetap penting, tetapi menjadi sangat efisien pada architecture yang kehilangan relevance hanya membuat organisasi tiba lebih cepat di tempat yang salah.
Leadership karena itu harus dapat membedakan dua jenis tantangan. Ada masalah yang membutuhkan continuous improvement, dan ada masalah yang hanya dapat dijawab melalui business model, operating model, atau vehicle architecture redesign.
Bagi sebuah negara, lesson-nya lebih besar lagi. Industrial competitiveness bukan hasil satu subsidy, satu factory, atau satu national champion; ia lahir dari interaksi talent, science, capital, infrastructure, standards, demand, competition, entrepreneurship, policy, regulation, dan kemampuan membaca technology cycle lebih awal.
China menunjukkan nilai dari being early at scale. Jepang memperlihatkan kompleksitas being successful across multiple technology cycles.
Tetapi sejarah menyimpan twist terakhir.
Jika China mempertahankan leadership EV, suatu hari perusahaan-perusahaannya juga akan memiliki factories, dominant technologies, supplier relationships, management assumptions, dan profitable business models yang sulit mereka tinggalkan. Challenger hari ini, dengan kata lain, sedang membangun legacy-nya sendiri.
Ketika technology cycle berikutnya muncul—autonomous mobility, artificial intelligence, new battery chemistry, mobility-as-a-service, atau teknologi lain yang belum menjadi mainstream—China dapat menghadapi pertanyaan yang sekarang dihadapi Jepang.
Can you disrupt what made you successful before someone else does it for you?
Itulah pertanyaan terbesar business disruption.
Keunggulan masa lalu tidak pernah menjadi kesalahan. Yang berbahaya adalah ketika perusahaan atau negara mulai percaya bahwa apa yang membuatnya unggul kemarin otomatis akan menjadi alasan ia tetap unggul besok.
Referensi
1. Toyota Production System: Beyond Large-Scale Production, Taiichi Ohno, Productivity Press, 1988.
2. The Innovator’s Dilemma: When New Technologies Cause Great Firms to Fail, Clayton M. Christensen, Harvard Business School Press, 1997.
3. Global EV Outlook 2016, International Energy Agency, IEA, 2016.
4. World Motor Vehicle Production 2015, International Organization of Motor Vehicle Manufacturers, OICA, 2016.
5. Competing in the Age of AI: Strategy and Leadership When Algorithms and Networks Run the World, Marco Iansiti dan Karim R. Lakhani, Harvard Business Review Press, 2020.
6. Mobility Digital Transformation Strategy, Ministry of Economy, Trade and Industry dan Ministry of Land, Infrastructure, Transport and Tourism Japan, 2024.
7. Supply Chain Restructuring in the Global Electric Vehicle Industry: Teardown Analysis of BYD Seal and Tesla Model 3, Yuqing Xing, Peihao Yang, Kun Cai dan Zhi Wang, GRIPS Discussion Paper Series, 2024.
8. Mobility Digital Transformation Strategy — Updated Edition, Ministry of Economy, Trade and Industry dan Ministry of Land, Infrastructure, Transport and Tourism Japan, 2025.
9. Integrated Report 2025, Toyota Motor Corporation, 2025.
10. Global EV Outlook 2026, International Energy Agency, IEA, 2026.
11. Global Energy Review 2026, International Energy Agency, IEA, 2026.
12. World Motor Vehicle Production and Sales 2025, International Organization of Motor Vehicle Manufacturers, OICA, 2026.
13. China Domestic Market Weakness Lowers Global Vehicle Forecast, S&P Global Mobility, 2026.
14. Sales, Production and Export Results for 2025, Toyota Motor Corporation, 2026.
Lampiran 1 — Daftar Singkatan
Bahasa otomotif ikut berubah ketika sumber competitive advantage berubah. Tabel berikut membantu pembaca lintas industri memahami istilah yang digunakan tanpa membuat pembahasan utama terasa seperti engineering manual.
Tabel 4. Daftar Singkatan
No. | Singkatan | Kepanjangan | Pengertian |
|---|---|---|---|
1 | AI | Artificial Intelligence | Kecerdasan buatan |
2 | BEV | Battery Electric Vehicle | Kendaraan listrik murni berbasis baterai |
3 | BMS | Battery Management System | Sistem pengelolaan dan kontrol baterai |
4 | DX | Digital Transformation | Transformasi berbasis teknologi digital |
5 | EV | Electric Vehicle | Kendaraan dengan penggerak listrik |
6 | HEV | Hybrid Electric Vehicle | Kombinasi engine dan motor listrik |
7 | ICE | Internal Combustion Engine | Mesin pembakaran internal |
8 | LFP | Lithium Iron Phosphate | Chemistry baterai lithium iron phosphate |
9 | NEV | New Energy Vehicle | Kategori kendaraan energi baru di China |
10 | PHEV | Plug-in Hybrid Electric Vehicle | Hybrid dengan external charging |
11 | SDV | Software-Defined Vehicle | Kendaraan yang fungsi dan value-nya semakin ditentukan software |
12 | TPS | Toyota Production System | Sistem produksi Toyota |
Sumber Data: International Energy Agency; METI Japan; Toyota Motor Corporation; terminology industri otomotif, 2024–2026.
Daftar tersebut memperlihatkan perubahan bahasa industri dari mechanical terminology menuju battery, data, AI, dan digital architecture. Pergeseran vocabulary sering menjadi early signal bahwa lokasi value creation juga sedang berubah.
Elektrifikasi sendiri bukan satu technology pathway. BEV, HEV, dan PHEV mempunyai architecture, infrastructure requirement, economics, serta customer proposition yang berbeda sehingga tidak tepat diperlakukan sebagai kategori yang sama.
Inilah alasan pembahasan Jepang perlu dilakukan secara hati-hati. Rendahnya BEV penetration tidak berarti Jepang mengabaikan electrification; pertanyaan strategisnya adalah apakah strength pada hybrid dapat dikombinasikan cukup cepat dengan battery-electric dan software-centric architecture.
Lampiran 2 — Daftar Istilah Baru dan Asing
Sejumlah istilah dipertahankan dalam bahasa industri karena terjemahan literal sering kehilangan makna strategisnya. Tabel berikut memberikan definisi ringkas dan menjelaskan relevansinya terhadap cerita disruption China dan Jepang.
Tabel 5. Daftar Istilah Baru dan Asing
No. | Istilah | Arti Singkat | Makna Strategis |
|---|---|---|---|
1 | Architecture-First Disruption | Disruption melalui desain ulang sistem | Mengubah basis kompetisi |
2 | Capability Renewal | Memperbarui capability lama | Strategi incumbent |
3 | Cell-to-Body | Battery terintegrasi dengan struktur kendaraan | Mengurangi complexity |
4 | Game Changer | Faktor yang mengubah aturan kompetisi | Memindahkan competitive battlefield |
5 | Industrial Flywheel | Scale, learning, cost, dan demand yang saling memperkuat | Mempercepat ecosystem |
6 | Leapfrogging | Melompati technology generation tertentu | Memperpendek jarak dengan incumbent |
7 | Legacy | Capability dan asset dari sistem lama | Bisa menjadi moat atau inertia |
8 | Organizational Ambidexterity | Menjalankan bisnis hari ini sambil membangun masa depan | Inti dual transformation |
9 | System Integration | Mengoptimalkan subsystem sebagai satu kesatuan | Menciptakan efficiency baru |
10 | Vertical Integration | Menguasai beberapa tahap value chain | Meningkatkan control dan speed |
Sumber Data: Clayton Christensen; International Energy Agency; METI Japan; literature strategy dan automotive industry, 1997–2026.
Architecture-first disruption menjelaskan mengapa China tidak sekadar menghadirkan kendaraan baru. Perubahan terjadi pada product architecture, battery ecosystem, manufacturing, supplier structure, economics, dan innovation cycle secara bersamaan.
Capability renewal menjelaskan tantangan Jepang dari sisi sebaliknya. Incumbent tidak perlu membuang seluruh competence lama, tetapi harus menentukan capability mana yang masih menjadi moat, mana yang perlu diperbarui, dan mana yang tidak lagi layak menjadi pusat capital allocation.
Pada akhirnya, disruption bukan sekadar datangnya teknologi baru. Disruption menjadi nyata ketika technology, economics, customer behaviour, organisation, dan industrial architecture berubah cukup jauh sehingga keunggulan lama tidak lagi menghasilkan nilai sebesar sebelumnya.